
Ngày 14/10, Hiệp hội Kế toán Công chứng Anh quốc (ACCA) công bố Báo cáo Navigating ethics for trust, nghiên cứu những thay đổi trong các thách thức đạo đức của ngành kế toán - tài chính, các yếu tố tạo dựng niềm tin đối với nghề nghiệp và nhu cầu hỗ trợ chuyên gia xử lý những tình huống khó khăn trong thực tiễn. Đáng chú ý, báo cáo được công bố trước thềm Ngày Đạo đức Toàn cầu 21/10.
Nghiên cứu dựa trên 1.178 phản hồi từ các chuyên gia tài chính - kế toán tại 135 quốc gia, kết hợp với các cuộc thảo luận bàn tròn nhằm bổ sung góc nhìn thực tiễn.
Theo kết quả khảo sát, 61% người tham gia xếp việc sử dụng AI vào nhóm ba thách thức đạo đức hàng đầu trong ba năm qua, tăng mạnh so với mức 32% trong khảo sát năm 2024. Trong khi đó, năng lực lãnh đạo dựa trên đạo đức được 43% người tham gia đề cập, còn văn hóa đạo đức chiếm 39%, lần lượt đứng thứ hai và thứ ba trong nhóm thách thức được lựa chọn nhiều nhất.
Các vấn đề khác cũng được quan tâm nhiều hơn so với hai năm trước. Tỷ lệ người tham gia đề cập đến môi trường địa chính trị tăng từ 25% năm 2024 lên 34% năm 2026, trong khi tỷ lệ nhắc đến gian lận tăng từ 24% lên 33%.
Những kết quả này cho thấy AI đã nổi lên trong mối quan tâm về đạo đức nghề nghiệp, trong khi các vấn đề liên quan đến lãnh đạo, văn hóa tổ chức và gian lận vẫn hiện diện trong nhóm thách thức hàng đầu.
Khảo sát cũng ghi nhận những khó khăn trong việc xử lý các tình huống đạo đức tại nơi làm việc. Có 50% người tham gia cho biết các tình huống tiến thoái lưỡng nan về đạo đức trở nên khó giải quyết hơn trong ba năm qua; 53% nói rằng họ từng chứng kiến hành vi phi đạo đức trong cùng giai đoạn, còn 22% cho biết từng chịu áp lực phải hành động trái với chuẩn mực đạo đức.
Đáng chú ý, tỷ lệ người cho rằng các tình huống đạo đức trở nên khó giải quyết hơn đã giảm từ 64% năm 2024 xuống 50% năm 2026. Tuy nhiên, tỷ lệ trả lời 'không biết' hoặc 'không áp dụng' đối với câu hỏi này tăng từ 14% lên 25%, cho thấy sự thay đổi về tỷ lệ trả lời chưa đủ để khẳng định những khó khăn trong thực hành đạo đức nghề nghiệp đã giảm.
Chia sẻ với Báo Tài chính - Đầu tư, bà Sarah Lane, Giám đốc bộ phận Đạo đức và Đảm bảo chất lượng tại ACCA cho biết, ngành kế toán - tài chính nhìn chung vẫn duy trì nền tảng đạo đức và khả năng thích ứng, nhưng chuyên gia cần thêm hỗ trợ để vận dụng các nguyên tắc trong môi trường làm việc phức tạp.
'Các chuyên gia tài chính không yêu cầu thêm quy định, bởi những nguyên tắc nền tảng vẫn là điểm tựa đạo đức. Điều họ cần là công cụ, sự hỗ trợ và hướng dẫn thiết thực để vận dụng những nguyên tắc này trong một thế giới ngày càng phức tạp', bà Sarah Lane cho hay.
AI và chuẩn mực đạo đức nghề nghiệp
AI đã được ứng dụng trong nhiều công việc liên quan đến xử lý dữ liệu, phân tích thông tin và hỗ trợ ra quyết định trong lĩnh vực tài chính - kế toán. Tuy nhiên, việc sử dụng công nghệ cũng đặt ra các vấn đề về độ tin cậy của kết quả, bảo mật thông tin, tính minh bạch, khả năng giải thích và trách nhiệm đối với quyết định cuối cùng.
Khảo sát ACCA cho thấy 72% người tham gia đồng ý rằng các công cụ AI giúp nâng cao chất lượng và hiệu quả công việc. Cùng tỷ lệ này cho biết hiểu biết về AI giúp họ sử dụng công nghệ có trách nhiệm hơn. Ngoài ra, 89% cho biết họ áp dụng thái độ hoài nghi nghề nghiệp và phán đoán đạo đức khi sử dụng AI.
Các tỷ lệ này phản ánh cả lợi ích được ghi nhận lẫn vai trò của năng lực chuyên môn khi ứng dụng công nghệ. Tuy nhiên, việc người sử dụng cho biết họ vận dụng phán đoán nghề nghiệp không đồng nghĩa với việc mọi kết quả do AI tạo ra đều đã được kiểm chứng đầy đủ.
Trong công việc kế toán - tài chính, kết quả do AI tạo ra vẫn cần được đánh giá dựa trên dữ liệu đầu vào, tính hợp lý và mức độ phù hợp với mục đích sử dụng. Khi thông tin được dùng để lập báo cáo hoặc hỗ trợ quyết định kinh doanh, chuyên gia cần xác định cơ sở của kết quả và những giới hạn có thể ảnh hưởng đến độ chính xác.
Các rủi ro được ACCA đề cập bao gồm sự phụ thuộc quá mức vào AI, việc kiểm chứng kết quả chưa đầy đủ, giảm vai trò phán đoán của con người, bảo mật thông tin, thiếu minh bạch và chưa phân định rõ trách nhiệm. Báo cáo cũng lưu ý đến những hạn chế trong giám sát kết quả AI và việc thiếu các cơ chế quản trị phù hợp trong tổ chức. Việc phân định rõ vai trò của người sử dụng, người kiểm tra và cấp có thẩm quyền là một trong những nội dung cần được xem xét khi xây dựng quy trình ứng dụng công nghệ.
ACCA cũng nhấn mạnh việc kiểm chứng kết quả cần gắn với đặc thù của từng nhiệm vụ. Chuyên gia phải xem xét chất lượng dữ liệu, nhận diện những giả định chưa có đủ căn cứ và đánh giá liệu kết quả có phù hợp với thông tin khác đang có hay không. Những bước này đặc biệt quan trọng khi công cụ được sử dụng trong các công việc đòi hỏi độ chính xác và khả năng giải trình cao.
Bên cạnh các thách thức liên quan đến AI, báo cáo ACCA khảo sát những yếu tố mà người tham gia cho là quan trọng đối với niềm tin vào nghề kế toán tài chính.
Các chuẩn mực đạo đức vững chắc được 46% người tham gia lựa chọn trong nhóm ba yếu tố hàng đầu tạo dựng niềm tin. Tiếp theo là tính minh bạch, với 38%, và tính độc lập, với 36%. Khi được hỏi về yếu tố có ảnh hưởng lớn nhất, 18% lựa chọn chuẩn mực đạo đức vững chắc, trong khi tính minh bạch và tính độc lập cùng đạt 15%.
Kết quả nghiên cứu đặt các chuẩn mực đạo đức, tính minh bạch và tính độc lập ở vị trí nổi bật trong đánh giá của người tham gia về niềm tin đối với nghề nghiệp. Đây cũng là những nguyên tắc có liên quan trực tiếp đến việc đánh giá thông tin, đưa ra kết luận chuyên môn và xử lý các tình huống có thể phát sinh xung đột lợi ích.
Tính độc lập và thái độ hoài nghi nghề nghiệp có ý nghĩa trong những trường hợp chuyên gia cần đánh giá thông tin do doanh nghiệp cung cấp hoặc xem xét kết quả được tạo ra bằng công nghệ. Khi có thông tin chưa rõ ràng hoặc những giả định thiếu cơ sở, việc kiểm tra bằng chứng và đặt câu hỏi giúp chuyên gia có thêm căn cứ để đưa ra đánh giá.
Báo cáo cũng đề cập đến tính bền vững trong nhóm thách thức đạo đức. Tỷ lệ người tham gia xếp vấn đề này vào nhóm ba thách thức hàng đầu giảm từ 33% năm 2024 xuống 21% năm 2026. Tuy nhiên, ACCA lưu ý không nên xem sự sụt giảm này là bằng chứng cho thấy các vấn đề đạo đức liên quan đến tính bền vững đã được giải quyết.
Trong báo cáo bền vững, các rủi ro có thể phát sinh từ dữ liệu thiếu đầy đủ, việc lựa chọn chỉ số có tính chọn lọc hoặc các tuyên bố không được hỗ trợ bằng bằng chứng tương xứng. Tẩy xanh cũng là một vấn đề được đặt ra khi thông tin công bố về môi trường có thể tạo ấn tượng tích cực vượt quá những gì dữ liệu thực tế chứng minh.
Với chuyên gia kế toán - tài chính tham gia chuẩn bị, rà soát hoặc đánh giá thông tin doanh nghiệp, việc xem xét cơ sở dữ liệu và mức độ nhất quán giữa tuyên bố với bằng chứng là một phần của quá trình đánh giá thông tin. Tuy nhiên, mức độ và phạm vi kiểm tra cụ thể còn phụ thuộc vào nhiệm vụ chuyên môn cũng như các tiêu chuẩn áp dụng.
Đưa đạo đức vào thực hành nghề nghiệp
Để hỗ trợ chuyên gia xử lý các tình huống đạo đức, ACCA cung cấp bộ công cụ gồm quy trình thực hành 10 bước, hướng dẫn vận dụng Bộ Quy tắc Đạo đức Quốc tế dành cho Kế toán chuyên nghiệp do Hội đồng Chuẩn mực Đạo đức Quốc tế dành cho Kế toán (IESBA) ban hành.
Bộ quy tắc đặt ra năm nguyên tắc nền tảng: tính chính trực; tính khách quan; năng lực chuyên môn và sự thận trọng cần thiết; tính bảo mật; và tư cách nghề nghiệp. Các nguyên tắc này là cơ sở để chuyên gia nhận diện những nguy cơ đối với việc tuân thủ chuẩn mực và cân nhắc cách xử lý trong từng tình huống.
Bộ công cụ của ACCA hướng tới việc đưa các nguyên tắc vào thực tiễn thông qua một quy trình có cấu trúc, thay vì chỉ dừng ở việc nhận diện quy tắc. Báo cáo cũng nhấn mạnh nhu cầu tiếp tục phát triển năng lực đạo đức, trong bối cảnh các tình huống nghề nghiệp chịu ảnh hưởng của công nghệ, môi trường tổ chức và áp lực kinh doanh.
Theo bà Sarah Lane, đạo đức vốn là một nội dung trọng tâm trong chương trình đào tạo của ACCA. Tổ chức này dự kiến triển khai chương trình đào tạo được thiết kế lại vào năm 2027, trong đó nội dung đạo đức sẽ được tích hợp xuyên suốt nhằm chuẩn bị cho các thế hệ chuyên gia tương lai ứng phó với những thách thức mới.
Thông tin về chương trình đào tạo mới là một trong những bước đi ACCA công bố trong báo cáo Navigating ethics for trust, bên cạnh bộ công cụ thực hành nhằm hỗ trợ chuyên gia vận dụng các nguyên tắc đạo đức trong công việc.
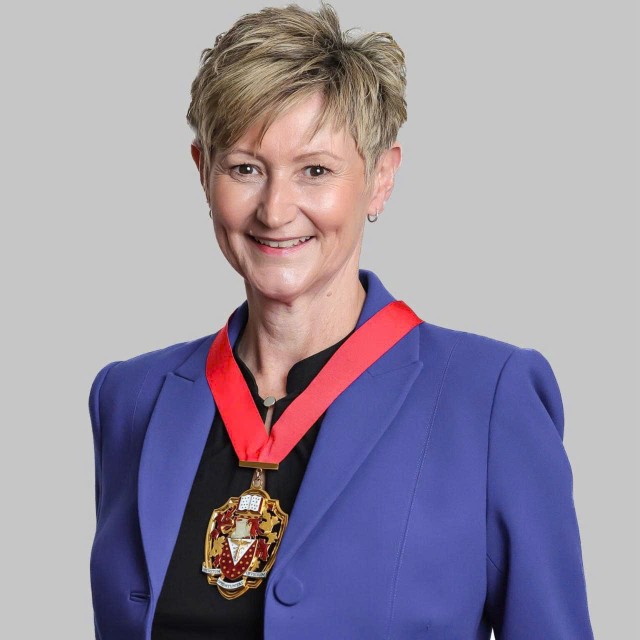 |
| Bà Melanie Proffitt, Chủ tịch ACCA Toàn cầu |
Khi doanh nghiệp ngày càng sử dụng các hệ thống tự động và dữ liệu do AI tạo ra, độ tin cậy của thông tin và trách nhiệm đối với các quyết định kinh doanh trở thành những vấn đề cần được chú trọng. Điều này đặc biệt quan trọng với nghề kế toán - tài chính, nơi chất lượng thông tin có thể ảnh hưởng đến quyết định của doanh nghiệp và các bên liên quan.
AI có thể tự động hóa nhiều công việc lặp lại, rút ngắn thời gian xử lý dữ liệu và hỗ trợ phân tích hiệu quả hơn, giúp kế toán viên tập trung vào những nhiệm vụ đòi hỏi chuyên môn sâu. Tuy nhiên, kết quả do công nghệ tạo ra không phải lúc nào cũng chính xác hoặc khách quan. Dữ liệu đầu vào, những giả định được tích hợp trong hệ thống và cách diễn giải kết quả đều có thể ảnh hưởng đến độ tin cậy của thông tin.
Vì vậy, việc ứng dụng AI đòi hỏi kế toán viên không chỉ nắm được cách sử dụng công cụ mà còn phải hiểu giới hạn của công nghệ, kiểm tra kết quả và đánh giá mức độ phù hợp trước khi đưa vào thực tiễn. Khả năng xem xét bằng chứng, nhận diện rủi ro và chất vấn những kết quả thiếu cơ sở vẫn giữ vai trò quan trọng trong quá trình ra quyết định.
Dù công nghệ có thể đảm nhiệm ngày càng nhiều khâu công việc, trách nhiệm nghề nghiệp không thể được chuyển giao hoàn toàn cho hệ thống tự động. Kế toán viên vẫn cần vận dụng kinh nghiệm và phán đoán chuyên môn để đánh giá thông tin, trong khi doanh nghiệp phải xác định rõ trách nhiệm đối với các quyết định có sử dụng AI. Bài toán đặt ra là khai thác lợi ích của công nghệ mà vẫn bảo đảm tính tin cậy của thông tin và tuân thủ các chuẩn mực nghề nghiệp.
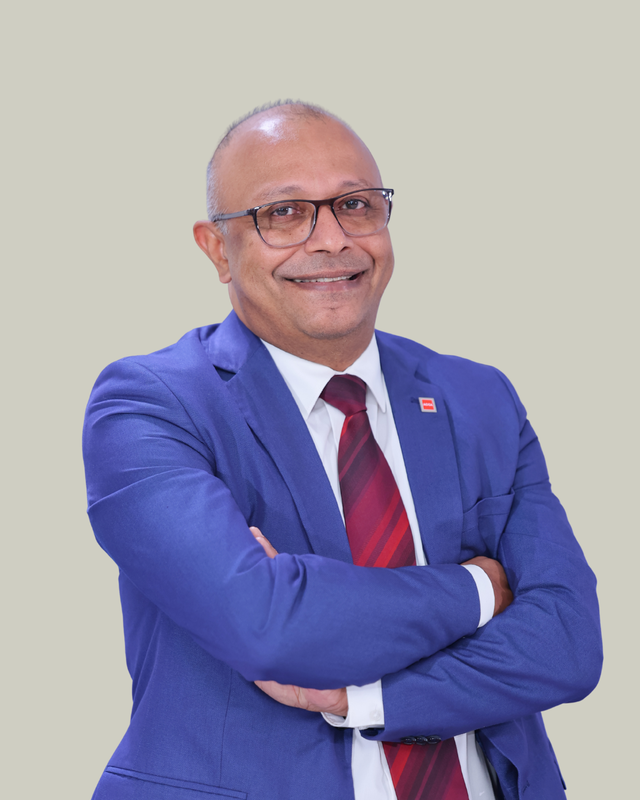 |
| Ông Ren Varma, Giám đốc ACCA khu vực Đông Nam Á lục địa |
Đông Nam Á đang đẩy nhanh việc ứng dụng AI trong lĩnh vực tài chính, trong khi các hướng dẫn và cơ chế quản trị cần thiết vẫn chưa theo kịp tốc độ phát triển của công nghệ. Thực trạng này được phản ánh rõ nét qua kết quả khảo sát, khi 61% người tham gia xác định việc sử dụng AI là thách thức đạo đức hàng đầu hiện nay, gần gấp đôi so với hai năm trước. Điều này cho thấy bên cạnh những cơ hội về nâng cao hiệu quả hoạt động và hỗ trợ ra quyết định, việc ứng dụng AI cũng đặt ra những yêu cầu ngày càng cấp thiết về trách nhiệm giải trình và tuân thủ các chuẩn mực đạo đức nghề nghiệp.
Đối với các bộ phận tài chính tại Việt Nam cũng như trên toàn khu vực, vấn đề không còn đơn thuần là có nên sử dụng AI hay không, mà quan trọng hơn là ai sẽ chịu trách nhiệm đối với những kết quả do công nghệ này tạo ra. Dù các nguyên tắc nền tảng về đạo đức nghề nghiệp đã được xác lập, thách thức hiện nay nằm ở việc chuyển hóa những nguyên tắc đó thành hướng dẫn và thực hành cụ thể, phù hợp với môi trường công nghệ đang thay đổi nhanh chóng. Điều mà các chuyên gia tài chính cần lúc này không phải là những nguyên tắc hoàn toàn mới, mà là sự hỗ trợ thiết thực để áp dụng các chuẩn mực hiện có một cách hiệu quả, theo kịp tốc độ phát triển và ứng dụng AI.