Áp lực đáo hạn trái phiếu trong 12 tháng tới tăng mạnh lên tới 235.000 tỷ

Tổng giá trị trái phiếu dự kiến đáo hạn trong 12 tháng tới lên tới 235 nghìn tỷ đồng, cao hơn đáng kể mức 169 nghìn tỷ đồng được ghi nhận trong 12 tháng gần nhất.
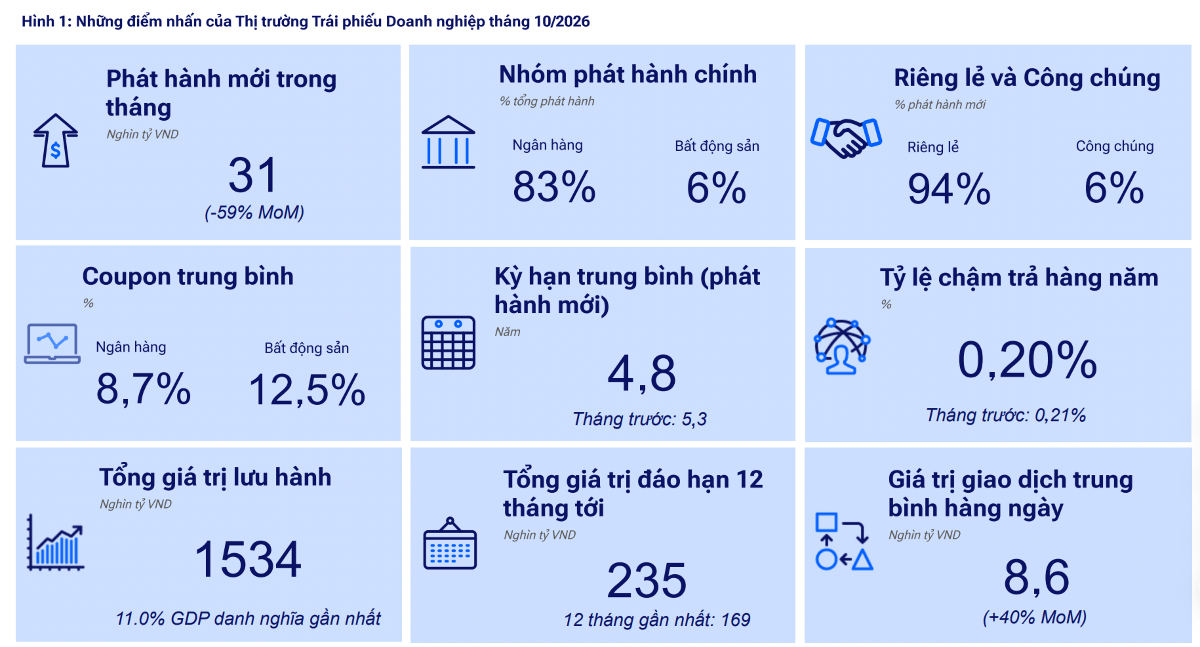
Thị trường trái phiếu doanh nghiệp trong tháng 10/2026 ghi nhận sự suy giảm đáng kể về quy mô phát hành mới, trong khi giá trị giao dịch trên thị trường thứ cấp tăng mạnh.
Đáng chú ý, hoạt động phát hành tiếp tục tập trung chủ yếu ở nhóm ngân hàng và phần lớn được thực hiện theo hình thức phát hành riêng lẻ. Bên cạnh đó, quy mô trái phiếu đáo hạn trong 12 tháng tới tăng lên, đặt ra yêu cầu theo dõi sát khả năng cân đối dòng tiền và nghĩa vụ thanh toán của các tổ chức phát hành.
Theo số liệu từ VISRating, tổng giá trị phát hành trái phiếu doanh nghiệp mới trong tháng 10/2026 đạt khoảng 31.000 tỷ đồng, giảm 59% so với tháng trước. Đây là mức giảm đáng chú ý, phản ánh sự thu hẹp của hoạt động huy động vốn qua kênh trái phiếu trong tháng.
Xét theo nhóm tổ chức phát hành, ngân hàng chiếm tới 83% tổng giá trị phát hành mới trong tháng 10, trong khi bất động sản chỉ chiếm 6%. Cơ cấu này cho thấy nguồn cung trái phiếu mới tập trung rất lớn vào lĩnh vực ngân hàng, còn tỷ trọng phát hành của doanh nghiệp bất động sản ở mức khá khiêm tốn.
Một điểm đáng chú ý khác là 94% lượng trái phiếu phát hành mới được thực hiện theo hình thức riêng lẻ, trong khi phát hành ra công chúng chỉ chiếm 6%. Như vậy, kênh phát hành riêng lẻ tiếp tục giữ vai trò áp đảo trong hoạt động huy động vốn của doanh nghiệp. Cơ cấu này cũng cho thấy thị trường phát hành mới trong tháng vẫn chủ yếu dựa vào hình thức phát hành dành cho nhóm nhà đầu tư xác định, thay vì mở rộng đáng kể sang kênh phát hành công chúng.
Lãi suất coupon bình quân của trái phiếu ngân hàng trong tháng 10/2026 đạt 8,7%, thấp hơn đáng kể so với mức 12,5% của nhóm bất động sản. Chênh lệch 3,8 điểm phần trăm cho thấy chi phí lãi vay thông qua phát hành trái phiếu giữa hai nhóm ngành có sự khác biệt rõ rệt.
Trong khi đó, kỳ hạn bình quân của trái phiếu phát hành mới đạt 4,8 năm, giảm so với mức 5,3 năm của tháng trước.
Tổng giá trị trái phiếu doanh nghiệp đang lưu hành đạt 1.534 nghìn tỷ đồng, tương đương 11% GDP danh nghĩa gần nhất. Đây là quy mô đáng kể, cho thấy trái phiếu doanh nghiệp vẫn là một cấu phần quan trọng trong hệ thống huy động vốn của nền kinh tế.
Đáng chú ý, tổng giá trị trái phiếu dự kiến đáo hạn trong 12 tháng tới lên tới 235 nghìn tỷ đồng, cao hơn đáng kể mức 169 nghìn tỷ đồng được ghi nhận trong 12 tháng gần nhất. Như vậy, quy mô nghĩa vụ đáo hạn trong năm tới tăng thêm 66 nghìn tỷ đồng, tương đương khoảng 39% so với giai đoạn 12 tháng trước đó.
Sự gia tăng này khiến áp lực cân đối nguồn tiền trả nợ trở thành vấn đề cần quan tâm đối với các tổ chức phát hành. Trong bối cảnh lượng phát hành mới tháng 10 giảm 59% so với tháng trước, khả năng huy động vốn mới để bổ sung nguồn thanh toán đáo hạn là một yếu tố cần tiếp tục theo dõi.
Trái ngược với diễn biến giảm của phát hành mới, giá trị giao dịch bình quân hằng ngày trên thị trường trái phiếu doanh nghiệp đạt 8,6 nghìn tỷ đồng, tăng 40% so với tháng trước. Điều này cho thấy hoạt động giao dịch trên thị trường thứ cấp sôi động hơn trong tháng 10, dù lượng trái phiếu phát hành mới giảm đáng kể.
Sự cải thiện của thanh khoản giao dịch là điểm sáng đáng chú ý, nhưng cần phân biệt giữa giao dịch thứ cấp và hoạt động huy động vốn sơ cấp. Giá trị giao dịch tăng không đồng nghĩa với việc doanh nghiệp phát hành được nhiều trái phiếu hơn, cũng không trực tiếp phản ánh khả năng tiếp cận vốn mới của các tổ chức phát hành.
Về chất lượng tín dụng, tỷ lệ chậm trả hằng năm trong tháng 10 đạt 0,20%, giảm nhẹ so với mức 0,21% của tháng trước. Mức biến động không lớn, cho thấy tỷ lệ chậm trả được ghi nhận trong hình tương đối ổn định.