Chủ tịch Đạm Cà Mau: Hướng đến doanh thu 35.000 tỷ đồng năm 2030, không loại trừ M&A để mở rộng chuỗi nông nghiệp

Tại ĐHĐCĐ bất thường ngày 23/9, ông Văn Tiến Thanh, Chủ tịch HĐQT CTCP - Tổng công ty Phân bón Dầu khí Cà Mau (PVCFC - Mã: DCM), cho biết công ty đang bước vào giai đoạn phát triển mới sau 15 năm hoạt động.
Theo ông Thanh, doanh thu đã tăng từ khoảng 7.700 tỷ đồng năm 2021 lên hơn 17.200 tỷ đồng năm 2025. Trong 5 năm tiếp theo, công ty hướng đến mốc doanh thu khoảng 35.000 tỷ đồng vào năm 2030.
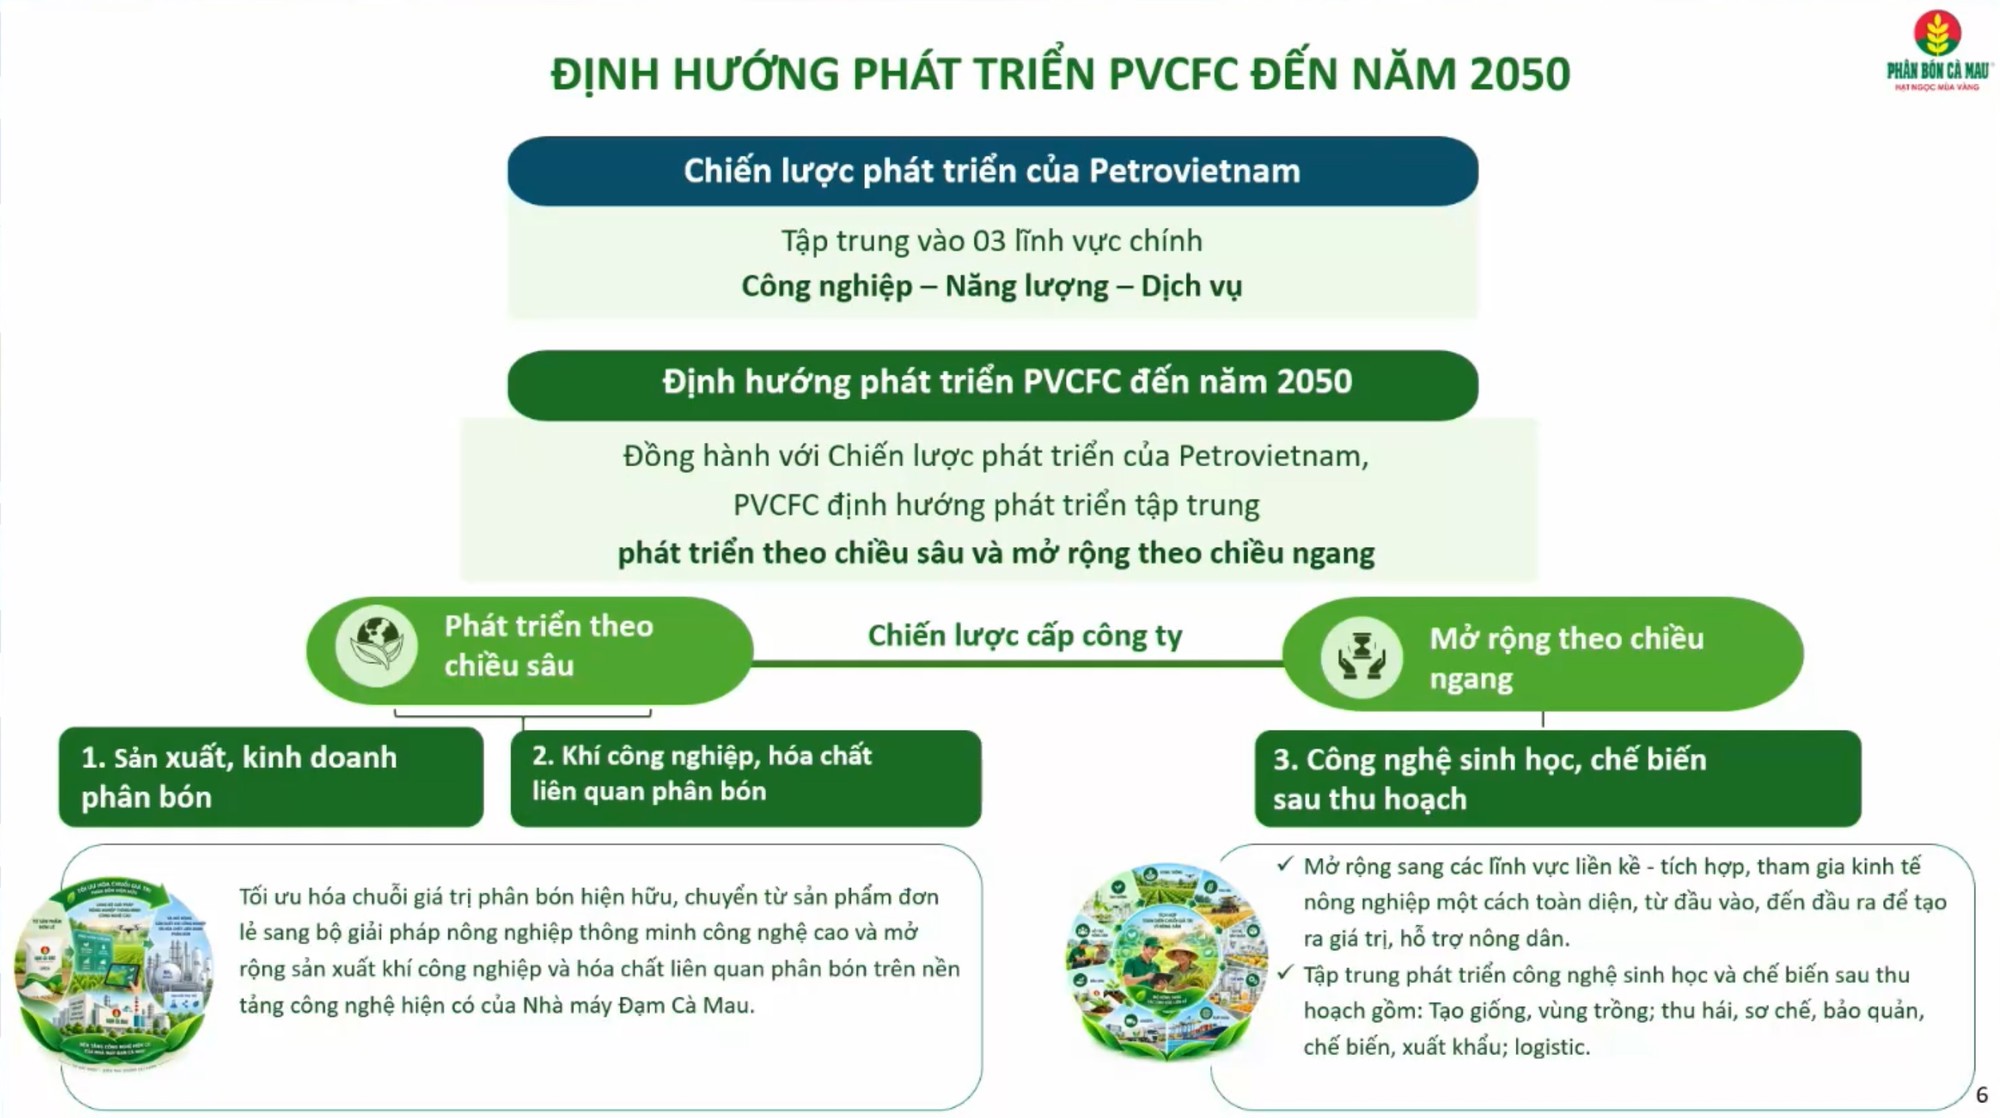
Đại hội đã thông qua định hướng phát triển đến năm 2050 với ba lĩnh vực chính gồm sản xuất - kinh doanh phân bón; khí công nghiệp và hóa chất liên quan phân bón; công nghệ sinh học và chế biến sau thu hoạch.
Mục tiêu dài hạn là trở thành doanh nghiệp tích hợp nông nghiệp - công nghệ sinh học hàng đầu khu vực, tham gia sâu hơn vào chuỗi giá trị nông nghiệp.
(Nguồn: PVCFC).
Từ phân bón sang chuỗi giá trị nông nghiệp
Ông Văn Tiến Thanh cho biết điểm xuất phát của công ty là một nhà máy urê công suất 800.000 tấn/năm. Sau đó, PVCFC mở rộng sang NPK, nhập khẩu và phân phối phân bón, đồng thời thúc đẩy xuất khẩu sang nhiều thị trường.
Trong giai đoạn tiếp theo, công ty lựa chọn mở rộng theo hai hướng.
Theo chiều sâu, doanh nghiệp tiếp tục tận dụng nền tảng công nghệ và đội ngũ kỹ thuật hiện có để phát triển khí công nghiệp và hóa chất. Theo ông Thanh, một trong những hướng đang được triển khai là thu hồi, xử lý và tận dụng các nguồn phát sinh trong quá trình sản xuất, vừa giảm phát thải vừa tạo thêm sản phẩm mới.
Theo chiều ngang, công ty muốn đi xa hơn khỏi khâu cung cấp phân bón để tham gia sâu vào chuỗi nông nghiệp.
Định hướng được cổ đông thông qua bao gồm các mắt xích từ tạo giống, vùng trồng đến thu hái, sơ chế, bảo quản, chế biến, xuất khẩu và logistics. Đây là bước mở rộng từ mô hình chủ yếu sản xuất - kinh doanh phân bón sang tham gia rộng hơn vào kinh tế nông nghiệp.
Chủ tịch HĐQT cho biết công ty đã hình thành Trung tâm Nghiên cứu Phát triển, tích lũy kinh nghiệm về đất, cây trồng, quá trình sinh trưởng và hoạt động canh tác tại nhiều vùng.
Trong công nghệ sinh học, công ty đang đi vào các hướng như vi sinh, tạo giống, nhân giống, cấy mô và từng bước xây dựng nền tảng để phát triển enzyme. Với chế biến sau thu hoạch, ban lãnh đạo đặt vấn đề phát triển các sản phẩm có giá trị gia tăng cao từ nông sản, trong đó có dược liệu, thực phẩm chức năng và những sản phẩm đáp ứng tiêu chuẩn xuất khẩu.
'Lĩnh vực liên quan đến công nghệ sinh học và chế biến sau thu hoạch là một trong những tham vọng, nhưng nó cũng là nền tảng mà chúng tôi đang triển khai', ông Thanh nói.
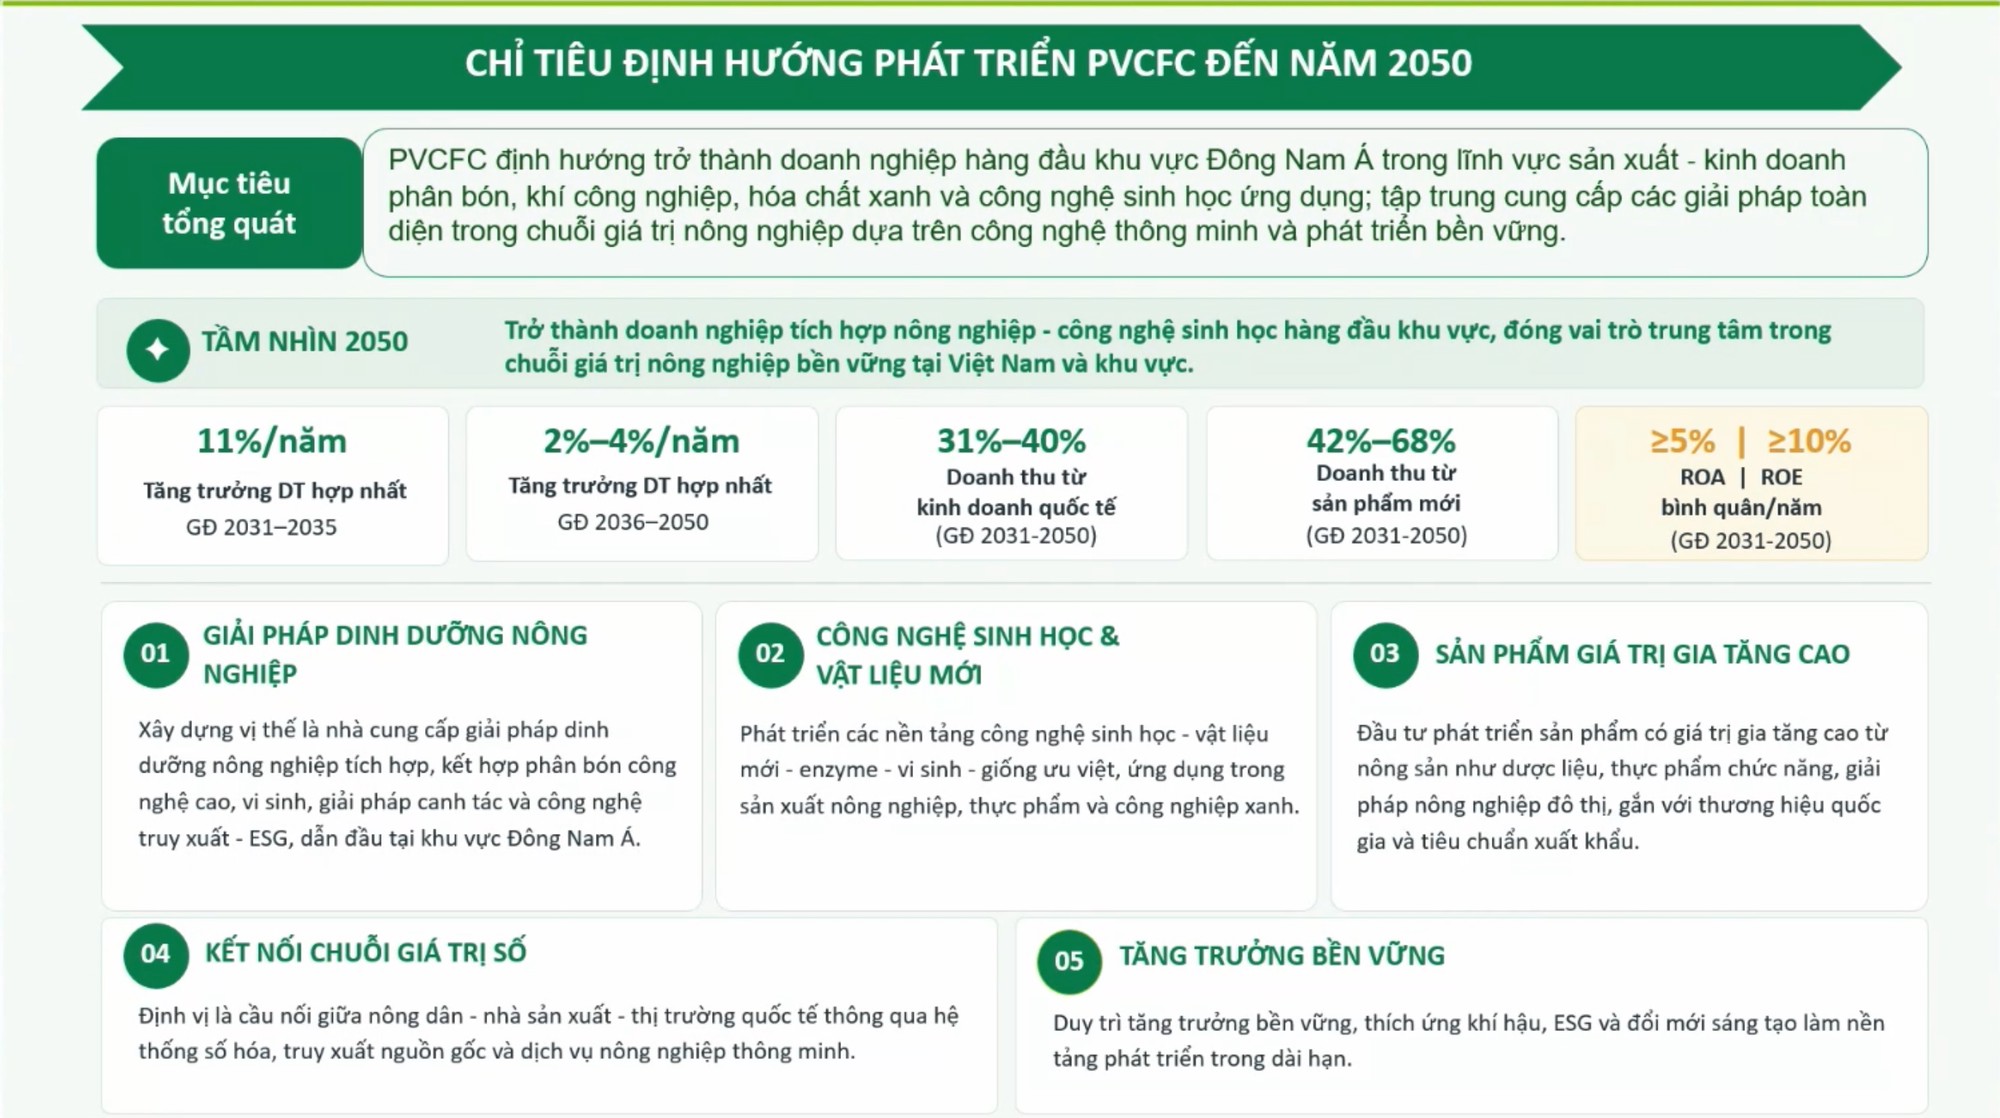
Trong dài hạn, công ty đặt mục tiêu doanh thu từ kinh doanh quốc tế chiếm 31 - 40% doanh thu hợp nhất, còn sản phẩm mới đóng góp 42 - 68% trong giai đoạn 2031 - 2050.
(Nguồn: PVCFC).
Tốc độ tăng trưởng doanh thu hợp nhất bình quân được định hướng ở mức 11%/năm trong giai đoạn 2031 - 2035 và 2 - 4%/năm giai đoạn 2036 - 2050. ROA bình quân hàng năm tối thiểu 5%, còn ROE tối thiểu 10%.
Song song với mở rộng danh mục sản phẩm, công ty cũng muốn tăng mức độ số hóa trong chuỗi. Ông Thanh cho biết trí tuệ nhân tạo sẽ được ứng dụng sâu hơn vào quản trị, sản xuất, chế biến và truy xuất hàng hóa.
Định hướng đến 2050 cũng xác định mục tiêu xây dựng vị thế nhà cung cấp giải pháp dinh dưỡng nông nghiệp tích hợp, kết hợp phân bón công nghệ cao, vi sinh, giải pháp canh tác, công nghệ truy xuất và ESG; đồng thời đóng vai trò kết nối nông dân, nhà sản xuất và thị trường quốc tế thông qua hệ thống số hóa và dịch vụ nông nghiệp thông minh.
Không loại trừ M&A để bổ sung các mắt xích còn thiếu
Tại phần thảo luận, một cổ đông đặt câu hỏi về nguồn lực để công ty bước sang các lĩnh vực mới, trong bối cảnh trên thị trường đã có những doanh nghiệp xây dựng hệ sinh thái nông nghiệp tương đối hoàn chỉnh.
Ông Thanh cho biết ban lãnh đạo đã khảo sát mô hình của nhiều doanh nghiệp như PAN, Thagrico, Hoàng Anh Gia Lai hay Masan để tham khảo cách tham gia chuỗi chế biến nông sản, thực phẩm.
Theo Chủ tịch HĐQT, dư địa thị trường vẫn còn lớn, đặc biệt ở khâu chế biến sâu và xuất khẩu. Vấn đề quan trọng nằm ở khả năng tạo ra sản phẩm có giá trị, chất lượng và đáp ứng các tiêu chuẩn kỹ thuật tại những thị trường như Trung Quốc, Đông Bắc Á, châu Âu hay Mỹ.

Ông Văn Tiến Thanh, Chủ tịch HĐQT. (Ảnh: X.N chụp màn hình).
Ban lãnh đạo xác định một số lợi thế khi bước vào lĩnh vực này, gồm nguồn lực tài chính, Trung tâm Nghiên cứu Phát triển, mạng lưới hợp tác với các trường và viện nghiên cứu, cùng khả năng tổ chức chuỗi từ giống, giải pháp canh tác, vùng trồng đến chế biến và thị trường đầu ra.
Tuy nhiên, công ty không có kế hoạch đầu tư ngay ở quy mô lớn.
Ông Thanh cho biết cách tiếp cận là xây dựng các mô hình theo hướng 'sandbox', tức triển khai trong phạm vi có thể kiểm soát. Sau khi tối ưu mô hình, công ty mới mở rộng lên quy mô lớn hơn. 'Chúng tôi không triển khai theo cách cảm tính', ông nói.
Song song với việc tự phát triển năng lực, công ty cũng để ngỏ phương án mua bán - sáp nhập. 'Cũng không tách rời giải pháp M&A', Chủ tịch HĐQT nói.
Theo ông, công ty đã có những hợp tác ban đầu với các doanh nghiệp sở hữu năng lực, công nghệ, đầu ra và thị trường trong lĩnh vực chế biến sau thu hoạch. Sau giai đoạn hợp tác, M&A có thể được cân nhắc để cùng phát triển ở quy mô lớn hơn và khai thác những lợi thế sẵn có của đối tác.
Trong khi tìm kiếm các động lực tăng trưởng mới, phân bón vẫn là lĩnh vực cốt lõi. Vì vậy, nguồn khí đầu vào cho Nhà máy Đạm Cà Mau cũng là một trong những vấn đề được cổ đông quan tâm tại đại hội.
Đại hội đã thông qua việc bổ sung nguồn khí Nam Du - U Minh vào hợp đồng mua bán khí với PV GAS trong bối cảnh nguồn cung hiện hữu dần suy giảm. Theo nội dung được thông qua, ngày giao khí đầu tiên từ Nam Du - U Minh không muộn hơn quý IV/2028.

Cổ đông đặt câu hỏi tại đại hội. (Ảnh: X.N chụp màn hình).
Tại phần trao đổi với cổ đông, ông Thanh cho biết tỷ trọng nguồn Nam Du - U Minh có thể lên khoảng 60,6%, phần còn lại đến từ PM3.
Theo đánh giá của ban lãnh đạo, nếu tính bình quân theo cơ cấu nguồn và trong giai đoạn 2028 - 2034, giá khí đầu vào không cao hơn nhiều so với mức bình quân hiện nay. Ông Thanh cũng cho rằng giá khí và giá urê có mối liên hệ tương đối chặt với diễn biến giá dầu, dù có thể xuất hiện độ lệch pha ở từng thời điểm.
Bên cạnh bài toán nguyên liệu, công ty đang mở rộng NPK, hoạt động thương mại phân bón và xuất khẩu. Ban lãnh đạo kỳ vọng khi các khoản đầu tư vào khí công nghiệp, hóa chất, công nghệ sinh học và chế biến sau thu hoạch bước qua giai đoạn đầu tư ban đầu, các mảng mới sẽ dần đóng góp thêm doanh thu và lợi nhuận.
Bầu bổ sung thành viên HĐQT
Một nội dung quan trọng khác tại đại hội là việc bầu bổ sung một thành viên HĐQT nhiệm kỳ 2026 - 2031.
Trước đại hội, HĐQT công ty có 7 thành viên. Điều lệ sửa đổi nâng số lượng thành viên HĐQT từ 5 - 7 người lên 6 - 8 người.
Ứng viên duy nhất là ông Phạm Văn Phong, do Petrovietnam - cổ đông nắm 75,56% tổng số cổ phần có quyền biểu quyết tại ngày chốt danh sách - đề cử. Ông Phong sinh năm 1977, có bằng tiến sĩ Kỹ thuật hóa học và thạc sĩ Công nghệ hóa dầu.
Trước khi được đề cử vào HĐQT PVCFC, ông Phong có nhiều năm công tác tại PV GAS. Ông từng giữ chức Tổng Giám đốc kiêm Thành viên HĐQT doanh nghiệp này. PV GAS miễn nhiệm ông khỏi chức Tổng Giám đốc từ ngày 21/7, còn tại ĐHĐCĐ bất thường ngày 14/9, cổ đông tiếp tục thông qua việc miễn nhiệm ông khỏi HĐQT.