Có nhà máy, có nguyên liệu, vì sao Việt Nam vẫn thiếu ethanol cho E10?

BSR vừa sang Trung Quốc tìm nguồn cung ethanol dài hạn cho sản xuất xăng E10 tại Dung Quất. Động thái này diễn ra trong bối cảnh nhu cầu ethanol tại Việt Nam đã lên khoảng 80.000–100.000 m³ mỗi tháng, trong khi năng lực sản xuất trong nước mới đáp ứng khoảng một phần tư.
CTCP Tổng Công ty Lọc Hoá dầu Việt Nam (mã CK: BSR) vừa cử đoàn công tác do Tổng giám đốc Nguyễn Việt Thắng dẫn đầu sang Trung Quốc làm việc với SDIC Biotech và khảo sát Nhà máy SDIC Bioenergy tại Hắc Long Giang nhằm tìm kiếm nguồn cung ethanol dài hạn.
Hai bên đã trao đổi đến các điều kiện thương mại cụ thể, gồm quy mô khoảng 5.000–5.500 m³ mỗi lô, phương án vận chuyển bằng đường biển hoặc đường bộ và cơ chế giá. Riêng BSR hiện cần khoảng 9.000–11.000 m³ ethanol mỗi tháng để phục vụ sản xuất xăng E10 tại Dung Quất.
Động thái tìm nguồn cung từ Trung Quốc diễn ra khi nhu cầu ethanol cho E10 tại Việt Nam đã tăng lên khoảng 80.000–100.000 m³/tháng, trong khi năng lực sản xuất trong nước hiện chỉ khoảng 25.000 m³. Phần thiếu hụt chủ yếu phải bù bằng nhập khẩu.
Riêng tháng 6/2026, tổng nguồn E100 trên thị trường vào khoảng 121.895 m³, trong đó nhập khẩu 89.383 m³, tương đương 73,3%. Sang tháng 7, lượng nhập khẩu dự kiến khoảng 81.500 m³ trên tổng nguồn 103.700 m³.
Việc một doanh nghiệp lọc dầu lớn phải tìm nguồn ethanol dài hạn ở nước ngoài đặt ra một nghịch lý: Việt Nam có lợi thế nông nghiệp, từng đầu tư nhiều nhà máy ethanol, nhưng vẫn phải nhập phần lớn nguyên liệu để pha E10.
Nhiều nhà máy sản xuất ethanol nhưng chưa tạo được nguồn cung tương xứng
Theo Hiệp hội Nhiên liệu sinh học Việt Nam, cả nước hiện có 6 nhà máy ethanol với tổng công suất thiết kế khoảng 600.000 m³/năm. Tuy nhiên, nguồn cung thực tế hiện mới khoảng 300.000 m³/năm, tương đương khoảng 50% công suất. Ngay nhóm ba nhà máy đang cung cấp E100 cũng chưa vận hành hết công suất thiết kế khi mới chỉ đạt khoảng 67%.
Điều đó cho thấy khoảng trống hiện nay không đơn thuần nằm ở số lượng nhà máy.
Nhà máy Ethanol Phú Thọ do CTCP Hóa dầu và Nhiên liệu sinh học Dầu khí làm chủ đầu tư có công suất thiết kế khoảng 100.000 m³/năm nhưng chưa thể vận hành thương mại sau nhiều năm đình trệ. Nhà máy Ethanol Bình Phước, nơi PVOIL tham gia góp vốn, cũng từng phải dừng hoạt động khi bài toán nguyên liệu và giá thành không còn hiệu quả.
Trường hợp của Tập đoàn Hóa chất Đức Giang (DGC) cho thấy áp lực cạnh tranh không chỉ tồn tại ở những dự án cũ kéo dài nhiều năm.
Năm 2024, DGC chi hơn 253 tỷ đồng mua Nhà máy Cồn Đại Việt tại Đắk Nông, sau đó cải tạo và đưa nhà máy trở lại hoạt động. Nhà máy hiện mang tên Cồn Đức Giang, có công suất khoảng 50.000 tấn cồn mỗi năm.
Tuy nhiên, đến năm 2026, DGC lại quyết định tìm đối tác chuyển nhượng tài sản này. Tại đại hội cổ đông, lãnh đạo doanh nghiệp cho biết ethanol nhập khẩu từ Mỹ hiện có giá thấp hơn đáng kể so với sản xuất trong nước. Nhà máy vẫn có khả năng sinh lời, nhưng mức sinh lời không đủ hấp dẫn để doanh nghiệp tiếp tục phân bổ vốn và nguồn lực.
Chi tiết này cho thấy nhu cầu E10 tăng chưa chắc tự động hồi sinh mọi tài sản ethanol. Thị trường có thể cần thêm sản phẩm, nhưng nhà máy vẫn phải vượt qua bài toán giá thành và hiệu quả sử dụng vốn.
Một trong những nút thắt nằm ở nguyên liệu.
Sắn từ lâu là nguyên liệu chủ lực của nhiều nhà máy ethanol trong nước. Tuy nhiên, việc Việt Nam sản xuất nhiều sắn không đồng nghĩa các nhà máy ethanol có thể tiếp cận một nguồn nguyên liệu giá thấp.
Sắn còn có nhiều đầu ra khác như chế biến tinh bột, thức ăn chăn nuôi và xuất khẩu. Theo số liệu từ Cục Thống Kê, trong 7 tháng đầu năm 2026, Việt Nam xuất khẩu khoảng 2,1 triệu tấn sắn và sản phẩm từ sắn, thu về khoảng 756,2 triệu USD.
Điều này cho thấy bài toán không đơn giản là “thiếu sắn”. Các nhà máy ethanol phải cạnh tranh nguyên liệu với những đầu ra khác, thay vì mặc nhiên được hưởng lợi từ việc Việt Nam là nước sản xuất nông sản lớn.
Khi giá sắn ở mức cao, chi phí nguyên liệu của các nhà máy ethanol sử dụng sắn chịu áp lực. Trong khi đó, cầu từ E10 chủ yếu giải quyết đầu ra. Nếu giá thành vẫn khó cạnh tranh với hàng nhập khẩu, việc thị trường cần thêm ethanol chưa chắc đủ để khiến toàn bộ công suất cũ hoạt động trở lại.
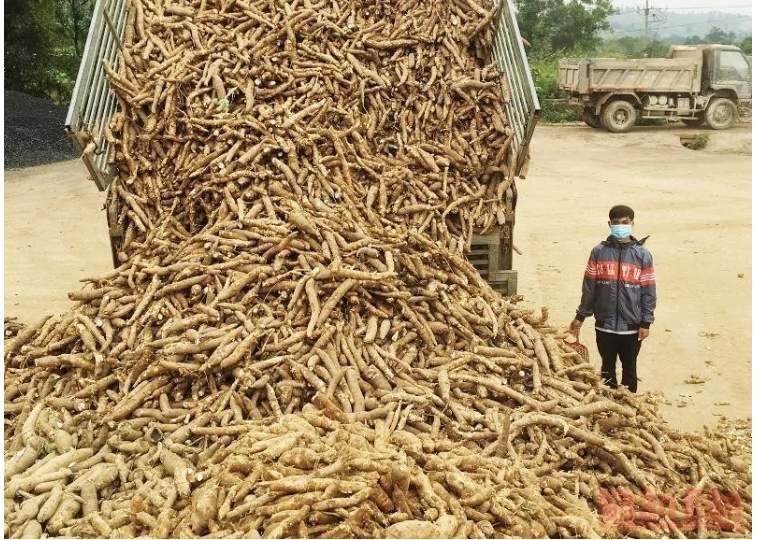
Sắn hiện là một trong những nguyên liệu chính để sản xuất ethanol tại Việt Nam. Ảnh: NDO
Từ sắn sang ngô và mật rỉ
Những động thái gần đây của doanh nghiệp cho thấy bài toán nguyên liệu đang được nhìn lại.
Tại Nhà máy Nhiên liệu sinh học Dung Quất, BSR đang nghiên cứu đa dạng hóa nguyên liệu sản xuất, trong đó có phương án sử dụng ngô thay thế hoặc bổ sung cho sắn. Doanh nghiệp đồng thời triển khai các giải pháp nhằm cải thiện quá trình lên men, nâng hiệu suất và tối ưu phụ phẩm.
Hiện chưa có đủ số liệu thực tế để kết luận ngô sẽ cho hiệu quả kinh tế cao hơn sắn. Tuy nhiên, việc BSR nghiên cứu thêm nguồn nguyên liệu cho thấy doanh nghiệp đang tìm cách giảm phụ thuộc vào một cấu trúc đầu vào cũ.
Một hướng khác đang xuất hiện tại Đường Quảng Ngãi (QNS).
Doanh nghiệp này đã phê duyệt dự án Nhà máy Ethanol An Khê với tổng mức đầu tư gần 1.742 tỷ đồng, công suất thiết kế 200.000 lít/ngày. Khác với phần lớn dự án ethanol thế hệ trước sử dụng sắn, Nhà máy An Khê dự kiến sử dụng mật rỉ từ chính chuỗi sản xuất đường của QNS.
Theo kế hoạch ban đầu, dự án dự kiến vận hành từ tháng 11/2027. Tuy nhiên, tại buổi làm việc với Bộ Công Thương gần đây, QNS cập nhật thời điểm sản xuất thương mại sang quý I/2028.
Dự án hiện vẫn đang trong giai đoạn triển khai, vì vậy chưa có dữ liệu để đánh giá mô hình sử dụng mật rỉ thực tế hiệu quả hơn bao nhiêu.
Tuy nhiên, quyết định đầu tư một nhà máy mới trong lúc nhiều tài sản ethanol cũ gặp khó cho thấy vấn đề không hẳn nằm ở nhu cầu thị trường.
E10 đã tạo ra một thị trường đủ lớn. Câu hỏi còn lại là doanh nghiệp sử dụng công nghệ nào, tổ chức nguồn nguyên liệu ra sao và vận hành chuỗi sản xuất như thế nào để cạnh tranh với ethanol nhập khẩu.
Việc DGC muốn thoái vốn khỏi một nhà máy ethanol trong khi QNS chuẩn bị đầu tư gần 1.742 tỷ đồng vào một dự án mới vì thế không hoàn toàn mâu thuẫn. Một bên là tài sản được mua lại từ dự án cũ, bên còn lại được thiết kế để tận dụng nguyên liệu từ chuỗi mía đường sẵn có.
Khoảng trống nguồn cung hiện nay cho thấy vấn đề không chỉ nằm ở số lượng nhà máy, mà còn ở khả năng vận hành ổn định và cạnh tranh về giá.
Với các doanh nghiệp niêm yết, E10 vì vậy không tạo ra tác động đồng đều. BSR đứng trước bài toán bảo đảm nguồn ethanol ổn định; DGC cho thấy nhu cầu tăng chưa đủ bù lại yêu cầu về hiệu quả sử dụng vốn; còn với QNS, Ethanol An Khê mới là câu chuyện trung hạn khi dự án chưa đi vào vận hành.
Trong các quý tới, những chỉ báo đáng theo dõi là tỷ trọng ethanol nhập khẩu so với nguồn trong nước; tiến độ nâng công suất và đa dạng hóa nguyên liệu tại Dung Quất; cùng tiến độ giải ngân, xây dựng Nhà máy Ethanol An Khê. Diễn biến của các chỉ báo này sẽ cho thấy E10 chỉ làm tăng nhu cầu nhập khẩu hay thực sự tạo ra một chu kỳ đầu tư mới cho ngành ethanol nội địa.