Cổ phiếu chia đôi từ đỉnh, nhóm Viettel niêm yết đang kinh doanh ra sao?

Các cổ phiếu nhóm Viettel như CTR và VTP giảm hơn 50%, VGI mất gần 40% giá trị từ đỉnh. Trong khi thị giá lao dốc, doanh thu các doanh nghiệp vẫn tăng trưởng, nhưng lợi nhuận có sự phân hóa.
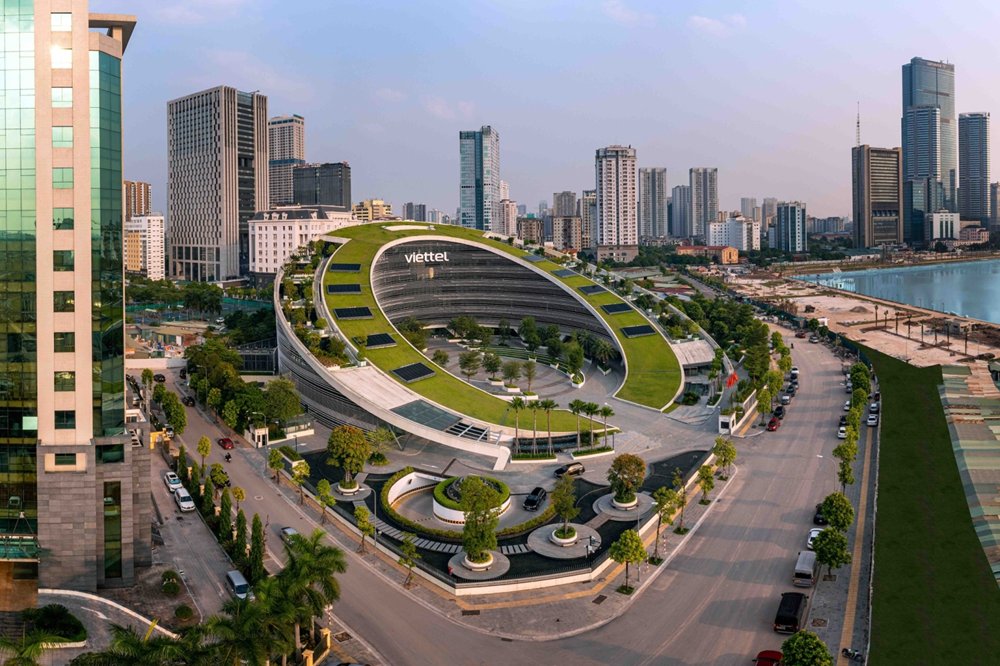
Trụ sở Tập đoàn Viettel. Ảnh: Viettelfamily.com
Trên thị trường chứng khoán, nhóm cổ phiếu thuộc hệ sinh thái Tập đoàn Công nghiệp – Viễn thông Quân đội (Viettel) thường được đánh giá có nền tảng kinh doanh tương đối ổn định và triển vọng tăng trưởng dài hạn. Tuy nhiên, trong xu hướng điều chỉnh chung của thị trường, các mã CTR, VTP hay VGI cũng không tránh khỏi áp lực giảm giá.
Dữ liệu cho thấy, cổ phiếu CTR của Tổng CTCP Công trình Viettel sau khi đạt đỉnh 135.600 đồng/cp vào tháng 6/2024 đã hình thành xu hướng giảm. Tính đến phiên 13/11, CTR lùi về 61.700 đồng/cp, tương đương giảm 54,4% so với đỉnh. Đây cũng là vùng giá thấp nhất kể từ cuối năm 2023.
Tương tự, cổ phiếu VTP của Tổng CTCP Bưu chính Viettel bước vào xu hướng giảm sau khi đạt đỉnh 105.000 đồng/cp vào tháng 1/2025. Hiện mã này còn 45.900 đồng/cp, mất 56,2% giá trị so với đỉnh và lùi về vùng thấp nhất trong 2 năm.
Trong khi đó, VGI của Tổng CTCP Đầu tư Quốc tế Viettel từng tăng mạnh từ vùng 20.000 đồng/cp lên 103.000 đồng/cp trong nửa đầu năm 2024 trước khi điều chỉnh. Khác với CTR và VTP, VGI sau đó thiết lập đỉnh mới 119.000 đồng/cp vào tháng 1/2026. Dù vậy, cổ phiếu này hiện cũng lùi về 73.700 đồng/cp, tương đương giảm 38% so với đỉnh.
Lợi nhuận tăng trưởng nhưng tốc độ chậm lại
Theo tổng hợp của Nhadautu.vn, kết quả kinh doanh của các doanh nghiệp niêm yết thuộc hệ sinh thái Viettel tiếp tục ghi nhận những chuyển biến tích cực trong 9 tháng đầu năm, dù tốc độ tăng trưởng chậm lại và lợi nhuận có sự phân hóa giữa các đơn vị.
Nổi bật nhất là Tổng CTCP Đầu tư Quốc tế Viettel (mã VGI). Doanh nghiệp được đánh giá đang bước vào giai đoạn khai thác hiệu quả từ những thị trường nước ngoài đã đầu tư trước đó. Lợi nhuận năm 2024 và 2025 lần lượt đạt 7.173 tỷ đồng và 11.251 tỷ đồng, đột biến so với mức quanh 1.500 tỷ đồng trong giai đoạn 2022–2023.
Đà tăng trưởng tiếp tục được duy trì trong năm nay. Trong 9 tháng, doanh thu thuần của Viettel Global đạt 38.073 tỷ đồng, tăng 19,4% so với cùng kỳ năm trước. Lợi nhuận sau thuế tăng 32%, lên 9.802 tỷ đồng.
Viettel Global bắt đầu đầu tư ra nước ngoài từ năm 2006, đến nay đã xây dựng hơn 220.000 km cáp quang, 40.000 trạm phát sóng và phục vụ khoảng 90 triệu khách hàng tại 10 quốc gia. Doanh nghiệp cho biết doanh thu tại nhiều thị trường như Tanzania, Haiti, Mozambique, Burundi, Đông Timor... đều tăng trưởng hai chữ số; đặc biệt là mảng dịch vụ ví điện tử.
Sau 8 năm kể từ lần gần nhất khai phá một thị trường viễn thông mới, trong năm nay, Viettel Global tiếp tục mở rộng sang thị trường quốc tế thứ 11 tại Cộng hòa Dominica. Tương tự các thị trường trước đó, doanh nghiệp dự kiến đầu tư hạ tầng công nghệ tiên tiến, mở rộng quy mô mạng lưới và phủ sóng tới cả những khu vực vùng sâu, vùng xa.
Một đơn vị hạt nhân khác trong hệ sinh thái Viettel là Tổng CTCP Công trình Viettel (mã CTR). Doanh nghiệp đã duy trì chuỗi tăng trưởng ấn tượng trong giai đoạn 2016–2025, với lợi nhuận sau thuế tăng từ khoảng 100 tỷ đồng lên 600 tỷ đồng.
Năm nay, Công trình Viettel tiếp tục hướng tới mục tiêu tăng trưởng năm thứ 10 liên tiếp. Sau 9 tháng, doanh thu đạt 12.195 tỷ đồng, tăng 22,6% so với cùng kỳ; lợi nhuận sau thuế đạt 505 tỷ đồng, tăng 15,8%.
Động lực tăng trưởng đến từ hầu hết các mảng kinh doanh. Trong đó, mảng vận hành khai thác mang về 4.754 tỷ đồng doanh thu, tăng 6%; xây lắp đạt 4.670 tỷ đồng, tăng 37%; giải pháp và dịch vụ kỹ thuật đạt 2.140 tỷ đồng, tăng 51%; hạ tầng cho thuê đạt 716 tỷ đồng, tăng 13%.
Dù vậy, có thể thấy tốc độ tăng trưởng lợi nhuận của Công trình Viettel đã chậm lại từ năm 2023. Bình quân, lợi nhuận chỉ tăng khoảng 8% mỗi năm, thấp hơn mức tăng trưởng hai chữ số của giai đoạn trước.
Trái với hai doanh nghiệp trên, Tổng CTCP Bưu chính Viettel (mã VTP) ghi nhận doanh thu tăng trưởng nhưng lợi nhuận suy giảm do áp lực chi phí gia tăng.
Cụ thể, doanh thu 9 tháng đạt 16.117 tỷ đồng, tăng 8% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế giảm 14%, còn 216 tỷ đồng, trong bối cảnh chi phí lãi vay, chi phí bán hàng và chi phí quản lý doanh nghiệp đồng loạt tăng.
Hoạt động trong lĩnh vực logistics, Viettel Post chịu ảnh hưởng đáng kể từ biến động giá nhiên liệu diesel. Bên cạnh đó, doanh nghiệp còn ghi nhận thêm chi phí vận hành, quản lý trong giai đoạn đầu hợp tác với FedEx, cũng như chi phí phục vụ hoạt động đầu tư quốc tế.
Theo MBS, mảng dịch vụ cốt lõi của Viettel Post vẫn duy trì đà tăng trưởng mạnh mẽ. Tuy nhiên, lợi nhuận doanh nghiệp đang đối mặt với áp lực kép. Một mặt, xu hướng giá nhiên liệu thế giới neo cao tiếp tục gây sức ép lên biên lợi nhuận gộp của mảng chuyển phát. Mặt khác, việc bước vào chu kỳ đầu tư mở rộng hạ tầng cho các mảng dịch vụ mới như kho bãi và đầu tư quốc tế khiến chi phí vận hành, khấu hao gia tăng, có thể nhanh hơn tốc độ tăng doanh thu, qua đó gây sức ép lên lợi nhuận ròng.
Nguồn tiền dồi dào
Bên cạnh hoạt động kinh doanh chính, các doanh nghiệp thuộc hệ sinh thái Viettel còn có nguồn thu đáng kể từ hoạt động tài chính do sở hữu nguồn tiền lớn.
Tại cuối quý III, Viettel Global có hơn 38.800 tỷ đồng tiền gửi ngân hàng có kỳ hạn, chiếm 39% tổng tài sản và gấp 5,5 lần vay nợ tài chính. Nguồn vốn này mang lại hơn 2.800 tỷ đồng lãi tiền gửi, tiền cho vay trong 9 tháng, trở thành một trong những nguồn đóng góp đáng kể vào lợi nhuận của doanh nghiệp.
Công trình Viettel ghi nhận khối tiền gửi lớn, đạt 3.422 tỷ đồng vào tháng 9/2026, tương đương hơn 35% tổng tài sản và cao hơn 28% so với nợ vay tài chính. Chênh lệch giữa tiền lãi thu về và chi phí lãi vay vào khoảng 32 tỷ đồng xét riêng quý III.
Hay Viettel Post nắm giữ 2.423 tỷ đồng tiền gửi có kỳ hạn, tương đương 27,7% tổng tài sản. Ngược lại, công ty cũng duy trì nợ vay tài chính 2.377 tỷ đồng, tỷ lệ nợ vay trên vốn chủ sở hữu đạt 99%. Theo đó, chênh lệch giữa lãi tiền gửi và chi phí đi vay vào khoảng 15 tỷ đồng tính riêng quý III.
Nhìn chung, các doanh nghiệp trong hệ sinh thái Viettel vẫn sở hữu nền tảng tài chính tương đối tốt với lượng tiền gửi lớn, song hiệu quả kinh doanh đang có sự phân hóa. Viettel Global duy trì đà tăng trưởng lợi nhuận mạnh, Công trình Viettel vẫn tăng trưởng nhưng có dấu hiệu giảm tốc, còn Viettel Post chịu sức ép từ chi phí và đầu tư quốc tế.
Ngọc Điểm