
Thế giới đang trải qua một thay đổi lớn về nhân khẩu học, tác động tới mọi khía cạnh của hoạch định thừa kế và hoạch định tài sản. Bối cảnh này thúc đẩy nhu cầu đối với chiến lược tài chính cho cuộc sống trường thọ cũng như cách tiếp cận có chủ đích và bài bản hơn trong hoạch định tài sản theo tuổi thọ.
Ông Georgios Leontaris, Giám đốc Đầu tư Thuỵ Sĩ và thị trường châu Âu, Trung Đông và châu Phi, HSBC Private Bank, chia sẻ, đến năm 2050, hơn 1/5 dân số sẽ thọ trên 65 tuổi và xu hướng này sẽ thể hiện rõ nét nhất tại những nền kinh tế phát triển ở châu Á như Trung Quốc đại lục, Hàn Quốc, Nhật Bản và Đài Loan (Trung Quốc) cũng như khu vực châu Âu. Nhóm người cao tuổi này cũng có khả năng sở hữu nhiều tài sản hơn.
"Nhiều nghiên cứu cho thấy 10% nhóm giàu nhất sống lâu hơn từ 10 - 15 năm so với 10% nhóm ít tài sản nhất', ông Georgios Leontaris nói.
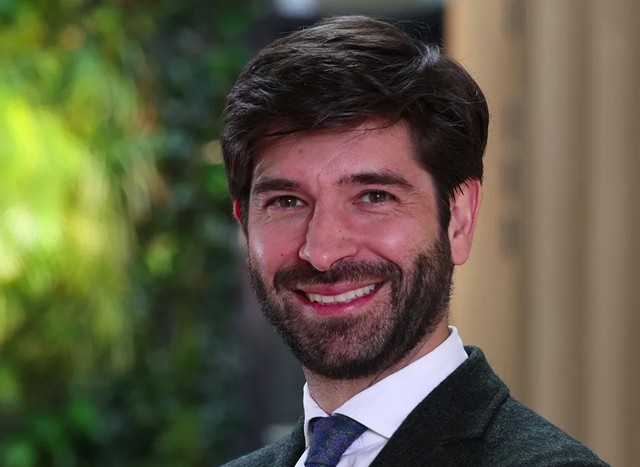 |
Ông Georgios Leontaris, Giám đốc Đầu tư Thuỵ Sĩ và thị trường châu Âu, Trung Đông và châu Phi, HSBC Private Bank |
Trong bối cảnh con người có thể sống khỏe mạnh thêm nhiều thập kỷ, không ít câu hỏi được đặt ra, trong đó quan trọng nhất là làm sao để tận hưởng trọn vẹn những năm tháng đó. Cùng với đó là câu hỏi: tài sản nên phục vụ mục đích gì khi chúng ta có nhiều thời gian hơn để tận hưởng, sử dụng hoặc tích luỹ thêm?
Lời giải đáp cho những câu hỏi này ảnh hưởng sâu rộng đến cả người tạo dựng tài sản lẫn những người thừa kế phải đợi lâu hơn để nhận tài sản thừa kế cá nhân hoặc tiếp quản doanh nghiệp. Các mốc thời gian thừa kế truyền thống sẽ không còn phù hợp khi nhiều thế hệ cùng hiện diện thêm nhiều năm tháng nữa.
Tuổi thọ và doanh nghiệp gia đình
Lộ trình cuộc sống theo trình tự truyền thống đi học, đi làm rồi nghỉ hưu đã không còn mang tính tất yếu. Trong một số trường hợp, tuổi thọ gia tăng đi kèm với sức khỏe tốt, đồng nghĩa không có lý do gì để các nhà sáng lập doanh nghiệp phải ngưng làm việc. Họ cảm thấy bản thân đủ năng lực về thể chất lẫn tinh thần để điều hành doanh nghiệp đến tận những năm 80 tuổi, thậm chí lâu hơn.
Đối với doanh nghiệp gia đình, điều này có thể dẫn tới một nghịch lý là thế hệ kế tiếp vẫn đang chờ tiếp quản doanh nghiệp trong khi chính họ đã vượt qua ngưỡng tuổi nghỉ hưu theo quan niệm truyền thống. Dữ liệu từ Báo cáo Tài sản Doanh nhân Toàn cầu năm 2025 (Global Entrepreneurial Wealth Report 2025) của HSBC cho thấy tình hình diễn ra trên thực tế. Khảo sát với sự tham gia của hơn 3.000 doanh nhân có giá trị tài sản ròng cao (HNW) và siêu cao (UHNW) tại 17 thị trường cho thấy 83% trong số đó có người thân trong gia đình tham gia vào hoạt động kinh doanh của họ.
Với hầu hết những người này, gia đình họ trải rộng trên nhiều thế hệ. Xét tổng thể, nhóm nhiều nhất là những người cùng thế hệ với chủ doanh nghiệp (40%), tiếp đến là thế hệ trẻ hơn (26%) và sau đó là thế hệ lớn tuổi hơn (16%). Điều này có ý nghĩa gì đối với việc kế nghiệp gia đình? Hơn ba phần tư doanh nhân tham gia khảo sát cho biết họ muốn duy trì doanh nghiệp trong phạm vi gia đình (77%).
Tuy nhiên, dữ liệu cho thấy có khoảng cách giữa mong muốn và khả năng thực tế xảy ra: chưa đến một nửa doanh nhân (40%) đã thực sự chuyển giao doanh nghiệp cho các thành viên khác trong gia đình sau khi rút khỏi thương trường.
Sự hiện diện của nhiều thành viên trong gia đình, cùng với việc các thành viên liên tục tham gia rồi rời khỏi doanh nghiệp theo từng giai đoạn, khiến quá trình kế nhiệm doanh nghiệp trở nên phức tạp hơn bao giờ hết.
Tuổi thọ và chuyện hoạch định tài sản
Điều tương tự cũng xảy ra với việc chuyển giao tài sản cá nhân. Những hoạt động chuyển giao này ngày càng có xu hướng được thực hiện theo từng giai đoạn, thay vì chỉ diễn ra một lần duy nhất. Thay vì nhận một khoản tiền lớn duy nhất, các thế hệ kế tiếp nhận được sự hỗ trợ tài chính thường xuyên. Điều này giúp tài sản được sử dụng đúng vào thời điểm cần thiết nhất.
Ông Drazen Turujlija, Giám đốc Hoạch định và Tư vấn Tài sản khu vực châu Âu và Quốc tế, HSBC Private Bank cho biết, một nhà sáng lập doanh nghiệp sống tới hơn 90 tuổi có thể đang quản lý khối tài sản hỗ trợ hai, ba thế hệ hoặc hơn. Khi bạn biết mình còn nhiều thập kỷ để sống vui sống khoẻ ở phía trước, điều quan trọng là phải cân nhắc kỹ việc có nên và bằng cách nào tiếp tục giữ quyền kiểm soát, đồng thời chuyển giao trách nhiệm cho thế hệ kế tiếp. Tư duy tính toán cho nhiều thập kỷ như này là yếu tố cốt lõi của quản lý tài sản theo tuổi thọ.
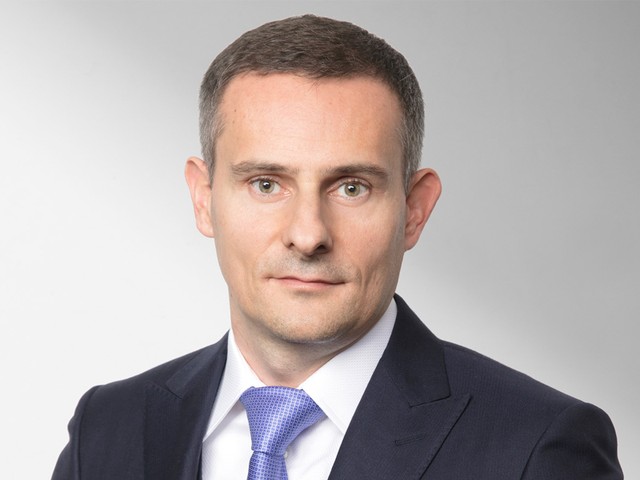 |
Ông Drazen Turujlija, Giám đốc Hoạch định và Tư vấn Tài sản khu vực châu Âu và Quốc tế, HSBC Private Bank |
'Chìa khoá để chiến lược này phát huy hiệu quả là kết hợp chặt chẽ hoạch định tài chính và hoạch định di sản. Kế hoạch tài chính giúp xây dựng chiến lược cho một cuộc đời trường thọ có thể vượt qua tuổi 90, thời điểm chi phí chăm sóc sức khỏe gia tăng. Kế hoạch thừa kế giúp bảo vệ và chuyển giao tài sản, đồng thời đảm bảo tính thanh khoản và sự linh hoạt cho người sáng lập', ông Drazen Turujlija nhận định.
Một số khía cạnh cần cân nhắc
Thứ nhất là bắt đầu lập kế hoạch càng sớm càng tốt.
Kế hoạch tài sản càng được khởi động sớm, chiến lược càng có khả năng đạt hiệu quả cao. Điều đó tạo điều kiện cho từng cá nhân xem lại những mục tiêu họ muốn đạt được với tài sản cá nhân và doanh nghiệp. Nhờ vậy, các chiến lược liên quan đến sức khoẻ, giáo dục, kinh doanh, thiện nguyện và tài chính cũng có thời gian để định hình và hoàn thiện.
Đối với tài sản cá nhân, vấn đề thường không nằm ở nguy cơ cạn kiệt tài chính, mà là làm sao vừa sống đầy đủ đến ngoài 90 khi chi phí y tế và các chi phí liên quan tăng lên, vừa bảo toàn vốn một cách tối ưu cho các thế hệ kế tiếp.
Thứ hai là cân nhắc chuyển giao tài sản ngay trong khi còn sống.
Quá trình chờ đợi một khoản thừa kế lớn có thể dẫn đến những căng thẳng trong gia đình. Việc chuẩn bị các phương án chu cấp để hỗ trợ những thế hệ kế tiếp không chỉ là nước đi khôn ngoan về mặt tài chính mà còn mang lại ý nghĩa về cảm xúc và gắn kết xã hội. Nếu được tính toán kỹ lưỡng, việc chuyển giao tài sản có thể giúp duy trì hoà khí giữa các thế hệ và góp phần định hình bản sắc gia đình.
Thứ ba là tối ưu giao tiếp và đối thoại trong gia đình.
Đối thoại cởi mở giữa các thế hệ giúp thống nhất nguyện vọng, kỳ vọng, các giá trị và trách nhiệm. Điều này đặc biệt quan trọng khi cuộc đời trường thọ có thể dẫn đến nhiều mối quan hệ gia đình phức tạp hơn, chẳng hạn như một người kết hôn nhiều lần và có con riêng.
Việc giáo dục liên tục cũng có thể giúp thế hệ kế tiếp hiểu tài sản đã được tạo dựng như thế nào, vì sao tài sản được cấu trúc theo cách hiện tại và tài sản sẽ được chuyển giao ra sao.
Theo ông Drazen Turujlija, điều quan trọng là phải bắt đầu những cuộc trò chuyện này từ sớm. Mỗi thành viên trong gia đình có thể chia sẻ quan điểm và mong muốn của mình ngay từ đầu. Khi cuộc thảo luận diễn ra trong bầu không khí trung lập của quá trình hoạch định tài sản bài bản, những cảm xúc khó xử sẽ dễ được tháo gỡ hoặc giải quyết hơn.
Thứ tư là đề cao tính linh hoạt.
Mặc dù hoạch định bài bản đóng vai trò then chốt, việc thường xuyên cập nhật các văn bản pháp lý đi kèm để phản ánh những thay đổi trong hoàn cảnh gia đình cũng quan trọng không kém.
'Điều quan trọng là kế hoạch tài chính và kế hoạch thừa kế phải là những chiến lược sống động, linh hoạt và có khả năng thích ứng để theo kịp những thay đổi trong hoàn cảnh gia đình và điều kiện ngoại cảnh. Kế hoạch kế nhiệm và cơ cấu quản trị cũng cần linh hoạt, mang tầm nhìn dài hạn nhằm củng cố sự gắn kết và sức bền của gia đình khi nhu cầu và vai trò thay đổi theo thời gian', ông Drazen Turujlija nói.
Thứ năm là trao quyền và chuẩn bị cho thế hệ kế tiếp.
Hoạch định hiệu quả đồng nghĩa với việc trang bị cho thế hệ kế tiếp kiến thức, kỹ năng và tinh thần trách nhiệm cần thiết để quản lý tài sản gia đình trong dài hạn. Giáo dục sớm và từng bước tham gia vào quá trình ra quyết định có thể giúp việc chuyển giao thuận lợi hơn cũng như giúp duy trì sự gắn kết trong gia đình.
Một trong những cách tốt nhất để giữ hoà khí là để thế hệ kế tiếp tham gia vào quá trình tạo dựng tài sản thay vì chỉ chờ nhận thừa kế. Có nhiều cách để thực hiện điều này: cùng quản lý quỹ của gia đình, trong đó, các thế hệ cùng bỏ phiếu lựa chọn hoạt động họ muốn ủng hộ, hoặc xây dựng kế hoạch kế nhiệm cho doanh nghiệp gia đình kết hợp kinh nghiệm của thế hệ tiền bối với những ý tưởng mới mẻ của hậu thế.
Tất cả những điều này góp phần hình thành một cách tiếp cận đa chiều và dài hạn trong hoạch định tài sản, có tính đến nhu cầu của cả thế hệ hiện tại lẫn các thế hệ tương lai. Cách tiếp cận này giúp các gia đình quản lý những vấn đề phức tạp phát sinh khi tuổi thọ gia tăng, đồng thời duy trì sự gắn kết và giữ vững ý thức chung về định hướng mục tiêu.