Mảng năng lượng trở thành điểm sáng, PC1 được dự báo lãi gần 1.300 tỷ đồng năm 2027

Sau 9 tháng đầu năm 2026, lợi nhuận sau thuế của Tập đoàn PC1 tăng 27% dù doanh thu giảm 15%. Động lực từ mảng năng lượng cùng sự cải thiện biên lợi nhuận được kỳ vọng giúp doanh nghiệp đạt lợi nhuận hơn 1.280 tỷ đồng trong năm 2027.
Theo báo cáo cập nhật ngày 16/11/2026 của Công ty TNHH Chứng khoán ACB (ACBS), CTCP Tập đoàn PC1 (HOSE: PC1) đang cho thấy sự cải thiện đáng chú ý về hiệu quả kinh doanh, đặc biệt trong bối cảnh doanh thu một số mảng chủ lực chịu áp lực suy giảm.
Trong quý III/2026, PC1 ghi nhận doanh thu thuần đạt 2.619 tỷ đồng, giảm 20% so với cùng kỳ năm trước. Trong đó, doanh thu xây lắp đạt 1.077 tỷ đồng, giảm 38%; mảng sản xuất công nghiệp đạt 199 tỷ đồng, giảm 41%.
Ở chiều ngược lại, mảng năng lượng tiếp tục trở thành điểm sáng khi mang về 562 tỷ đồng doanh thu, tăng 18% so với cùng kỳ. Doanh thu khai thác khoáng sản đạt 184 tỷ đồng, tăng nhẹ 1%, trong khi hoạt động bán hàng đạt 41 tỷ đồng, giảm 53%.
Đáng chú ý, dù doanh thu thuần đi xuống, lợi nhuận gộp của PC1 vẫn đạt 723 tỷ đồng, tăng 6% so với cùng kỳ. Biên lợi nhuận gộp cải thiện mạnh từ 21% lên 28%.
Kết quả, lợi nhuận sau thuế quý III/2026 đạt 416 tỷ đồng, tăng 6% so với cùng kỳ. Biên lợi nhuận ròng cũng tăng từ 21% lên 33%, cho thấy hiệu quả hoạt động được cải thiện đáng kể.
Lũy kế 9 tháng đầu năm 2026, PC1 đạt doanh thu thuần 6.825 tỷ đồng, giảm 15% so với cùng kỳ. Trong đó, doanh thu xây lắp đạt 2.806 tỷ đồng, giảm 30%; sản xuất công nghiệp đạt 544 tỷ đồng, giảm 48%.
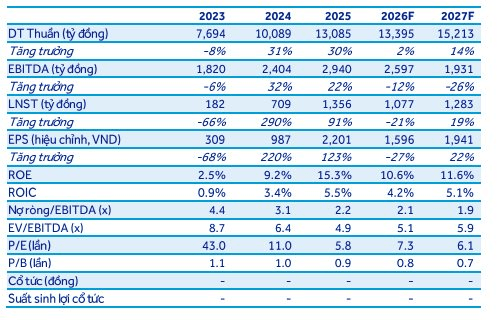
Doanh thu thuần và lợi nhuận sau thuế của PC1 được dự báo tăng bứt phá trong năm 2027. Nguồn: ACBS
Trong khi đó, doanh thu mảng năng lượng đạt 1.324 tỷ đồng, tăng 5%. Hoạt động khai thác khoáng sản mang về 939 tỷ đồng, tăng 4%, còn mảng kinh doanh bất động sản ghi nhận doanh thu 419 tỷ đồng.
Lợi nhuận gộp trong 9 tháng đạt 1.658 tỷ đồng, tăng 1%. Đặc biệt, lợi nhuận sau thuế đạt 894 tỷ đồng, tăng 27% so với cùng kỳ năm trước.
Theo ACBS, tăng trưởng lợi nhuận của PC1 chủ yếu đến từ sự cải thiện biên lợi nhuận và đóng góp tích cực của mảng năng lượng. Ngoài ra, doanh nghiệp còn ghi nhận 120 tỷ đồng lợi nhuận tài chính từ hoạt động thoái vốn tại CTCP Đầu tư BĐS CT2.
Về triển vọng kinh doanh, ACBS dự báo doanh thu thuần năm 2026 của PC1 đạt 13.395 tỷ đồng, tăng 2% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 1.077 tỷ đồng, giảm 21% so với mức nền cao của năm 2025.
Bước sang năm 2027, triển vọng được đánh giá tích cực hơn khi doanh thu thuần dự kiến đạt 15.213 tỷ đồng, tăng 14%. Lợi nhuận sau thuế ước đạt 1.283 tỷ đồng, tăng 19% so với năm 2026.
Theo đánh giá của ACBS, mảng năng lượng tiếp tục đóng vai trò quan trọng trong cơ cấu hoạt động của PC1. Bên cạnh đó, các lĩnh vực xây lắp, sản xuất công nghiệp và khai thác khoáng sản cũng được kỳ vọng đóng góp vào tăng trưởng trong thời gian tới.
Trên cơ sở triển vọng kinh doanh, ACBS duy trì khuyến nghị MUA đối với cổ phiếu PC1, với giá mục tiêu 25.700 đồng/cổ phiếu.
Tại thời điểm báo cáo, cổ phiếu PC1 giao dịch quanh mức 16.500 đồng/cổ phiếu. Như vậy, mức giá mục tiêu của ACBS tương ứng tiềm năng tăng giá khoảng 55,3%.