
Quy mô tăng nhanh, cấu trúc chưa thay đổi tương xứng
Tại Hội thảo 'Ngành Quỹ trong Kỷ nguyên mới: Khơi thông dòng vốn cho tăng trưởng cao và bền vững' trong khuôn khổ Vietnam Fund Awards 2026 ngày 22/9, câu chuyện phát triển ngành quỹ được đặt trong một bài toán rộng hơn về tái cấu trúc cơ sở nhà đầu tư và nâng cao vai trò của dòng vốn chuyên nghiệp trên thị trường chứng khoán.
Theo số liệu FiinGroup, tổng tài sản quản lý (AUM) của 43 công ty quản lý quỹ trong nước đạt khoảng 846 nghìn tỷ đồng vào cuối tháng 6/2026, tăng 2,6 lần so với năm 2019. Tốc độ tăng trưởng bình quân giai đoạn 2020–2026 đạt khoảng 16%/năm. Số nhà đầu tư nắm giữ chứng chỉ quỹ cũng đã lên khoảng 733.000 người.
Tuy nhiên, phía sau tốc độ tăng trưởng này, cơ cấu tài sản cho thấy một khoảng trống đáng kể. Khoảng 89% tổng tài sản quản lý hiện nằm ở danh mục ủy thác, trong khi giá trị tài sản ròng (NAV) của các quỹ đầu tư chứng khoán mới tương đương khoảng 0,7% GDP. Điều này cho thấy phần tài sản được huy động trực tiếp thông qua các quỹ đầu tư chứng khoán vẫn còn tương đối nhỏ so với tổng tài sản do ngành quản lý.
Ở góc độ cơ quan quản lý, ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước (UBCKNN) cho rằng, sự lớn mạnh của ngành quản lý quỹ không chỉ mang lại hiệu quả cho nhà đầu tư mà còn góp phần hình thành cấu trúc nhà đầu tư chuyên nghiệp hơn cho thị trường chứng khoán Việt Nam.
Chia sẻ về cơ cấu nhà đầu tư, ông Bùi Hoàng Hải cho biết, thị trường chứng khoán Việt Nam có số lượng nhà đầu tư cá nhân rất lớn. Cấu trúc này tạo lợi thế về thanh khoản, song việc phụ thuộc nhiều vào nhà đầu tư cá nhân cũng khiến mức độ biến động của thị trường lớn hơn, gia tăng rủi ro đối với thị trường và doanh nghiệp niêm yết. Đây là một trong những vấn đề cơ quan quản lý đặt ra trong quá trình tái cấu trúc thị trường.
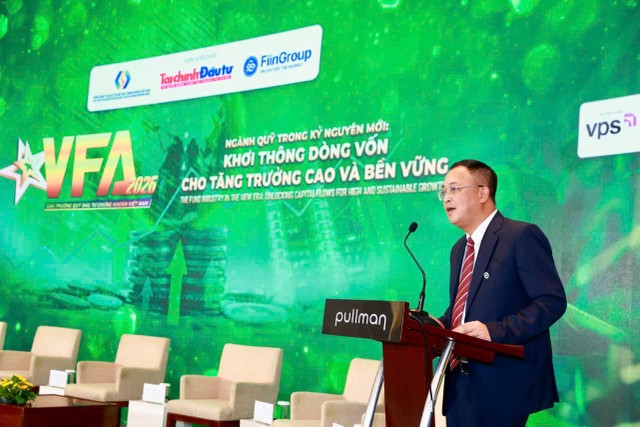 |
Ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước phát biểu tại sự kiện. Ảnh: Chí Cường |
Đưa sản phẩm quỹ đến gần hơn với người dân
Để thay đổi cấu trúc này, Bộ Tài chính đã xây dựng Đề án tái cấu trúc nhà đầu tư và phát triển ngành quỹ. Theo lãnh đạo UBCKNN, cách tiếp cận là phát triển đồng bộ cả cung, cầu và hệ thống hạ tầng kết nối, trong đó tập trung phát triển nhà đầu tư chuyên nghiệp, đa dạng hóa sản phẩm và củng cố các định chế trung gian.
Khoảng cách từ hiện tại đến mục tiêu năm 2030 còn khá lớn. Theo tài liệu FiinGroup, mục tiêu là đưa NAV của các quỹ đầu tư chứng khoán lên mức 5% GDP, so với khoảng 0,7% hiện nay; đồng thời mở rộng số nhà đầu tư nắm giữ chứng chỉ quỹ từ hơn 700.000 lên khoảng 2,5 triệu.
Ông Nguyễn Hữu Hiệu, Tổng giám đốc FiinGroup cho rằng, để tiến tới mục tiêu này, ngành quỹ không thể chỉ tăng số lượng sản phẩm theo cách truyền thống. Điều quan trọng hơn là mở rộng loại hình sản phẩm và giúp chúng trở nên dễ tiếp cận hơn với đông đảo nhà đầu tư.
Nói cách khác, sản phẩm quỹ cần được thiết kế để người dân dễ tiếp cận, dễ hiểu và dễ so sánh hơn. Khi cơ sở nhà đầu tư cần mở rộng lên hàng triệu người, cách phân phối và tiếp cận khách hàng cũng phải thay đổi. Công nghệ, dữ liệu và các kênh phân phối số vì thế sẽ ngày càng có vai trò lớn hơn.
Theo FiinGroup, dư địa sản phẩm không chỉ nằm ở quỹ mở hay ETF truyền thống mà có thể mở rộng sang quỹ hạ tầng, quỹ nợ, quỹ bất động sản, quỹ đa lớp tài sản, sản phẩm ESG, hưu trí và các ETF chuyên biệt.
Không chỉ là dòng tiền vào, mà là dòng tiền ở lại
Một cơ hội khác được FiinGroup nhấn mạnh là dòng vốn quốc tế trong bối cảnh thị trường chứng khoán Việt Nam bước sang giai đoạn mới sau nâng hạng.
Tuy nhiên, theo ông Nguyễn Hữu Hiệu, vấn đề đáng quan tâm 'không phải là dòng tiền vào Việt Nam như thế nào, mà là dòng tiền sẽ ở lại như thế nào'.
Theo quan sát của FiinGroup về các thị trường từng chuyển từ cận biên lên mới nổi, dòng vốn sau nâng hạng có sự phân hóa đáng kể. Vì vậy, nâng hạng tạo ra cơ hội ban đầu, nhưng khả năng giữ và tiếp tục thu hút vốn còn phụ thuộc vào nỗ lực cải cách, chất lượng sản phẩm cũng như chuẩn mực của thị trường.
Đối với các công ty quản lý quỹ trong nước, cơ hội cũng không chỉ đến từ dòng tiền thụ động mua cổ phiếu theo các chỉ số. FiinGroup cho rằng dòng vốn chủ động từ các quỹ thị trường mới nổi và nhà đầu tư tổ chức có thể tiếp cận thị trường thông qua các công ty quản lý quỹ nội địa. Khả năng biến cơ hội này thành tài sản quản lý dài hạn sẽ phụ thuộc vào kết quả hoạt động, tính minh bạch, chất lượng dữ liệu và chuẩn mực quản trị, vận hành.
Quy mô thị trường lớn hơn cũng đồng nghĩa khối lượng công việc của các công ty quản lý quỹ tăng lên, từ quản lý danh mục, giao dịch đến tính NAV, kiểm soát rủi ro, tuân thủ và báo cáo. Đây là lý do FiinGroup cho rằng chuyển đổi công nghệ phải đi cùng thay đổi cách vận hành.
Ông Hiệu lưu ý, nếu bắt đầu bằng việc đưa công nghệ vào những quy trình vốn chưa tối ưu, doanh nghiệp có thể rơi vào tình trạng 'đẽo chân cho vừa giày'. Thay vì tự động hóa ngay những gì đang có, các công ty quản lý quỹ cần chuẩn hóa quy trình và dữ liệu trước, sau đó mới ứng dụng tự động hóa và trí tuệ nhân tạo vào những khâu phù hợp.
Theo FiinGroup, ngành quỹ cần chuyển dần từ các hệ thống phân mảnh sang nền tảng kết nối xuyên suốt hoạt động đầu tư, giao dịch, kế toán, tính NAV, quản trị rủi ro và báo cáo. Mục tiêu là có thể mở rộng quy mô mà không khiến chi phí và rủi ro vận hành tăng tương ứng.
Như vậy, khoảng cách từ mức NAV tương đương 0,7% GDP hiện nay đến mục tiêu 5% GDP vào năm 2030 không đơn thuần là bài toán tăng thêm số lượng quỹ. Phía sau mục tiêu về quy mô là yêu cầu mở rộng cơ sở nhà đầu tư, tạo ra những sản phẩm dễ tiếp cận hơn, nâng khả năng thu hút vốn dài hạn và xây dựng năng lực vận hành tương ứng với một thị trường lớn hơn.