Ngân hàng đa dạng nguồn thu trước sức ép giảm lãi suất tiền vay

Lợi nhuận nhiều ngân hàng tăng trưởng cao trong 9 tháng đầu năm, song động lực không chỉ đến từ mở rộng tín dụng, cùng với đó, đa dạng hóa nguồn thu là điểm sáng trong cấu trúc lợi nhuận ngân hàng 9 tháng qua. Đặc biệt, thông điệp "giảm lãi vay, giảm nợ xấu" sau cuộc họp do Thống đốc với tất cả lãnh đạo ngân hàng ngày 19/10, lãi tín dụng sẽ bị thu hẹp đáng kể trong bức tranh lợi nhuận cả năm...
Đến ngày 21/10/2026, một số ngân hàng đã công bố kết quả kinh doanh 9 tháng đầu năm với mức tăng trưởng lợi nhuận hai chữ số. Trong đó, VPBank ghi nhận lợi nhuận trước thuế khoảng 30.000 tỷ đồng, tăng 47% so với cùng kỳ; ABBank đạt 4.540 tỷ đồng, tăng 97%; Nam A Bank đạt 4.700 tỷ đồng, tăng 25%.
Tín dụng tiếp tục là động lực quan trọng. So với cuối năm 2025, dư nợ tín dụng riêng lẻ của VPBank tăng khoảng 30%, Vietbank tăng 10,8%, SHB tăng 9,52%, trong khi dư nợ cho vay khách hàng của PGBank tăng khoảng 7,1%.
Tuy nhiên, tốc độ tăng tín dụng và lợi nhuận không hoàn toàn tương ứng. Khi cạnh tranh huy động vốn gia tăng, khả năng duy trì biên lãi ròng (NIM), mở rộng nguồn thu ngoài lãi và kiểm soát chi phí dự phòng ngày càng có vai trò quan trọng đối với hiệu quả kinh doanh.
ĐẨY MẠNH KHAI THÁC NGUỒN THU NGOÀI LÃI
Trong số các ngân hàng đã công bố kết quả, SHB ghi nhận lợi nhuận trước thuế 9 tháng ước đạt 14.300 tỷ đồng, tăng gần 17% so với cùng kỳ, hoàn thành 81% kế hoạch năm. Tổng tài sản đạt khoảng 990.000 tỷ đồng, trong khi dư nợ tín dụng đạt 680.000 tỷ đồng.
Từ mức lợi nhuận trước thuế khoảng 9.149 tỷ đồng trong nửa đầu năm, SHB ước đạt khoảng 5.151 tỷ đồng riêng quý III, cao hơn khoảng 13% so với mức bình quân mỗi quý trong nửa đầu năm.
Bên cạnh tăng trưởng tín dụng, cơ cấu thu nhập của SHB cũng có sự dịch chuyển. Theo thông tin tại hội nghị nhà đầu tư ngày 15/10, thu nhập ngoài lãi đóng góp gần 30% tổng thu nhập hoạt động trong nửa đầu năm 2026, so với tỷ trọng khoảng 10% trong quá khứ.
Nguồn thu này đến từ các hoạt động thanh toán, bảo lãnh và những sản phẩm dịch vụ tài chính khác. Việc mở rộng thu nhập ngoài lãi giúp ngân hàng có thêm động lực lợi nhuận bên cạnh hoạt động cho vay truyền thống, nhất là khi chênh lệch lãi suất đầu vào và đầu ra chịu sức ép.
Tại hội nghị nhà đầu tư ngày 15/10, lãnh đạo SHB cho biết NIM ở mức khoảng 2,92%. Ngân hàng áp dụng cơ chế điều chỉnh lãi suất định kỳ ba tháng đối với phần lớn khoản vay, qua đó tạo điều kiện để lãi suất cho vay phản ánh biến động chi phí vốn. Tuy nhiên, khả năng duy trì NIM còn phụ thuộc diễn biến lãi suất huy động và khả năng trả nợ của khách hàng.
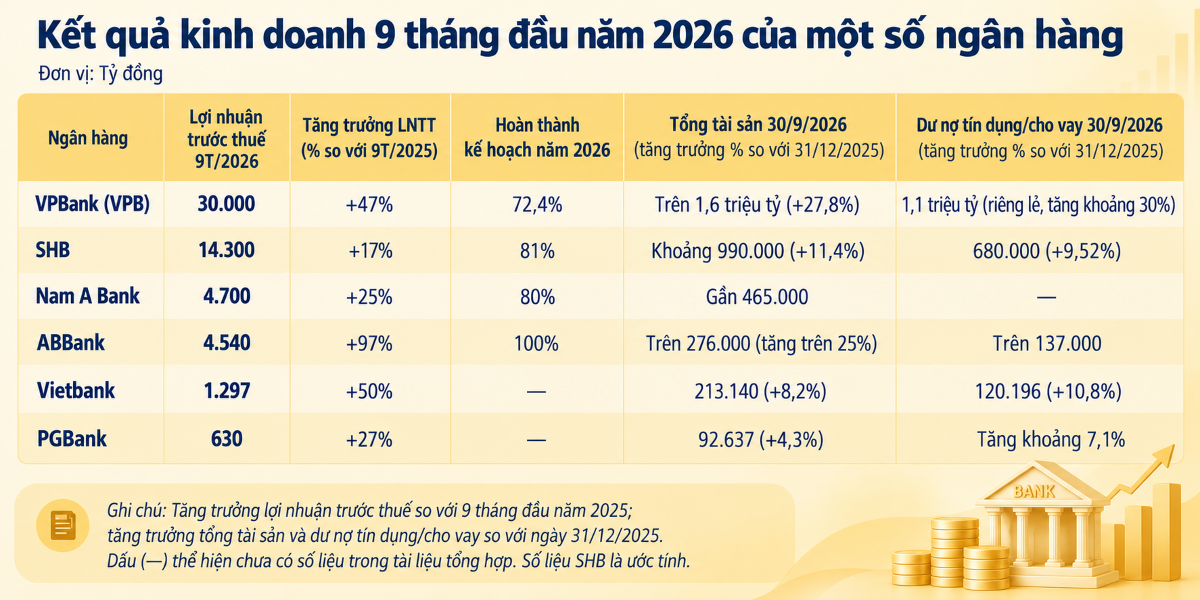
Ở nhóm ngân hàng quy mô nhỏ hơn, PGBank cũng ghi nhận sự cải thiện đáng chú ý trong cơ cấu thu nhập. Lợi nhuận trước thuế 9 tháng đạt 630 tỷ đồng, tăng 27% so với cùng kỳ, trong khi tổng thu thuần tăng 9,6%.
Đáng chú ý, thu nhập ngoài lãi từ hoạt động dịch vụ và kinh doanh ngoại hối của PGBank tăng hơn gấp đôi so với cùng kỳ. Diễn biến này cho thấy các hoạt động ngoài tín dụng đang đóng góp tích cực vào tăng trưởng doanh thu, trong bối cảnh dư nợ cho vay khách hàng tăng khoảng 7,1% so với cuối năm 2025.
Một điểm đáng chú ý khác là tiền gửi không kỳ hạn (CASA) của PGBank tăng 32% so với cuối năm trước. Đây là nguồn vốn thường có chi phí thấp, giúp ngân hàng có thêm điều kiện kiểm soát chi phí huy động và hỗ trợ biên lãi trong những quý tiếp theo.
Dù vậy, mức tăng CASA chưa đủ để khẳng định NIM đã cải thiện, bởi hiệu quả thực tế còn phụ thuộc tỷ trọng tiền gửi không kỳ hạn trong tổng nguồn vốn và mặt bằng lãi suất huy động.
Xu hướng đa dạng hóa nguồn thu cũng xuất hiện tại Vietbank. Trong 9 tháng đầu năm, thu nhập lãi thuần của ngân hàng tăng 12%, trong khi thu nhập từ chứng khoán đầu tư tăng gấp 3,7 lần và kinh doanh ngoại hối tăng 30%, góp phần đưa lợi nhuận trước thuế tăng 50% so với cùng kỳ.
Những kết quả trên cho thấy nguồn thu ngoài lãi đang mở thêm dư địa tăng trưởng cho các ngân hàng. Tuy nhiên, mức độ bền vững còn phụ thuộc cơ cấu từng khoản thu, bởi thu nhập dịch vụ thường xuyên có đặc điểm khác với thu nhập từ kinh doanh chứng khoán và ngoại hối vốn chịu tác động lớn hơn từ biến động thị trường.
DỰ PHÒNG, XỬ LÝ NỢ XẤU VÀ BÀI TOÁN LỢI NHUẬN CUỐI NĂM
Bên cạnh đa dạng hóa doanh thu, khả năng kiểm soát chi phí dự phòng và xử lý nợ xấu cũng có thể tạo khác biệt về lợi nhuận trong những tháng cuối năm.
Tại hội nghị nhà đầu tư ngày 15/10, lãnh đạo SHB cho biết ngân hàng đã hoàn tất trích lập dự phòng theo yêu cầu của Nghị định 86/2024/NĐ-CP đối với các khoản nợ nhóm 5 liên quan tại ngày 30/9/2026.
Điều này có thể giúp giảm áp lực trích lập bổ sung đối với những khoản nợ đã đáp ứng yêu cầu dự phòng. Đồng thời, nếu thu hồi được các khoản nợ đã xử lý rủi ro, ngân hàng có thể ghi nhận thêm thu nhập khác, tạo thêm dư địa cho kết quả kinh doanh trong thời gian tới.
Tuy nhiên, triển vọng này vẫn phụ thuộc tiến độ thu hồi thực tế. Lãnh đạo SHB cho biết nợ xấu phát sinh chủ yếu ở nhóm doanh nghiệp nhỏ và vừa, trong khi dư nợ bất động sản chiếm khoảng 33% tổng dư nợ. Tiến độ bán hàng tại một số dự án nhà ở chậm hơn kế hoạch cũng có thể ảnh hưởng đến dòng tiền trả nợ của chủ đầu tư.
Với PGBank, bên cạnh tăng trưởng thu nhập và cải thiện cơ cấu huy động, chất lượng tín dụng tiếp tục là yếu tố cần theo dõi. Tỷ lệ nợ xấu ở mức 2,46% cho thấy việc kiểm soát rủi ro và chi phí dự phòng vẫn giữ vai trò quan trọng khi ngân hàng mở rộng hoạt động cho vay.
Đáng chú ý, lợi nhuận trước thuế 9 tháng của PGBank tăng 27%, nhanh hơn mức tăng 9,6% của tổng thu thuần. Chênh lệch này cho thấy cần xem xét thêm diễn biến chi phí hoạt động và dự phòng để đánh giá đầy đủ những yếu tố thúc đẩy tăng trưởng lợi nhuận.
Nhìn rộng hơn, kết quả kinh doanh 9 tháng cho thấy nhiều ngân hàng đã tạo được nền tảng thuận lợi để thực hiện kế hoạch năm. SHB hoàn thành khoảng 81% chỉ tiêu lợi nhuận, trong khi VPBank đạt 72,4%, Nam A Bank đạt 80% và ABBank đạt 100%.
Tuy nhiên, triển vọng lợi nhuận quý IV và năm 2027 sẽ không chỉ phụ thuộc vào tốc độ tăng trưởng tín dụng. Khả năng duy trì nguồn vốn chi phí thấp, phát triển thu nhập ngoài lãi thường xuyên và kiểm soát nợ xấu sẽ ngày càng quyết định hiệu quả sinh lời.
Trong bối cảnh áp lực cạnh tranh lãi suất còn hiện hữu, những chuyển động về cơ cấu thu nhập tại SHB và PGBank cho thấy các ngân hàng đang tìm kiếm thêm động lực tăng trưởng ngoài hoạt động cho vay truyền thống. Đây cũng là hướng đi đáng chú ý khi ngành ngân hàng bước vào giai đoạn chú trọng hơn đến chất lượng và tính bền vững của lợi nhuận.