Những yếu tố đẩy lạm phát và lãi suất ở Mỹ tăng cao

Lý thuyết ban đầu của Nhà Trắng dựa trên sự kiềm chế tài khóa chưa bao giờ được thực thi, đồng thời bỏ qua việc các chính chính sách của ông Trump góp phần vào sự gia tăng áp lực giá cả hiện nay...
Trong những ngày đầu nhiệm kỳ thứ hai của Tổng thống Donald Trump, các cố vấn kinh tế của ông đã đưa ra một lý thuyết đơn giản: chỉ cần chứng minh cho thị trường trái phiếu thấy rằng Washington nghiêm túc trong việc cắt giảm thâm hụt ngân sách, lãi suất dài hạn sẽ tự giảm. Tuy nhiên, thực tế đã không diễn ra như mong đợi.
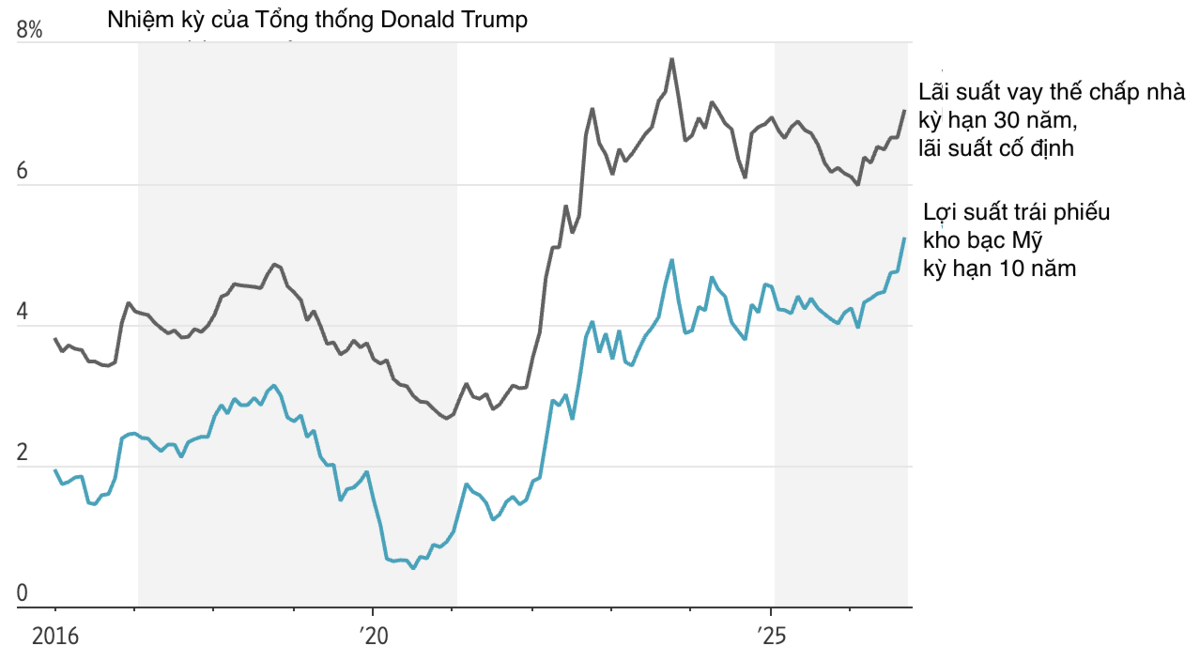
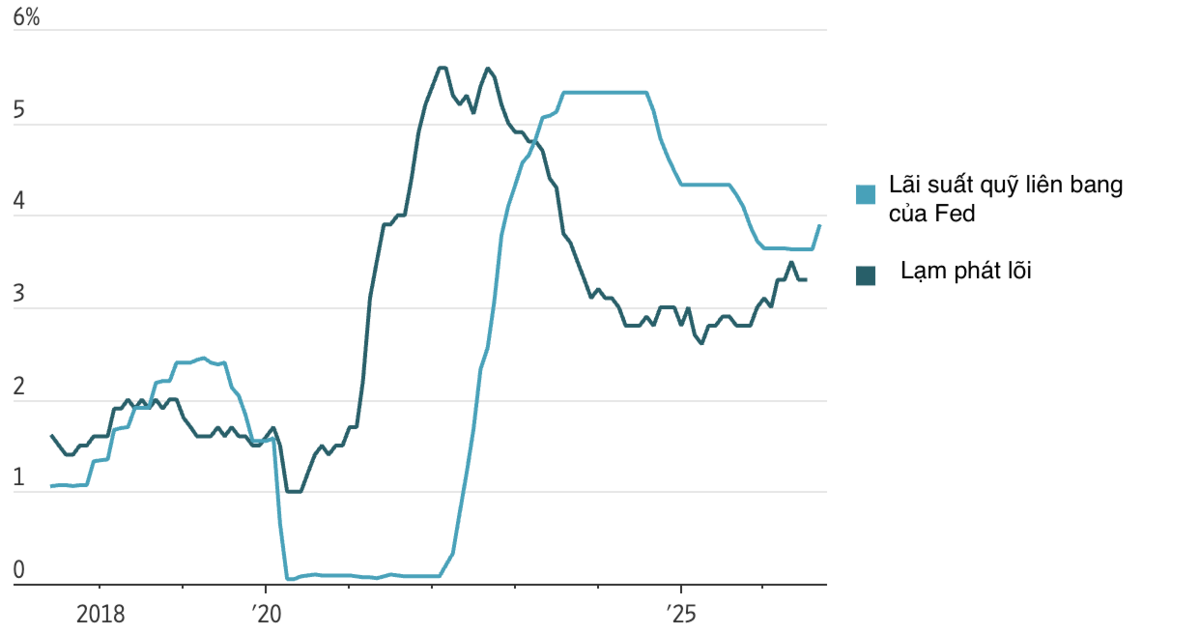
Lạm phát ở Mỹ đang tăng, Cục Dự trữ Liên bang (Fed) phải nâng lãi suất, và lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đã vượt xa mức khi ông Trump nhậm chức. Gần đây, lợi suất của kỳ hạn này nhảy lên mức cao nhất kể từ năm 2007 do thị trường phản ánh vào giá trái phiếu sức tăng trưởng bền bỉ của nền kinh tế, giá năng lượng cao, và kỳ vọng Fed tiếp tục thắt chặt chính sách tiền tệ để ứng phó với lạm phát.
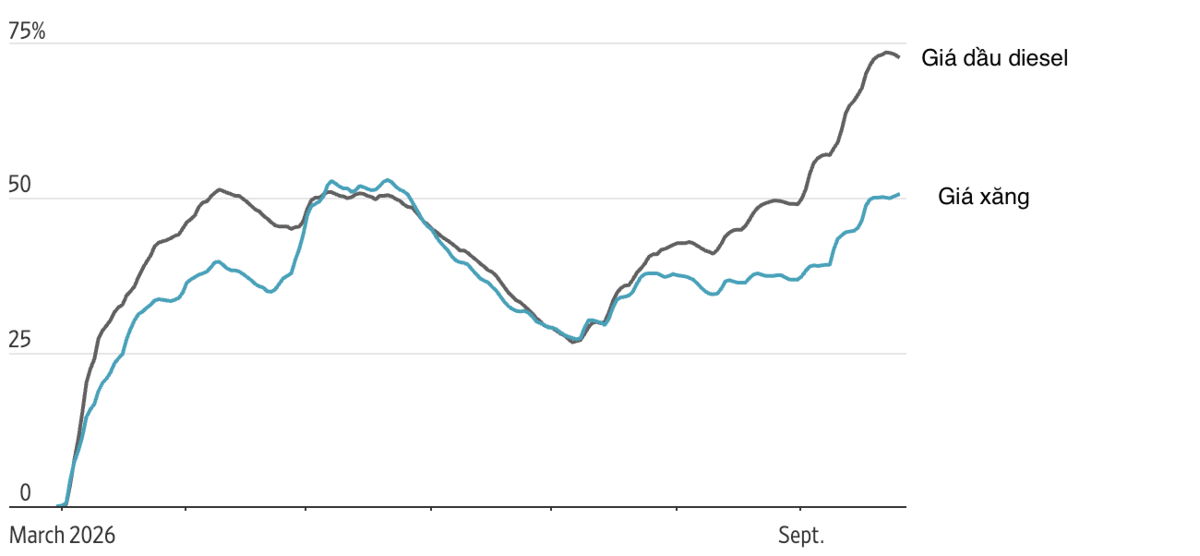
Theo tờ báo Wall Street Journal, lý thuyết ban đầu của Nhà Trắng dựa trên sự kiềm chế tài khóa chưa bao giờ được thực thi, đồng thời bỏ qua việc các chính chính sách của ông Trump góp phần vào sự gia tăng áp lực giá cả hiện nay. Thuế quan đã làm tăng chi phí hàng nhập khẩu. Cuộc chiến với Iran đã đẩy giá xăng và diesel lên cao. Các biện pháp hạn chế nhập cư đã làm giảm lực lượng lao động.
Bà Jessica Riedl, một nhà nghiên cứu về ngân sách và thuế tại Viện Brookings, chỉ ra rằng ngoài những yếu tố trên, việc cắt giảm thuế, các khoản chi tiêu công tăng và việc chính quyền ông Trump gây áp lực đòi Fed để giảm lãi suất cũng đều là những yếu tố đẩy lạm phát lên cao.
CHƯƠNG TRÌNH NGHỊ SỰ 3 - 3 - 3
Lợi suất trái phiếu kho bạc Mỹ tăng cao đang đẩy chi phí đi vay đối với người mua nhà, doanh nghiệp và Chính phủ Mỹ tăng cao theo. Lãi suất vay thế chấp ở Mỹ, từng giảm xuống 6% vào tháng 2 năm nay, hiện đã vượt quá 7%, khiến số tiền phải thanh toán hàng năm cho một khoản vay mới trị giá 400.000 USD tăng thêm khoảng 3.000 USD. Tiền lương của người lao động không theo kịp lạm phát kể từ tháng 3.
Chi phí lãi vay của Chính phủ Mỹ đã vượt 1 nghìn tỷ USD trong năm tài khóa kết thúc trong tuần này, nhiều hơn số tiền chi cho quân đội. Áp lực trả lãi nợ công đồng nghĩa Washington có ít dư địa hơn để phản ứng nếu nền kinh tế gặp khó khăn. Và nếu lạm phát không giảm, Fed có thể phải chấp nhận hy sinh tăng trưởng kinh tế và việc làm thông qua việc tăng mạnh lãi suất để kéo lạm phát xuống.
Trong bối cảnh đó, nền kinh tế Mỹ đã cho thấy sự kiên cường. Tỷ lệ thất nghiệp duy trì gần ngưỡng 4% thay vì tăng mạnh, người tiêu dùng vẫn đang chi tiêu, và tốc độ tăng trưởng khá vững chắc.
Nhưng chính sức mạnh đó cũng lại là một phần của vấn đề. Khi nhu cầu mạnh mẽ, doanh nghiệp có thể dễ dàng đẩy phần chi phí nhiên liệu tăng thêm về phía khách hàng, và người lao động có thể yêu cầu tăng lương để theo kịp giá cả. Sự truyền dẫn này làm tăng khả năng một cú sốc năng lượng lan rộng thành lạm phát sâu rộng hơn trong nền kinh tế, khiến Fed có thêm lý do để tăng lãi suất và các nhà đầu tư có thêm lý do để yêu cầu lợi suất cao hơn.
Trên thực tế, có một số yếu tố gây lạm phát hiện nay nằm ngoài tầm kiểm soát của ông Trump. Làn sóng xây dựng cơ sở hạ tầng trí tuệ nhân tạo (AI) đang đẩy giá chip, linh kiện điện và thiết bị điện lên cao. Làn sóng đầu tư này - dù được Washington hoan nghênh - cũng đang cạnh tranh với Chính phủ Mỹ trong việc phát hành trái phiếu để huy động vốn.
Sự cạnh tranh đó sẽ gây ra ít áp lực lạm phát hơn nếu nhu cầu vay của Washington không tăng. Tuy nhiên, thâm hụt ngân sách chính phủ Mỹ đang ở mức gần 6% tổng sản phẩm quốc nội (GDP), gần với mức thời Tổng thống Joe Biden mà Bộ trưởng Bộ Tài chính Scott Bessent năm ngoái gọi là cao nhất từ trước đến nay đối với một nền kinh tế thời bình không suy thoái.
Về phần mình, ông Trump vẫn lạc quan về sức khỏe của nền kinh tế. Cuối tuần vừa rồi, ông phàn nàn rằng ông không nhận được đủ sự công nhận cho tình trạng khả quan này. "Kinh doanh đang phát triển. Người Mỹ đang kiếm được nhiều tiền hơn bao giờ hết. Tỷ lệ nghèo đói đang ở mức thấp nhất mọi thời đại, và xuất khẩu đang tăng mạnh!" ông viết trên mạng xã hội Truth Social.
Khi giữ vai trò tư vấn cho ông Trump trong cuộc bầu cử tổng thống năm 2024, ông Bessent - khi đó còn là một nhà quản lý quỹ đầu cơ - đã ủng hộ một chương trình nghị sự gọi là 3-3-3: cắt giảm thâm hụt ngân sách xuống 3% GDP, nâng tăng trưởng kinh tế sau điều chỉnh theo lạm phát lên 3%, và tăng sản lượng năng lượng trong nước tương đương 3 triệu thùng dầu mỗi ngày.
Khi ông Trump nhậm chức, các cố vấn đã đưa ra một loạt các biện pháp khắc phục thâm hụt. Đầu tiên là Bộ Hiệu quả Chính phủ, mà người được giao nhiệm vụ đứng đầu là tỷ phú Elon Musk cho là có thể giúp tiết kiệm ngân sách 2 nghìn tỷ USD thông qua loại bỏ các khoản chi tiêu lãng phí. Tuy nhiên, bộ này đã mang lại rất ít kết quả so với cam kết. Tiếp đó, các biện pháp thuế quan mang lại nguồn thu hải quan kỷ lục cho đến khi Tòa án Tối cao Mỹ ra phán quyết hồi đầu năm nay bác bỏ nhiều biện pháp trong số đó.
Hiện nay, thông điệp của chính quyền ông Trump là tăng trưởng kinh tế mạnh mẽ sẽ tạo ra thu ngân sách cần thiết để giảm thâm hụt. "Chúng ta có thể thúc đẩy tăng trưởng kinh tế để thoát khỏi tình trạng thâm hụt", ông Bessent nói trong một cuộc phỏng vấn truyền hình vào ngày 20/8.
Tuy nhiên, đến hiện tại, tăng trưởng kinh tế Mỹ vẫn chưa mang lại được tác dụng đáng kể trong việc cải thiện thâm hụt ngân sách. "Với hiệu suất của nền kinh tế Mỹ trong năm nay, có mọi lý do để kỳ vọng thâm hụt ngân sách sẽ giảm, nhưng thâm hụt ngân sách vẫn không giảm', ông Bruce Kasman, nhà kinh tế trưởng tại ngân hàng JPMorgan Chase, nhận định. Ông lưu ý rằng chính sự vững vàng của tăng trưởng kinh tế đang đóng một vai trò nào đó trong việc đẩy lợi suất dài hạn lên cao.
RỦI RO TỪ MỘT CÚ SỐC GIÁ NĂNG LƯỢNG KÉO DÀI
Trong tháng 8, ông Bessent đã có một động thái gây bất ngờ là tăng gấp đôi quy mô của chương trình mua lại trái phiếu kho bạc Mỹ kỳ hạn dài, sau khi lợi suất của kỳ hạn 30 năm tăng lên mức cao nhất kể từ năm 2007. Mục đích của động thái này là kéo lợi suất giảm xuống, với quan điểm của ông Bessent là lợi suất đã tăng vượt xa các yếu tố cơ bản của nền kinh tế.
Nhưng sau đó, xu hướng tăng của lợi suất vẫn duy trì. Trong phiên giao dịch ngày 29/9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm đạt mức cao nhất kể từ năm 2002.
Cũng trong tháng 8, ông Bessent nói rằng một kế hoạch giảm thâm hụt sẽ được công bố sau vài ngày. Sau đó, ông lại nói rằng kế hoạch đó sẽ được công bố sau vài tuần hoặc vài tháng.
Sau 20 tháng đầu tiên trong nhiệm kỳ thứ hai của Tổng thống Trump, chương trình nghị sự 3-3-3 cho thấy kết quả không đồng nhất. Sản lượng năng lượng đã tăng và tăng trưởng kinh tế vững chắc, nhưng tỷ lệ thâm hụt ngân sách so với GDP được dự báo cho năm tài khóa kết thúc vào ngày 30/9 cao ít nhất gấp đôi mục tiêu 3% của ông Bessent.
Các cố vấn Nhà Trắng tiết lộ rằng giảm thâm hụt ngân sách không nằm trong danh sách ưu tiên cao của ông Trump. Những người này nói rằng mối quan tâm chính của Tổng thống là Fed hạ lãi suất để giúp giảm chi phí đi vay của Chính phủ.
Tuy nhiên, trong tháng 9 này, Chủ tịch Fed Kevin Warsh - người được chính ông Trump bổ nhiệm - đã chủ trì đợt tăng lãi suất đầu tiên của ngân hàng trung ương này kể từ năm 2003. Ông Warsh và nhiều quan chức Fed đều có chung quan điểm rằng lạm phát đã giữ ở mức quá cao trong thời gian quá lâu.
Ông Stephen Moore, một cố vấn không chính thức của ông Trump, cho rằng việc Fed tăng lãi suất là quyết định đúng đắn vì "điều quan trọng là ông Warsh cũng phải thiết lập uy tín của ông ấy trong vấn đề chống lạm phát'. Theo ông Moore, rằng lực cản thực sự đối với nền kinh tế Mỹ hiện nay chính là giá dầu trên ngưỡng 100 USD/thùng.
Tình hình lạm phát và lãi suất ở Mỹ trong thời gian tới sẽ phụ thuộc đáng kể vào việc cuộc chiến giữa Mỹ và Iran kéo dài bao lâu. Hồi tháng 3, khi giá xăng trung bình ở Mỹ tăng lên mức hơn 4 USD/gallon do cuộc chiến đẩy giá dầu leo thang dữ dội, ông Trump trấn an rằng giá năng lượng sẽ giảm khi xung đột kết thúc sau 2-3 tuần. Gần đây, ông nói rằng cuộc chiến sẽ kết thúc sau cuộc bầu cử giữa nhiệm kỳ vào đầu tháng 11 và giá năng lượng sẽ giảm ngay sau đó.
Một cú sốc giá năng lượng kéo dài khiến lãi suất tăng là rủi ro mới nhất đối với xu hướng tăng trưởng kinh tế Mỹ trong những năm gần đây, vốn đã vượt qua một số rủi ro bao gồm các đợt tăng lãi suất dồn dập của Fed vào năm 2022 và cuộc khủng hoảng ngân hàng khu vực vào năm 2023. Làn sóng AI là một yếu tố khó lường khác vì lịch sử cho thấy các các đợt bùng nổ đầu tư dựa trên công nghệ mới thường thoái trào sau một giai đoạn tăng trưởng quá mức.
Nếu nền kinh tế Mỹ rơi vào suy thoái, Chính phủ nước này sẽ đối mặt với thách thức lớn với khối nợ công khổng lồ. Thâm hụt ngân sách thường tăng lên trong các cuộc suy thoái kinh tế vì chi tiêu tăng trong khi thu nhập giảm.
Với thâm hụt bắt đầu ở mức gần 6% GDP, một cuộc suy thoái nhẹ có thể đẩy mức thâm hụt lên 8% hoặc 9% - nhà kinh tế trưởng Joseph Lavorgna của công ty SMBC Americas cho biết. Lãi suất đi vay dài hạn của Chính phủ có thể giảm ít hơn so với bình thường trong một cuộc suy thoái nếu các nhà đầu tư ngần ngại với mức vay nợ lớn như vậy.