Nobel Kinh tế 2026: Từ nền tảng vi mô đến ổn định kinh tế vĩ mô

Lãi suất, lạm phát, suy thoái, thất nghiệp, khủng hoảng năng lượng… là những vấn đề kinh tế vĩ mô luôn nằm ở tâm điểm chú ý của mọi người, từ nhà hoạch định chính sách đến từng hộ gia đình. Câu hỏi trung tâm mà các ngân hàng trung ương và chính phủ các nước cần phải trả lời mỗi khi cú sốc ập đến, đó là: nên tăng hay giảm lãi suất? Nên bơm thêm hay thắt chặt chi tiêu? Người dân và doanh nghiệp sẽ phản ứng ra sao? Giải Nobel Kinh tế 2026 đã vinh danh hai nhà kinh tế học người Mỹ - Robert E. Hall và Michael Woodford. Họ là những người đã đặt nền móng vi mô cho các mô hình mà ngày nay các ngân hàng trung ương khắp thế giới đang sử dụng để trả lời chính cho những câu hỏi trên...
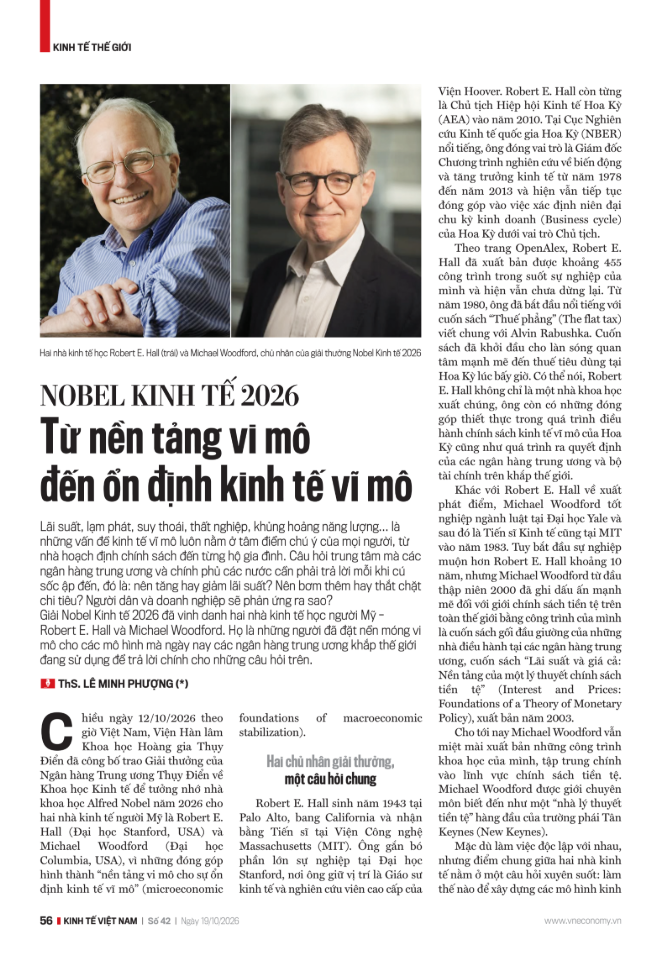
Chiều ngày 12/10/2026 theo giờ Việt Nam, Viện Hàn lâm Khoa học Hoàng gia Thụy Điển đã công bố trao Giải thưởng của Ngân hàng Trung ương Thụy Điển về Khoa học Kinh tế để tưởng nhớ nhà khoa học Alfred Nobel năm 2026 cho hai nhà kinh tế người Mỹ là Robert E. Hall (Đại học Stanford, USA) và Michael Woodford (Đại học Columbia, USA), vì những đóng góp hình thành 'nền tảng vi mô cho sự ổn định kinh tế vĩ mô' (microeconomic foundations of macroeconomic stabilization).
HAI CHỦ NHÂN GIẢI THƯỞNG, MỘT CÂU HỎI CHUNG
Robert E. Hall sinh năm 1943 tại Palo Alto, bang California và nhận bằng Tiến sĩ tại Viện Công nghệ Massachusetts (MIT). Ông gắn bó phần lớn sự nghiệp tại Đại học Stanford, nơi ông giữ vị trí là Giáo sư kinh tế và nghiên cứu viên cao cấp của Viện Hoover. Robert E. Hall còn từng là Chủ tịch Hiệp hội Kinh tế Hoa Kỳ (AEA) vào năm 2010. Tại Cục Nghiên cứu Kinh tế quốc gia Hoa Kỳ (NBER) nổi tiếng, ông đóng vai trò là Giám đốc Chương trình nghiên cứu về biến động và tăng trưởng kinh tế từ năm 1978 đến năm 2013 và hiện vẫn tiếp tục đóng góp vào việc xác định niên đại chu kỳ kinh doanh (Business cycle) của Hoa Kỳ dưới vai trò Chủ tịch.
Theo trang OpenAlex, Robert E. Hall đã xuất bản được khoảng 455 công trình trong suốt sự nghiệp của mình và hiện vẫn chưa dừng lại. Từ năm 1980, ông đã bắt đầu nổi tiếng với cuốn sách 'Thuế phẳng' (The flat tax) viết chung với Alvin Rabushka. Cuốn sách đã khởi đầu cho làn sóng quan tâm mạnh mẽ đến thuế tiêu dùng tại Hoa Kỳ lúc bấy giờ.
Có thể nói Robert E. Hall không chỉ là một nhà khoa học xuất chúng, ông còn có những đóng góp thiết thực trong quá trình điều hành chính sách kinh tế vĩ mô của Hoa Kỳ cũng như quá trình ra quyết định của các ngân hàng trung ương và bộ tài chính trên khắp thế giới.
Khác với Robert E. Hall về xuất phát điểm, Michael Woodford tốt nghiệp ngành luật tại Đại học Yale và sau đó là Tiến sĩ Kinh tế cũng tại MIT vào năm 1983. Tuy bắt đầu sự nghiệp muộn hơn Robert E. Hall khoảng 10 năm, nhưng Michael Woodford từ đầu thập niên 2000 đã ghi dấu ấn mạnh mẽ đối với giới chính sách tiền tệ trên toàn thế giới bằng công trình của mình là cuốn sách gối đầu giường của những nhà điều hành tại các ngân hàng trung ương, cuốn sách 'Lãi suất và giá cả: Nền tảng của một lý thuyết chính sách tiền tệ' (Interest and Prices: Foundations of a Theory of Monetary Policy), xuất bản năm 2003.
Cho tới nay, Michael Woodford vẫn miệt mài xuất bản những công trình khoa học của mình, tập trung chính vào lĩnh vực chính sách tiền tệ. Michael Woodford được giới chuyên môn biết đến như một 'nhà lý thuyết tiền tệ' hàng đầu của trường phái Tân Keynes (New Keynes).
Mặc dù làm việc độc lập với nhau, nhưng điểm chung giữa hai nhà kinh tế nằm ở một câu hỏi xuyên suốt: làm thế nào để xây dựng các mô hình kinh tế vĩ mô đủ tin cậy để định hướng chính sách, khi kết cục của nền kinh tế thực chất là tổng hợp của hàng triệu quyết định vi mô do các hộ gia đình và doanh nghiệp đưa ra mỗi ngày.
TỪ 'CÔNG THỨC KEYNES' ĐẾN CÚ SỐC LẠM PHÁT ĐÌNH TRỆ
Để hiểu vì sao công trình của Robert E. Hall và Michael Woodford được đánh giá cao, ta cần quay lại bối cảnh kinh tế học vĩ mô nửa sau thế kỷ XX. Sau cuộc Đại khủng hoảng kinh tế 1929-1933 diễn ra tại Hoa Kỳ, tác phẩm kinh điển 'Lý thuyết tổng quát về việc làm, lãi suất và tiền tệ' (năm 1936) của John Maynard Keynes đã trình bày quan niệm cho rằng nhà nước có thể và nên can thiệp để 'làm phẳng' chu kỳ kinh tế đã dần trở thành dòng chính trong cách điều hành nền kinh tế của các chính phủ và ngân hàng trung ương. Khi nền kinh tế suy yếu, chính phủ sẽ tăng chi tiêu hoặc ngân hàng trung ương hạ lãi suất để kích cầu. Ngược lại, khi nền kinh tế quá nóng, các chính sách này được đảo chiều.
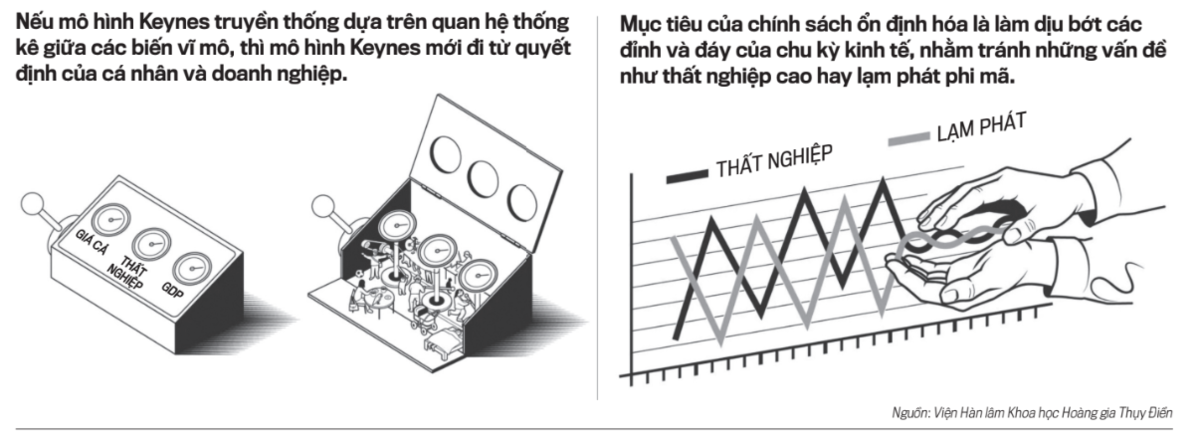
Trong hai thập niên 1950-1960, các mô hình kinh tế lượng vĩ mô quy mô lớn được xây dựng dựa trên những mối liên hệ thống kê giữa các biến số tổng hợp như sản lượng, tiêu dùng, việc làm và lạm phát. Nổi tiếng nhất là 'đường cong Phillips', mô tả quan hệ đánh đổi giữa lạm phát và thất nghiệp. Nó cũng hàm ý rằng chính phủ có thể giảm thất nghiệp một cách lâu dài bằng cách chấp nhận mức lạm phát cao hơn. Trong buổi trao giải Nobel Kinh tế năm nay, đại diện Ủy ban Nobel nhận xét, đó là 'công thức Keynes' và nó đã vận hành tốt cho đến khi không còn hiệu quả.
Sự thay đổi mạnh mẽ đến vào thập niên 1970, giữa hai cuộc khủng hoảng dầu mỏ (năm 1973 và 1979), đã đẩy giá năng lượng tăng vọt, đồng thời kéo theo lạm phát cao, thất nghiệp cao và tăng trưởng thấp cùng lúc - hiện tượng được gọi là 'lạm phát đình trệ' (stagflation).
Các chính sách kích cầu theo công thức cũ bắt đầu bộc lộ những hạn chế của nó, bởi lẽ nó chỉ làm giảm thất nghiệp trong ngắn hạn nhưng lại thổi bùng lạm phát. Niềm tin vào mối quan hệ thống kê giữa lạm phát và thất nghiệp, tưởng như ổn định, nay đã sụp đổ.
Về mặt lý thuyết, 'công thức Keynes' và 'đường cong Phillips' đã bị thách thức bởi 'phê phán Lucas', do Robert Lucas (Nobel Kinh tế 1995) đưa ra năm 1976. Lucas chỉ ra rằng các mối quan hệ thống kê giữa những biến vĩ mô trong quá khứ không phải quy luật bất biến. Chúng phản ánh cách người dân và doanh nghiệp ứng xử với chính sách thời điểm đó. Khi chính sách thay đổi, kỳ vọng và hành vi của họ thay đổi theo, kéo theo cả các mối quan hệ này. Vì thế, nếu dùng mô hình ước lượng từ dữ liệu cũ để dự báo tác động của chính sách mới là sai về mặt phương pháp, bởi mô hình đã ngầm giả định hành vi của các tác nhân là không đổi.
'Phê phán Lucas' đã góp phần mở ra một cuộc cách mạng mới trong kinh tế học. Theo đó, muốn có một mô hình đáng tin cậy, người làm mô hình phải đi sâu hơn để mô tả chính các quyết định của hộ gia đình và doanh nghiệp, dựa trên những 'tham số sâu' (deep parameters) không thay đổi theo chính sách, như sở thích, công nghệ và cách hình thành kỳ vọng.
Từ đây, kinh tế học vĩ mô đứng trước một ngã rẽ. Một hướng là trường phái chu kỳ kinh doanh thực (real business cycle) của Finn Kydland và Edward Prescott (Nobel 2004), coi biến động kinh tế chủ yếu là phản ứng tối ưu trước các cú sốc công nghệ và vì vậy phần lớn không cần đến chính sách ổn định.
Hướng còn lại, mà Hall và Woodford là những người đặt viên gạch quan trọng, chứng minh rằng chính sách ổn định vẫn có thể phát huy tác dụng nếu nó được xây dựng trên một nền tảng vi mô chặt chẽ và tính đến vai trò của kỳ vọng.
Đây chính là nền móng của trường phái thường được gọi là 'Tân Keynes' hay 'Keynes mới' (New Keynesian) và các mô hình cân bằng tổng thể động ngẫu nhiên (DSGE) mà hầu hết ngân hàng trung ương lớn hiện nay đang vận hành.
HALL VÀ WOODFORD: MỖI NGƯỜI MỘT MẢNH GHÉP
Robert E. Hall: Tiêu dùng phản ánh kỳ vọng
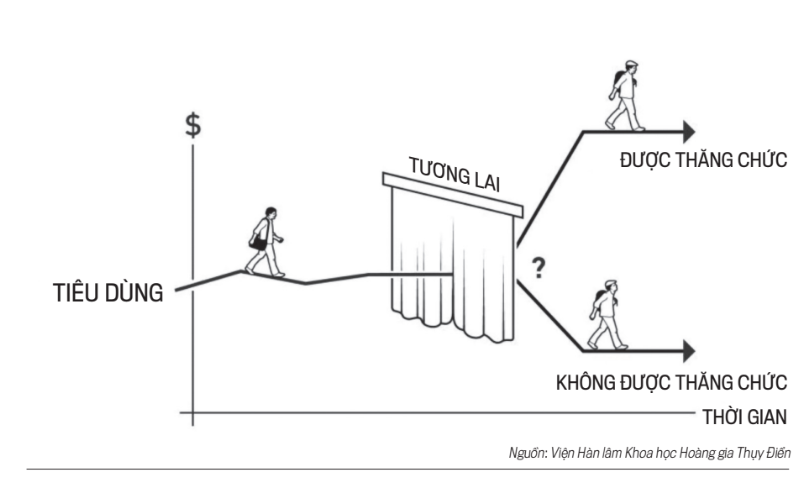
Một trong những đóng góp nổi bật nhất của Robert Hall là bài báo năm 1978 về tiêu dùng của hộ gia đình, kế thừa 'Giả thuyết thu nhập thường xuyên' của Milton Friedman (Nobel 1976). Người dân không chi tiêu theo thu nhập của từng tháng, từng năm, mà theo kỳ vọng về thu nhập trong suốt cuộc đời. Một nhân viên văn phòng trẻ, dù lương hiện tại còn khiêm tốn, vẫn có thể vay mua nhà nếu tin rằng thu nhập của họ sẽ tăng trong tương lai.
Không chỉ dừng lại ở đó, ông còn đẩy lập luận này đi xa hơn. Nếu hộ gia đình hành xử hợp lý, mọi điều dự báo được từ hôm nay đều đã nằm sẵn trong mức tiêu dùng hiện tại. Tiêu dùng chỉ thay đổi khi có thông tin bất ngờ, như một khoản tăng lương ngoài dự kiến hay tin xấu về việc làm. Vì vậy, trong những điều kiện nhất định, tiêu dùng gần như là một 'bước ngẫu nhiên' (random walk) - những gì đã biết hôm nay không giúp dự báo được nó sẽ thay đổi ra sao trong tương lai.
Phát hiện này cho thấy tiêu dùng phản chiếu kỳ vọng. Khi lạc quan, người ta chi tiêu nhiều hơn, còn khi bi quan thì thắt chặt. Trong nghiên cứu sau đó cùng Frederic Mishkin, Hall nhận thấy khoảng 80% hộ gia đình hành xử theo mô hình này. Số còn lại chi tiêu bám sát thu nhập hiện tại, nhiều khả năng vì họ không vay được tiền. Phát hiện này đã mở ra cả một hướng nghiên cứu mới về những ràng buộc tín dụng của hộ gia đình.
Michael Woodford: Lãi suất, giá cả và sức mạnh của kỳ vọng
Nếu Hall làm rõ cách hộ gia đình quyết định chi tiêu, thì Woodford lắp ghép các mảnh vi mô gồm hộ gia đình, doanh nghiệp và ngân hàng trung ương thành một khung phân tích thống nhất về chính sách tiền tệ. Mảnh ghép đầu tiên kế thừa trực tiếp ý tưởng của Hall - hộ gia đình trong mô hình của Woodford cũng nhìn về tương lai khi quyết định tiêu dùng.
Mảnh ghép thứ hai là doanh nghiệp. Vì giá chỉ được điều chỉnh không thường xuyên, hiện tượng được gọi là 'giá cứng nhắc', mỗi lần đặt giá doanh nghiệp đều phải tính đến tương lai. Ví dụ nếu tin rằng giá của đối thủ và chi phí của mình sẽ tăng, doanh nghiệp nên tăng giá ngay từ bây giờ. Vì thế, lạm phát hôm nay phụ thuộc nhiều vào kỳ vọng lạm phát ngày mai. Cũng vì giá phản ứng chậm, khi tổng cầu thay đổi, sản lượng sẽ chịu tác động trước.
Mảnh ghép cuối cùng là ngân hàng trung ương. Woodford chứng minh rằng ngân hàng trung ương điều tiết nền kinh tế thông qua lãi suất. Điều quan trọng không chỉ là lãi suất hôm nay mà còn là lộ trình lãi suất mà mọi người kỳ vọng. Vì vậy, chính sách tiền tệ về bản chất là nghệ thuật 'quản lý kỳ vọng'. Từ đây, ông đưa ra ba khuyến nghị.
Thứ nhất, ngân hàng trung ương cần theo đuổi một quy tắc chính sách nhất quán và phản ứng đủ mạnh trước lạm phát.
Thứ hai, việc truyền thông về lộ trình chính sách, tức 'định hướng chính sách tương lai' (forward guidance), có thể được dùng như một công cụ thực thụ.
Thứ ba, khi xảy ra cú sốc giá năng lượng, cần tăng lãi suất để kỳ vọng lạm phát không bị neo ở mức cao.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH CHO VIỆT NAM
Có thể nói, ba năm liên tiếp, giải Nobel Kinh tế dường như đã cùng hướng về một câu hỏi xuyên suốt lịch sử phát triển của kinh tế học từ thời Adam Smith: điều gì làm nên sự thịnh vượng của các quốc gia?
Nếu như năm 2024 nhấn mạnh vai trò của thể chế và năm 2025 đề cao đổi mới sáng tạo, thì năm nay, giải thưởng hướng sự chú ý tới ổn định kinh tế vĩ mô. Nói cách khác, thể chế và đổi mới sáng tạo quyết định một quốc gia có thể đi được bao xa, còn ổn định vĩ mô quyết định quốc gia ấy có đi được một cách vững vàng hay không.
Công trình của Robert E. Hall và Michael Woodford cho thấy nền kinh tế không phải là một cỗ máy có thể vận hành bằng vài cần gạt, mà là tổng hòa của hàng triệu hộ gia đình và doanh nghiệp luôn dõi theo, tính toán và phản ứng trước mỗi động thái chính sách. Bởi vậy, điều hành chính sách hiệu quả, trước hết, là nghệ thuật 'quản lý kỳ vọng' (managing expectations).
Đối với Việt Nam, bài học này càng trở nên thời sự. Trong bối cảnh theo đuổi mục tiêu tăng trưởng cao, đồng thời phải đối mặt với cú sốc năng lượng toàn cầu và áp lực giá cả gia tăng, rủi ro lớn nhất có lẽ không nằm ở một đợt lạm phát nhất thời, mà ở nguy cơ kỳ vọng lạm phát bị 'mất neo'. Một khi niềm tin ấy lung lay, vòng xoáy giá – lương – tỷ giá sẽ hình thành, chi phí để kiềm chế nó về sau sẽ vô cùng đắt đỏ.
Để neo giữ kỳ vọng, bài học rút ra từ giải thưởng Nobel Kinh tế năm nay gợi ý chúng ta cần ít nhất ba điểm tựa.
Thứ nhất, mục tiêu lạm phát phải rõ ràng và được bảo vệ bằng những hành động nhất quán.
Thứ hai, truyền thông chính sách cần minh bạch, định kỳ và có thể dự đoán được.
Thứ ba, chính sách tài khóa và tiền tệ phải được phối hợp nhịp nhàng, đồng bộ.
Như lịch sử phát triển kinh tế thế giới đã chỉ ra, tăng trưởng nhanh chỉ có thể bền vững khi được xây dựng trên nền tảng của niềm tin. Đối với Việt Nam, trong hành trình bứt phá để vươn lên nhóm các quốc gia thu nhập cao, đó có lẽ là bài học đáng giá nhất.
—————————
(*) Thành viên Mạng lưới Kinh tế chính sách, Tổ chức Khoa học và Chuyên gia Việt Nam toàn cầu (AVSE Global) & Trường Đại học VinUni.
Nội dung
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-42-2026.html