POW: PV Power muốn nâng tỷ lệ bao tiêu điện LNG từ 85% trở lên

PV Power đang chuẩn bị nguồn lực cho chu kỳ đầu tư mới với 2 dự án điện khí LNG Quỳnh Lập và Vũng Áng III. Tuy nhiên, doanh nghiệp cho rằng, cơ chế sản lượng điện hợp đồng tối thiểu, giá điện và khả năng cập nhật giá theo biến động LNG vẫn là những vấn đề cần tháo gỡ.
Tổng Công ty Điện lực Dầu khí Việt Nam (PV Power, mã chứng khoán: POW) ghi nhận kết quả kinh doanh tích cực trong 9 tháng, với doanh thu thuần hợp nhất đạt 49.406 tỷ đồng và lợi nhuận sau thuế đạt 6.899 tỷ đồng, tương đương 614% kế hoạch lợi nhuận cả năm.
Thông tin được ông Trương Việt Phương, Phó Tổng Giám đốc PV Power và ông Nguyễn Đình Thi, Trưởng Ban Kinh tế Kế hoạch PV Power chia sẻ tại Hội thảo gặp gỡ các nhà phân tích chứng khoán với chủ đề "Khởi đầu mới - Thành tựu mới", tổ chức tại Nhà máy điện Cà Mau 1 và 2.
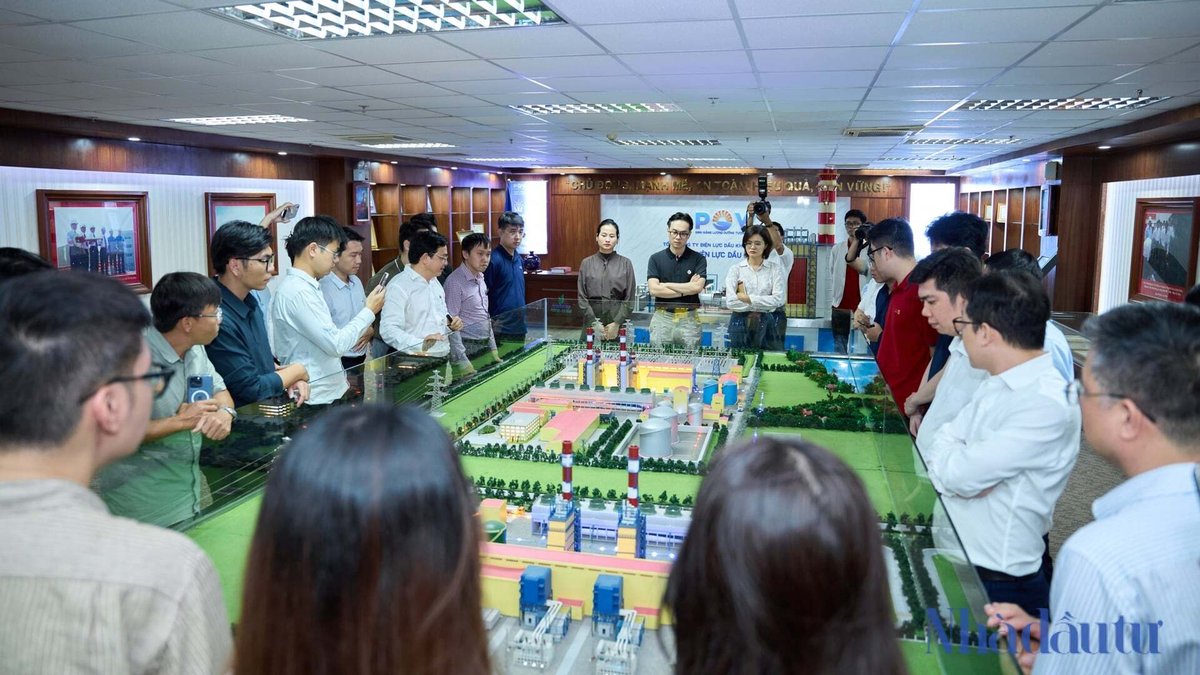
Các nhà đầu tư tham quan Nhà máy điện Cà Mau 1 và 2. Ảnh: PV
Theo đó, sản lượng điện thương phẩm của PV Power trong 9 tháng đạt 19.329 triệu kWh, bằng 89% kế hoạch năm và tăng 44% so với cùng kỳ năm 2025. Doanh thu thuần hợp nhất hoàn thành 99% kế hoạch năm, trong khi lợi nhuận sau thuế vượt xa chỉ tiêu được Đại hội đồng cổ đông thông qua.
Kết quả này đến từ việc duy trì độ khả dụng cao tại các nhà máy, chủ động bảo đảm nguồn cung nhiên liệu và tối ưu hóa chiến lược chào giá điện. Đặc biệt, việc đưa dự án Nhà máy điện Nhơn Trạch 3 và Nhơn Trạch 4 vào vận hành thương mại từ cuối năm 2025, cùng với nhu cầu phụ tải tăng cao trong năm 2026, đã đóng góp tích cực vào kết quả kinh doanh.
Trong những tháng cuối năm, doanh nghiệp đặt mục tiêu vượt các chỉ tiêu kế hoạch năm 2026, phấn đấu tổng sản lượng điện cả năm đạt trên 21,6 tỷ kWh.
Giá LNG biến động, cơ chế bao tiêu điện còn nhiều vướng mắc
Một trong những nội dung được các nhà đầu tư quan tâm là hiệu quả vận hành của Nhơn Trạch 3 và 4 trong bối cảnh giá LNG trên thị trường quốc tế biến động mạnh.
Ông Nguyễn Đình Thi cho biết, giá LNG nhập khẩu bình quân quý III phục vụ 2 nhà máy khoảng 24 USD/MMBtu. Trong trường hợp giá LNG biến động ở mức 25-32 USD/MMBtu, giá thành sản xuất điện của nhà máy có thể lên tới 5.000-6.200 đồng/kWh. Trong khi đó, giá chào bán điện ngoài sản lượng hợp đồng (QC) dao động khoảng 4.600-5.800 đồng/kWh.
Mức chênh lệch giữa giá thành sản xuất và giá chào bán cho thấy áp lực chi phí nhiên liệu đối với các nhà máy điện khí LNG, đặc biệt khi giá khí đầu vào tăng cao. Từ đó, doanh nghiệp sẽ phối hợp với PV GAS tìm kiếm nguồn cung phù hợp trên cơ sở đánh giá tình hình thị trường LNG và nhu cầu huy động của hệ thống điện.
Bên cạnh giá nhiên liệu, cơ chế sản lượng điện hợp đồng cũng là vấn đề được PV Power đặc biệt quan tâm.
Ông Trương Việt Phương nêu, sản lượng điện hợp đồng QC của Nhà máy điện Nhơn Trạch 3 và 4 năm 2027 theo quy định tại Nghị định 100 không thấp hơn 65%/GCO. Doanh nghiệp đang bám sát kế hoạch vận hành năm 2027 do NSMO lập và báo cáo Bộ Công Thương để có kế hoạch về sản lượng dự kiến và sản lượng điện hợp đồng chính xác hơn.
Đối với trường hợp sản lượng điện thực phát (Qm) thấp hơn sản lượng hợp đồng (Qc), nếu nhà máy khả dụng, doanh nghiệp sẽ được hưởng khoản chênh lệch giữa giá hợp đồng và giá thị trường tương ứng với sản lượng QC được phân bổ.
Tuy nhiên, với các dự án điện LNG mới, PV Power mong muốn tỷ lệ sản lượng điện hợp đồng được phân bổ từ 85% trở lên. Theo ông Phương, doanh nghiệp đã có nhiều văn bản kiến nghị gửi Bộ Công Thương nhưng các đề xuất này chưa được chấp thuận.
Đại diện PV Power cũng chỉ ra một số khó khăn lớn trong cơ chế giá điện theo hợp đồng mua bán điện (PPA). Trong đó, cơ chế sản lượng điện hợp đồng tối thiểu chưa đáp ứng kỳ vọng của nhà đầu tư, dẫn đến khó khăn trong thu xếp vốn cho các dự án điện khí đang triển khai.
Ngoài ra, chính sách hỗ trợ nhà đầu tư xây dựng nhà máy điện LNG chưa mang tính ổn định lâu dài; quy định về mức tỷ suất hoàn vốn nội bộ (IRR) trong đàm phán giá điện còn thấp. Đặc biệt, trong quá trình vận hành thực tế, chưa có quy định về việc cập nhật linh hoạt giá trần bản chào theo biến động của giá LNG.
Đây là những vấn đề ảnh hưởng trực tiếp đến hiệu quả đầu tư, khả năng thu xếp vốn và quyết định tham gia các dự án điện khí LNG mới. Việc hoàn thiện cơ chế hợp đồng, bảo đảm sản lượng điện bao tiêu và có phương án chia sẻ rủi ro biến động nhiên liệu được xem là những yếu tố quan trọng đối với các dự án có quy mô vốn lớn.
Chuẩn bị triển khai 2 dự án LNG, lên phương án tăng vốn
Song song với hoạt động của các nhà máy hiện hữu, PV Power đang đẩy mạnh chuẩn bị đầu tư 2 dự án điện khí LNG Quỳnh Lập tại Nghệ An và Vũng Áng III tại Hà Tĩnh.
Đối với dự án LNG Quỳnh Lập, UBND tỉnh Nghệ An đã chấp thuận chủ trương đầu tư, đồng thời chấp thuận nhà đầu tư là liên danh PV Power, SK Innovation và Công ty TNHH Mía đường Nghệ An (NASU) theo quyết định ngày 12/2/2026. Dự án được cấp giấy chứng nhận đăng ký đầu tư ngày 20/3/2026.
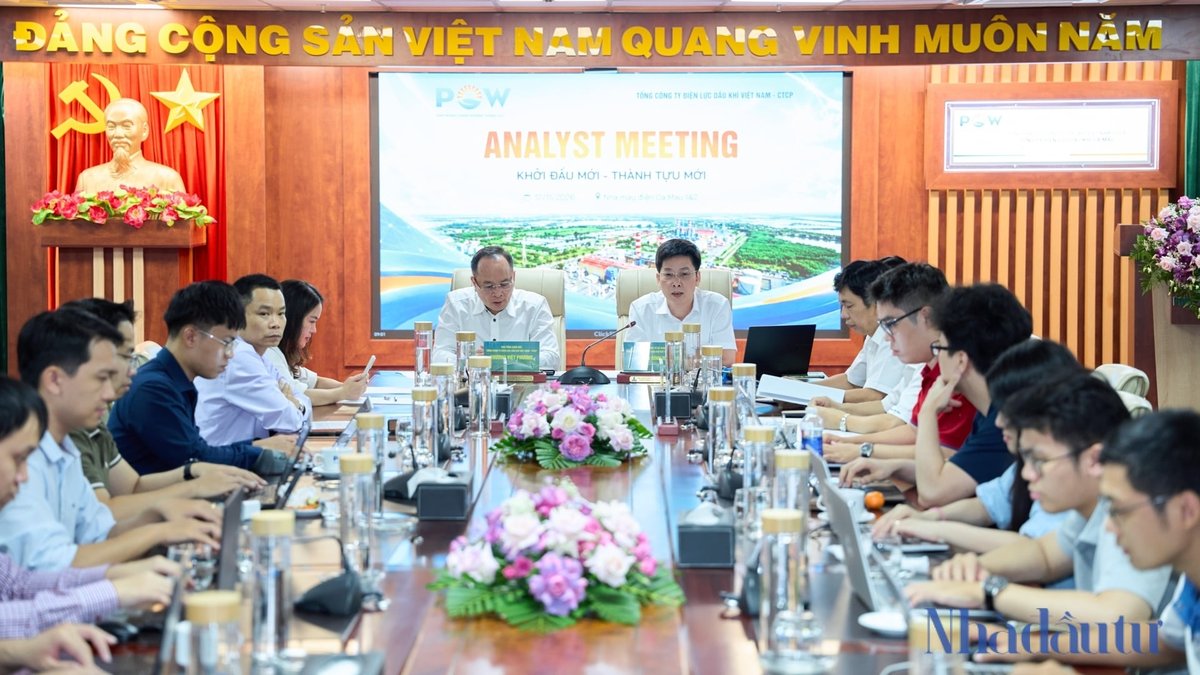
Ông Trương Việt Phương, Phó Tổng Giám đốc PV Power (trái) và ông Nguyễn Đình Thi, Trưởng Ban Kinh tế Kế hoạch PV Power chia sẻ thông tin tại hội thảo. Ảnh: PV
Công ty CP Điện LNG Quỳnh Lập được thành lập ngày 14/9/2026 và tổ chức Đại hội đồng cổ đông lần đầu ngày 18/9/2026. Hiện dự án đang triển khai lập báo cáo nghiên cứu khả thi, đánh giá tác động môi trường, các báo cáo chuyên ngành, quy hoạch chi tiết 1/500 và thiết kế FEED cho hạng mục kho cảng LNG.
PV Power dự kiến trình phê duyệt báo cáo nghiên cứu khả thi trong quý I/2027, ký hợp đồng EPC vào cuối quý I/2027, triển khai xây dựng từ quý II/2027 và đưa dự án vào vận hành thương mại trong quý IV/2029 hoặc năm 2030.
Trong khi đó, dự án Nhà máy điện LNG Vũng Áng III đã được UBND tỉnh Hà Tĩnh chấp thuận chủ trương đầu tư, đồng thời chấp thuận liên danh PV Power, LILAMA và B.Grimm là nhà đầu tư vào tháng 6/2026.
Dự án đang hoàn thiện hồ sơ nghiên cứu khả thi, trình thẩm định, phê duyệt quy hoạch chi tiết 1/500 và triển khai các công tác chuẩn bị đầu tư khác. PV Power dự kiến trình phê duyệt báo cáo nghiên cứu khả thi trong quý IV/2026-I/2027, ký hợp đồng EPC từ quý I-II/2027, khởi công xây dựng trong quý II-III/2027 và vận hành thương mại vào giai đoạn 2030-2031.
Để triển khai các dự án, PV Power đang phối hợp với các cổ đông đàm phán hợp đồng tư vấn tài chính, đồng thời làm việc với các tổ chức tín dụng trong và ngoài nước nhằm thu xếp vốn. Riêng dự án Quỳnh Lập, doanh nghiệp đã làm việc với một số ngân hàng để khảo sát thị trường.
Về nguồn vốn chủ sở hữu, ông Trương Việt Phương nhấn mạnh, PV Power đang xây dựng phương án tăng vốn điều lệ trong giai đoạn 2027-2030. Đây là một trong những giải pháp nhằm bổ sung nguồn lực tài chính, phục vụ kế hoạch đầu tư và triển khai các dự án điện khí LNG trong thời gian tới.
Cùng với các dự án LNG, doanh nghiệp cũng đang nghiên cứu mở rộng đầu tư vào các nguồn năng lượng tái tạo như thủy điện nhỏ, điện mặt trời lòng hồ, điện rác và điện gió trên bờ.
Với kế hoạch đầu tư mới, bài toán của PV Power không chỉ nằm ở khả năng huy động vốn và triển khai dự án đúng tiến độ, mà còn phụ thuộc vào việc hoàn thiện cơ chế giá điện, sản lượng hợp đồng và bảo đảm nguồn cung nhiên liệu. Đây sẽ là những yếu tố ảnh hưởng trực tiếp đến hiệu quả của chu kỳ đầu tư LNG tiếp theo.
Vũ Phạm