PVT 2026: Khi đội tàu đa phân khúc gặp chu kỳ cước vận tải biển thuận lợi

Cước thuê VLCC trên tuyến Trung Đông – Trung Quốc vượt 1,2 triệu USD/ngày, Baltic Dry Index vẫn đứng trên 3.400 điểm, trong khi PVTrans đã nâng quy mô đội tàu lên 68 chiếc với tổng trọng tải gần 2,1 triệu DWT. Nhưng điểm đáng chú ý của PVT không nằm ở một chỉ số cước đơn lẻ. Lợi thế lớn hơn nằm ở cấu trúc đội tàu đa phân khúc và hệ sinh thái doanh nghiệp thành viên, cho phép PVTrans tiếp xúc đồng thời với nhiều chu kỳ vận tải biển khác nhau.
PVT đã vượt khỏi mô hình một doanh nghiệp vận tải dầu khí thuần túy
PVTrans hiện sở hữu và quản lý 68 tàu với tổng trọng tải gần 2,1 triệu DWT. Cơ cấu gồm 4 tàu dầu thô với hơn 427.000 DWT, 8 tàu dầu sản phẩm hơn 388.000 DWT, 19 tàu hóa chất hơn 335.000 DWT, 21 tàu LPG hơn 184.000 DWT, 15 tàu hàng rời hơn 656.000 DWT và một tàu FSO/FPSO khoảng 104.000 DWT.
Quy mô chỉ là một phần của câu chuyện. Điều đáng chú ý hơn là sự phân tán của tài sản vận tải trên nhiều phân khúc. BDI chỉ phản ánh thị trường hàng khô rời. Cước VLCC phản ánh một phần vận tải dầu thô. LPG, hóa chất và dầu sản phẩm lại vận động theo những cấu trúc cung – cầu khác. Vì vậy, dùng BDI hoặc một mức cước tanker riêng lẻ để đại diện cho toàn bộ PVT có thể dẫn tới sai lệch.
Cách tiếp cận phù hợp hơn là bóc tách hệ sinh thái PVTrans để xác định tài sản nào đang đứng gần nhất với từng chu kỳ cước.
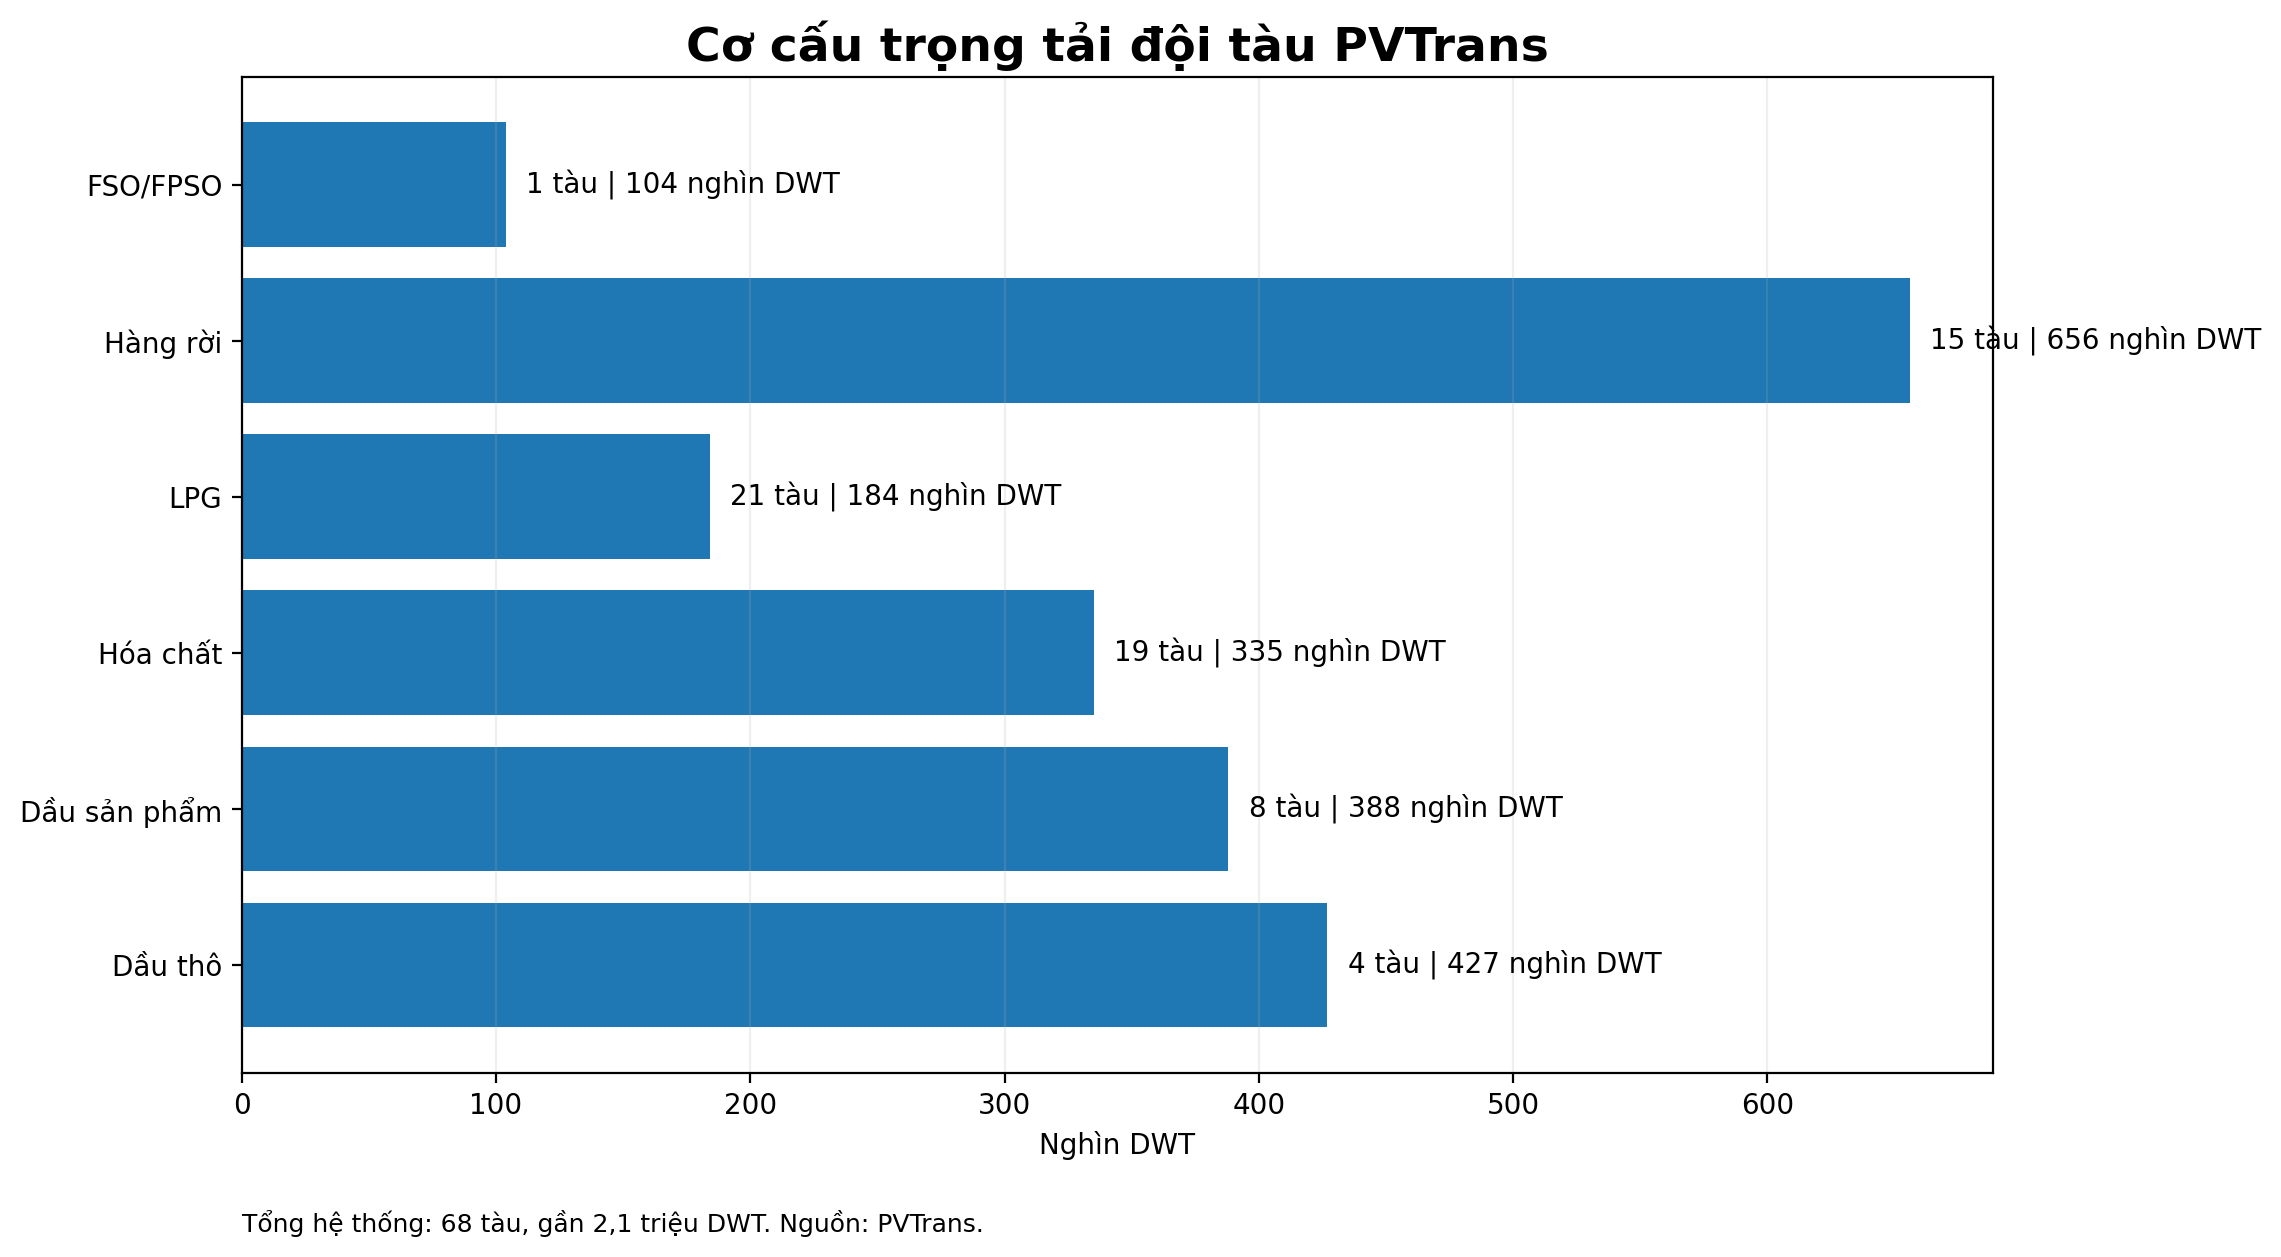
Cơ cấu đội tàu PVTrans. Nguồn: PVTrans, cập nhật tháng 8/2026.
PVP, PDV và các đơn vị thành viên: Lớp tài sản cần được nhìn sâu hơn
PVP – Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương – là một mắt xích đáng chú ý ở mảng vận tải dầu. Báo cáo thường niên PVTrans 2025 cho biết PVP sở hữu và quản lý đội tàu gồm tàu dầu thô Aframax, tàu dầu sản phẩm MR và FSO. Vì vậy, diễn biến tanker quốc tế có ý nghĩa trực tiếp hơn đối với môi trường khai thác của PVP so với mảng hàng rời.
Ở chiều khác, PDV – Công ty Cổ phần Vận tải và Tiếp vận Phương Đông Việt, hoạt động với thương hiệu PVT Logistics – tạo thêm mức độ tiếp xúc với hàng rời và hóa chất. Báo cáo thường niên 2025 cho biết PVT Logistics sở hữu và quản lý 10 tàu tại thời điểm cuối năm 2025, gồm tàu hóa chất, Supramax và Handysize.
Ngày 14/8/2026, PVT Logistics tiếp nhận thêm PVT Opal, tàu Ultramax trọng tải khoảng 61.456 DWT. Sau thương vụ này, tổng quy mô đội tàu PVTrans tăng lên 68 chiếc và đội tàu hàng rời của hệ thống đạt 15 tàu với tổng trọng tải hơn 656.000 DWT.
Ở mảng LPG, hệ sinh thái tiếp tục mở rộng thông qua các đơn vị thành viên. Ngày 13/4/2026, NV Trans tiếp nhận Morning Diana, sức chở 5.000 CBM; đầu tháng 5, Gas Shipping bổ sung Avenir Gas, cũng có sức chở 5.000 CBM. Hai tàu này nâng tổng số tàu LPG của PVTrans lên 21 chiếc.
Nhìn từ cấu trúc này, PVT thực chất đang sở hữu nhiều “động cơ” vận tải bên dưới một báo cáo hợp nhất: PVP gần hơn với tanker; PDV/PVT Logistics tạo độ nhạy với hàng rời và hóa chất; NV Trans và Gas Shipping mở rộng năng lực LPG. Đây vừa là cơ chế phân tán rủi ro, vừa mở khả năng hưởng lợi khi các phân khúc cước không tạo đỉnh cùng một thời điểm.
Cước VLCC vượt 1,2 triệu USD/ngày: Đọc đúng con số quan trọng hơn bản thân con số
Financial Times ngày 23/9 dẫn dữ liệu Braemar cho biết chi phí thuê VLCC trên tuyến Trung Đông – Trung Quốc đã vượt 1,2 triệu USD/ngày. VLCC trong trường hợp này là loại tàu có khả năng vận chuyển khoảng 2 triệu thùng dầu.
Đây là một diễn biến đặc biệt của thị trường tanker, nhưng không phải mức cước chung của mọi tàu dầu và càng không phải mức cước có thể áp trực tiếp cho đội tàu PVT. Giá trị phân tích nằm ở nguyên nhân phía sau: rủi ro tại Hormuz, hành trình kéo dài, thời gian chờ và hoạt động chuyển tải tàu–tàu làm giảm nguồn cung vận tải hiệu dụng.
Khi một tàu cần nhiều thời gian hơn để hoàn thành cùng một vòng vận chuyển, số chuyến có thể thực hiện trong kỳ giảm xuống dù số lượng tàu vật lý không đổi. Đây là cơ chế kinh tế quan trọng phía sau mặt bằng cước cực cao trên một số tuyến VLCC.
Đối với PVT và đặc biệt phần hệ sinh thái liên quan đến vận tải dầu, môi trường tanker cao là biến số thuận lợi cần theo dõi. Mức độ hưởng lợi cuối cùng phải được kiểm chứng bằng TCE thực nhận, tỷ lệ khai thác, tuyến hoạt động và lịch tái ký hợp đồng, thay vì suy trực tiếp từ mức cước VLCC quốc tế.
Hàng rời vẫn mạnh hơn những gì một phiên giảm của BDI thể hiện
Ngày 25/9, Baltic Dry Index đóng cửa tại 3.426 điểm, giảm 47 điểm, tương đương khoảng 1,3% trong phiên nhưng vẫn tăng 1,6% trong tuần. Bên dưới chỉ số tổng hợp có sự phân hóa: Capesize giảm trong phiên, trong khi Panamax và Supramax tiếp tục tăng; tính cả tuần, Panamax tăng gần 7% và Supramax tăng khoảng 1,1%.
Chi tiết này có ý nghĩa khi phân tích PDV/PVT Logistics. PVT Opal thuộc nhóm Ultramax, trong khi đội tàu hàng rời của hệ thống có nhiều tàu cỡ Supramax. Một phiên BDI giảm do Capesize vì thế không đủ để kết luận điều kiện khai thác của toàn bộ mảng hàng rời đã suy yếu.
Trên biểu đồ phân tích hiện tại, BDI đang ở 3.426 điểm, ngay phía trên vùng 3.299–3.412 điểm. Đây là vùng cần quan sát trong nhịp kiểm định tiếp theo. Các mốc 3.657 và 3.943 điểm là vùng tham chiếu kỹ thuật phía trên trong trường hợp xu hướng tiếp tục được xác nhận. Phần đường đi tương lai trên biểu đồ là dự phóng để kiểm chứng, không phải dữ liệu đã xảy ra.
Điểm quan trọng hơn một mức điểm cụ thể là sự xác nhận giữa BDI tổng hợp và những phân khúc gần với đội tàu thực tế của doanh nghiệp. BDI giữ nền nhưng Supramax suy yếu mạnh sẽ mang hàm ý khác với trường hợp BDI, Panamax và Supramax cùng duy trì sức mạnh.
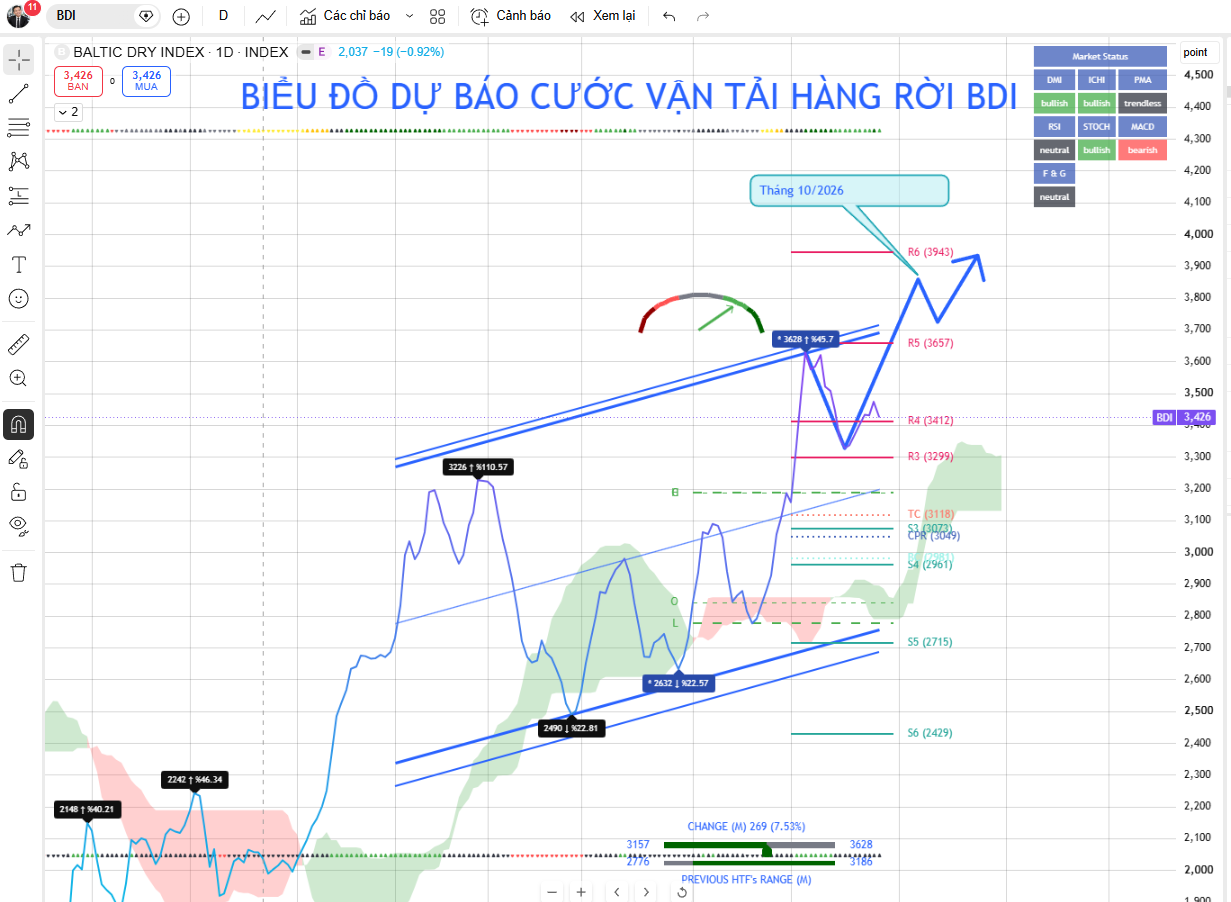
Biểu đồ phân tích BDI tháng 10/2026. Phần đường đi tương lai là kịch bản dự báo để kiểm chứng.
Nền lợi nhuận đã thay đổi trước khi câu chuyện cước mới được phản ánh đầy đủ
Quý II/2026, PVTrans đạt hơn 5.700 tỷ đồng doanh thu thuần và 553 tỷ đồng lợi nhuận ròng, tăng lần lượt 32% và 87% so với cùng kỳ. Lũy kế sáu tháng, doanh thu hợp nhất đạt khoảng 10.160 tỷ đồng, lợi nhuận trước thuế hơn 1.334 tỷ đồng, tương ứng tăng khoảng 39% và 71% so với cùng kỳ.
So với kế hoạch năm 2026 là 16.500 tỷ đồng doanh thu hợp nhất và 1.500 tỷ đồng lợi nhuận trước thuế, PVT đã thực hiện gần 89% kế hoạch lợi nhuận sau nửa đầu năm.
Điểm đáng chú ý nằm ở thời điểm: PVT bước vào giai đoạn cước vận tải quốc tế biến động theo hướng thuận lợi ở một số phân khúc với nền lợi nhuận đã tăng mạnh từ trước. Điều đó khác về bản chất với một doanh nghiệp mà luận điểm chỉ dựa trên kỳ vọng cước tương lai.
Tuy nhiên, kết quả sáu tháng đầu năm không chứng minh rằng tốc độ tăng lợi nhuận sẽ được duy trì nguyên trạng. Đội tàu mở rộng làm tăng công suất nhưng đồng thời kéo theo khấu hao, chi phí vốn và chi phí vận hành.
Lợi thế thực sự nằm ở khả năng luân chuyển động lực giữa các phân khúc
PVP tạo mức độ tiếp xúc với vận tải dầu. PDV/PVT Logistics mở rộng hàng rời và hóa chất. NV Trans cùng Gas Shipping bổ sung năng lực LPG. Các đội tàu dầu sản phẩm và những đơn vị khác trong hệ thống tạo thêm các nguồn doanh thu có chu kỳ riêng.
Trong một thị trường mà tanker, dry bulk, LPG và hóa chất không nhất thiết cùng bước vào pha thuận lợi hoặc suy yếu tại một thời điểm, sự đa dạng này tạo ra khả năng luân chuyển động lực giữa các phân khúc.
Nhưng đây cũng chính là giới hạn của những cách định giá đơn giản. PVT không phải doanh nghiệp VLCC thuần túy để lấy mức 1,2 triệu USD/ngày làm đại diện cho lợi nhuận; cũng không phải doanh nghiệp hàng rời thuần túy để mỗi biến động của BDI được chuyển nguyên trạng vào kết quả kinh doanh.
Bốn nhóm dữ liệu cần kiểm chứng trong quý IV là TCE và cước thực nhận; lịch tái ký hợp đồng; chi phí nhiên liệu, bảo hiểm, tài chính và khấu hao; cuối cùng là hiệu quả khai thác của công suất mới. Việc bình thường hóa Hormuz hoặc suy yếu đồng thời của các phân khúc cước sẽ làm giảm cơ sở của luận điểm tích cực.
PVT vì vậy đang đứng tại giao điểm của ba yếu tố: kết quả kinh doanh đã cải thiện mạnh, đội tàu tiếp tục mở rộng và nhiều phân khúc vận tải quốc tế đang xuất hiện điều kiện thuận lợi. Nhưng lợi thế đáng quan tâm nhất không phải con số 68 tàu hay một phiên BDI tăng. Đó là cấu trúc của 68 tàu ấy và cách chúng được phân bổ giữa nhiều chu kỳ vận tải.
Khi nhìn xuống PVP, PDV/PVT Logistics, NV Trans, Gas Shipping và các đơn vị thành viên khác, PVT hiện lên như một hệ sinh thái vận tải biển đa phân khúc hơn là một cổ phiếu đại diện đơn thuần cho dầu khí hay BDI.
Câu hỏi quan trọng nhất cần để quý IV trả lời bằng số liệu là: bao nhiêu lợi thế từ mặt bằng cước hiện tại thực sự được chuyển hóa thành lợi nhuận và dòng tiền của doanh nghiệp.
Nguồn tham khảo chính
– PVTrans: Đội tàu – 68 tàu, gần 2,1 triệu DWT và cơ cấu theo phân khúc.
– PVTrans, 15/8/2026: PVT Logistics tiếp nhận PVT Opal, Ultramax khoảng 61.456 DWT.
– PVTrans, 6/5/2026: NV Trans và Gas Shipping tiếp nhận hai tàu LPG.
– PVTrans: Báo cáo thường niên 2025 – thông tin PVP/Pacific và PVT Logistics/PDV.
– PVTrans: Kết quả kinh doanh quý II và sáu tháng đầu năm 2026.
– Financial Times/Braemar, 23/9/2026: cước VLCC trên tuyến Trung Đông – Trung Quốc vượt 1,2 triệu USD/ngày.
– Baltic Exchange/Reuters: BDI và các cấu phần Capesize, Panamax, Supramax ngày 25/9/2026.
Bùi Quang Long
Dữ liệu thị trường cập nhật đến ngày 25/9/2026. Phần dự phóng trên biểu đồ BDI là kịch bản phân tích để tương lai kiểm chứng, không phải dữ liệu đã xảy ra. Nội dung cung cấp góc nhìn phân tích, không phải chỉ định mua hoặc bán chứng khoán.