Theo Phó Thống đốc, trong 9 tháng đầu năm, Ngân hàng Nhà nước đã triển khai đồng bộ các giải pháp về tín dụng, phối hợp với chính sách tiền tệ và các chính sách kinh tế vĩ mô nhằm hỗ trợ phục hồi, phát triển kinh tế.
Quý IV, tiếp tục hướng dòng vốn tín dụng vào lĩnh vực ưu tiên, hạ tầng, công nghệ chiến lược và nhà ở xã hội
Vneconomy
· 15 giờ trước
Trong quý IV/2026, Ngân hàng Nhà nước sẽ tiếp tục hướng dòng vốn tín dụng vào các lĩnh vực ưu tiên, các động lực tăng trưởng, dự án hạ tầng, công nghệ chiến lược và nhà ở xã hội; đồng thời kiểm soát chặt tín dụng đối với các lĩnh vực tiềm ẩn rủi ro.
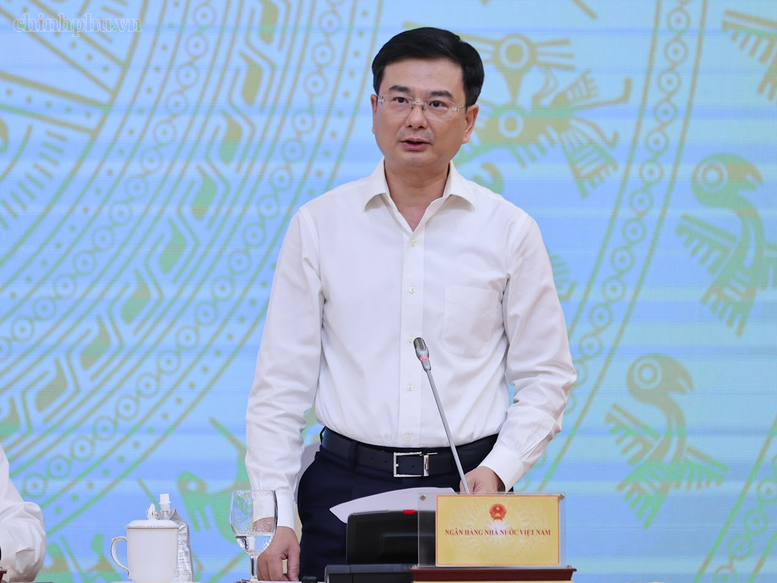
Tại họp báo Chính phủ thường kỳ tháng 9 vào trưa ngày 3/10, Tạp chí Kinh tế Việt Nam/VnEconomy đặt câu hỏi: Trong những tháng cuối năm, Ngân hàng Nhà nước Việt Nam sẽ điều hành tín dụng ra sao để vừa đáp ứng nhu cầu vốn cho tăng trưởng vào đảm bảo an toàn hệ thống và kiểm soát lạm phát?
Trả lời câu hỏi này, Phó Thống đốc Ngân hàng Nhà nước Việt Nam Phạm Thanh Hà cho biết mục tiêu xuyên suốt là đáp ứng nhu cầu vốn cho nền kinh tế, hỗ trợ tăng trưởng nhưng vẫn phải bảo đảm an toàn hệ thống, kiểm soát lạm phát và ổn định kinh tế vĩ mô.
Đến ngày 30/9, tổng dư nợ của hệ thống các tổ chức tín dụng đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Mức tăng này phù hợp với mục tiêu điều hành tín dụng của Ngân hàng Nhà nước trong năm 2026.
MỞ RỘNG DƯ ĐỊA TÍN DỤNG CHO CÁC ĐỘNG LỰC TĂNG TRƯỞNG
Để tạo thêm dư địa cung ứng vốn, Ngân hàng Nhà nước đã triển khai nhiều giải pháp nhằm giúp các tổ chức tín dụng chủ động cấp vốn cho các lĩnh vực ưu tiên, công trình và dự án trọng điểm của nền kinh tế.
Trong đó, cơ quan quản lý đã hướng dẫn các tổ chức tín dụng chủ động cấp tín dụng đối với một số nhu cầu quan trọng như nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch sinh thái và khu nghỉ dưỡng. Dư nợ phát sinh trong các lĩnh vực này không tính vào dư nợ tín dụng cần kiểm soát.
Các ngân hàng thương mại cũng được chủ động không tính vào phần dư nợ tín dụng tăng thêm đối với các công trình, dự án quy mô lớn, trọng điểm, có tính lan tỏa, liên kết vùng và đóng góp cho mục tiêu tăng trưởng hai con số.
Một trong những chương trình được ngành ngân hàng đẩy mạnh từ đầu tháng 8 là tín dụng dành cho các động lực tăng trưởng của nền kinh tế và doanh nghiệp nhỏ và vừa.
Từ 4 ngân hàng thương mại nhà nước đăng ký ban đầu, đến nay đã có 19 ngân hàng tham gia với tổng quy mô khoảng 409.000 tỷ đồng. Trong đó, 10 ngân hàng đã giải ngân, với khoảng 12.900 lượt khách hàng có dư nợ, tổng dư nợ đạt khoảng 18.600 tỷ đồng.
Lãi suất cho vay của chương trình thấp hơn từ 1-3,6% so với lãi suất cho vay thông thường tại chính các ngân hàng tham gia.
Cùng với đó, chương trình cho vay liên kết sản xuất, chế biến và tiêu thụ sản phẩm lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long tiếp tục được triển khai. Lãi suất cho vay thấp hơn tối thiểu 1% so với lãi suất cho vay cùng kỳ hạn của ngân hàng thương mại tham gia chương trình. Đến nay, khoảng 5.000 tỷ đồng đã được giải ngân.
QUÝ IV TẬP TRUNG VỐN CHO LĨNH VỰC ƯU TIÊN
Theo Phó Thống đốc Phạm Thanh Hà, kinh tế thế giới thời gian tới được dự báo tiếp tục diễn biến phức tạp, khó lường, trong khi quý IV là giai đoạn quyết định để hoàn thành các mục tiêu phát triển kinh tế - xã hội năm 2026.
Để góp phần thực hiện mục tiêu tăng trưởng kinh tế hai con số, Ngân hàng Nhà nước sẽ tiếp tục rà soát, sửa đổi và hoàn thiện khuôn khổ pháp lý, cơ chế, chính sách tín dụng, qua đó tạo thuận lợi hơn cho hoạt động cho vay cũng như khả năng tiếp cận vốn của người dân và doanh nghiệp.
Các tổ chức tín dụng sẽ được yêu cầu tập trung vốn vào các lĩnh vực ưu tiên, lĩnh vực tạo động lực tăng trưởng kinh tế, đồng thời kiểm soát chặt tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Ngành ngân hàng cũng tiếp tục triển khai các chương trình, chính sách tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ và Ngân hàng Nhà nước; kịp thời tháo gỡ khó khăn về vốn cho người dân và doanh nghiệp.
Một nhiệm vụ khác được đặt ra là tiếp tục đơn giản hóa thủ tục, quy trình cho vay và đẩy mạnh ứng dụng công nghệ số nhằm tạo điều kiện thuận lợi hơn cho khách hàng tiếp cận tín dụng ngân hàng.
Trong quý cuối năm, một loạt chương trình tín dụng trọng tâm sẽ tiếp tục được thúc đẩy, gồm tín dụng ưu đãi cho các động lực tăng trưởng và doanh nghiệp nhỏ và vừa; cho vay lĩnh vực nông, lâm, thủy sản; chương trình tín dụng liên kết sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long.
Dòng vốn cũng sẽ được hướng mạnh hơn vào đầu tư hạ tầng điện, giao thông, công nghệ chiến lược và chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP của Chính phủ.
Bên cạnh nguồn tín dụng thương mại, Ngân hàng Nhà nước sẽ tiếp tục chỉ đạo, hỗ trợ Ngân hàng Chính sách xã hội đẩy mạnh tín dụng chính sách cho các đối tượng thuộc chương trình mục tiêu theo chỉ đạo của Chính phủ.
Theo Phó Thống đốc Phạm Thanh Hà, việc điều hành tín dụng trong những tháng cuối năm sẽ tiếp tục đặt trong tổng thể điều hành chính sách tiền tệ, vừa tạo điều kiện cung ứng vốn cho sản xuất, kinh doanh và các động lực tăng trưởng, vừa bảo đảm an toàn hoạt động của hệ thống ngân hàng và mục tiêu kiểm soát lạm phát.