Sàng lọc 5 cổ phiếu hưởng lợi lớn từ mặt bằng lãi suất cao

Mặt bằng lãi suất tăng cao từ đầu năm do thanh khoản hệ thống chưa cải thiện khi tăng trưởng tín dụng luôn duy trì ở mức cao hơn so với tăng trưởng huy động.
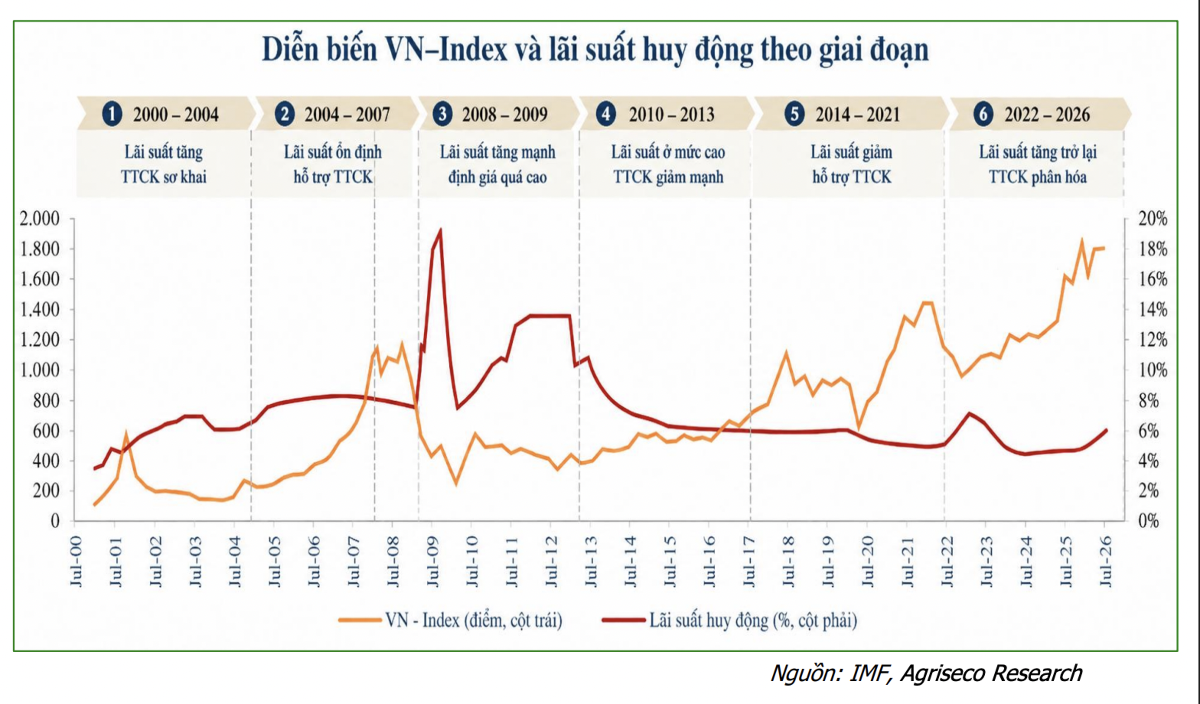
Theo số liệu Ngân hàng Nhà nước, tăng trưởng tín dụng 8 tháng đầu năm đạt mức 9,71% trong khi huy động vốn chỉ tăng khoảng 7,97%; Sức ép lạm phát trong nước có xu hướng gia tăng; Lãi suất toàn cầu duy trì ở mức cao.
Tại Mỹ, ngày 16/09 vừa qua Cục Dự trữ liên bang Mỹ (FED) đã nâng lãi suất cơ bản thêm 0,25% lên mức 3,75% - 4% - mức cao so với mục tiêu 2%. Đây là lần tăng đầu tiên kể từ năm 2023. Xu hướng này được dự báo sẽ tiếp diễn trong thời gian tới trong bối cảnh áp lực lạm phát và chi phí năng lượng gia tăng và có thể duy trì ở mức cao lâu hơn thời gian tới. Theo công cụ CME FedWatch, thị trường kỳ vọng lãi suất sẽ tăng lên 4 – 4,25% cuối năm nay và ở mức 4,5 – 4,75% vào năm 2027.
Các Ngân hàng Trung ương lớn trên thế giới bắt đầu tăng lãi suất trở lại do áp lực. Ngân hàng Trung ương Nhật Bản (BoJ) đã nâng lãi suất lên mức 1% - mức cao nhất trong vòng 31 năm và dự kiến sẽ tiếp tục tăng lãi suất trong bối cảnh lạm phát được dự báo gia tăng tại quốc gia này.
Ngân hàng Trung ương châu Âu (ECB) đảo chiều chính sách sau 3 năm khi tiếp tục nâng lãi suất thêm 0,25% lên 2,5% vào kỳ họp tháng 9 mới đây. Tại Châu Á, Ngân hàng Trung ương Hàn Quốc (BoK) đã nâng lãi suất lên 2,75% tháng 7/2026 và sẽ duy trì chính sách thắt chặt.
Nhiều Ngân hàng Thương mại trong nước đã đồng loạt tăng lãi suất huy động, dao động từ 6,8% - 7,6%/năm với kỳ hạn 12 tháng, cao hơn khoảng 2-2,5% so với đầu năm. Bên cạnh đó, lãi suất trái phiếu Chính phủ kỳ hạn 10 năm đã tăng từ mức 3,9% từ đầu năm nay lên mức 4,57%/năm, gần bằng với thời điểm trước khi dịch Covid - 19 bùng phát.
Xét về tương quan, lãi suất có mối quan hệ ngược chiều tới thị trường chứng khoán. Thống kê của Agriseco cho thấy: Giai đoạn 2000 – 2021: Hệ số tương quan (theo chuỗi dữ liệu tháng) giữa lãi suất huy động và VN-Index là -0,33 thể hiện hai yếu tố này có mối tương quan ngược chiều. Trong đó, giai đoạn 2006 – 2021 và giai đoạn 2014 – 2021 mối tương quan ngược chiều này ngày càng rõ nét hơn khi hệ số lần lượt đạt mức -0,61 và -0,71.
Giai đoạn 2022 – hiện tại: Hệ số tương quan giữa đạt mức -0,4, cho thấy lãi suất vẫn là biến số quan trọng nhưng diễn biến thị trường chứng khoán ngày càng chịu tác động lớn hơn từ tăng trưởng lợi nhuận, dòng vốn và các yếu tố riêng của thị trường.
Trong giai đoạn 2022-2026: Lãi suất tăng mạnh trong năm 2022 trước áp lực lạm phát, tỷ giá và chu kỳ thắt chặt tiền tệ toàn cầu; sau đó giảm nhanh trong năm 2023 – nửa đầu 2025. Từ cuối 2025–2026, lãi suất huy động tăng cao khi tín dụng tăng nhanh, nhu cầu vốn cao và áp lực tỷ giá, lạm phát gia tăng.
VN-Index: Năm 2022 giảm mạnh hơn 31% từ vùng 1.500 về vùng 1.000 điểm khi lãi suất tăng, sau đó phục hồi trong 2023 và tăng khoảng 41% trong 2025, lên vùng 1.780 điểm. Từ cuối 2025–2026, dù lãi suất tăng trở lại, VN-Index nhìn chung đi ngang so với đầu năm, nhịp tăng lên vùng 1.900 điểm đầu năm chủ yếu từ một số cổ phiếu vốn hóa lớn có câu chuyện riêng. Dòng tiền vẫn phân hóa mạnh, trong khi thị trường vẫn được hỗ trợ bởi tăng trưởng lợi nhuận, cải thiện hạ tầng và kỳ vọng nâng hạng.
Giai đoạn 2014-2021: Lãi suất bước vào chu kỳ giảm kéo dài, đặc biệt xuống vùng thấp giai đoạn 2020–2021, lãi suất huy động giảm xuống vùng thấp lịch sử 4–5%/năm khi chính sách được nới lỏng để ứng phó với COVID-19. VN-Index: Hình thành xu hướng tăng dài hạn và tiến sát 1.500 điểm cuối năm 2021 – mức cao nhất trong giai đoạn này. Lãi suất thấp, lợi nhuận tăng và dòng tiền cá nhân cùng hỗ trợ thị trường.
Giai đoạn 2010-2013: Lãi suất tiếp tục neo ở mức cao, đặc biệt trong 2010–2011 khi lạm phát tăng mạnh; Ngân hàng Nhà nước (NHNN) áp dụng trần lãi suất huy động 14%. Từ 2012–2013, lạm phát hạ nhiệt và tăng trưởng suy yếu tạo điều kiện để mặt bằng lãi suất từng bước giảm xuống. VN-Index: Giảm về khoảng 350 điểm cuối năm 2011 do chi phí vốn cao, tín dụng bị kiểm soát và bất động sản khó khăn; thị trường phục hồi rõ hơn khi lãi suất bắt đầu giảm từ năm 2013.
Trong môi trường lãi suất tăng, chi phí vốn cao hơn và dòng tiền trên thị trường chứng khoán có xu hướng phân hóa mạnh. Do đó, Agriseco khuyến nghị nhà đầu tư thận trọng với các doanh nghiệp sử dụng đòn bẩy lớn, nhu cầu tái cấp vốn cao và có độ nhạy lớn với biến động thị trường do chi phí lãi vay gia tăng có thể gây áp lực lên biên lợi nhuận, dòng tiền và kết quả kinh doanh.
Tác động này thường rõ nét hơn tại các ngành có nhu cầu vốn lớn như xây dựng – hạ tầng, hàng không, thép, ô tô và một số doanh nghiệp bất động sản.
Tuy nhiên, nhiều doanh nghiệp vẫn có khả năng chống chịu hoặc hưởng lợi từ môi trường lãi suất tăng cao. Theo đó, Agriseco sàng lọc các cổ phiếu có lượng tiền mặt và đầu tư tài chính lớn, trạng thái tiền ròng tích cực, nền tảng tài chính lành mạnh, dòng tiền ổn định, mức độ phụ thuộc thấp vào vốn vay và sản phẩm đầu ra ít bị ảnh hưởng bởi mặt bằng lãi suất cao.
Các cổ phiếu này gồm: TCB, PVS, BSR, GVR, SAB. Đây là nhóm có khả năng duy trì kết quả kinh doanh tốt hơn tương đối, đồng thời có thể được hỗ trợ thêm từ lợi suất tiền gửi và tài sản tài chính tăng.