Sau soát xét, HNG báo lỗ tăng thêm và bị nghi ngờ khả năng hoạt động liên tục

Trong báo cáo tài chính hợp nhất soát xét bán niên 2026, kiểm toán viên có nhấn mạnh về khả năng hoạt động liên tục, nguyên nhân là công ty đã phát sinh khoản lỗ thuần với số tiền là 186,8 tỷ đồng và lỗ lũy kế là 13.231,1 tỷ đồng.
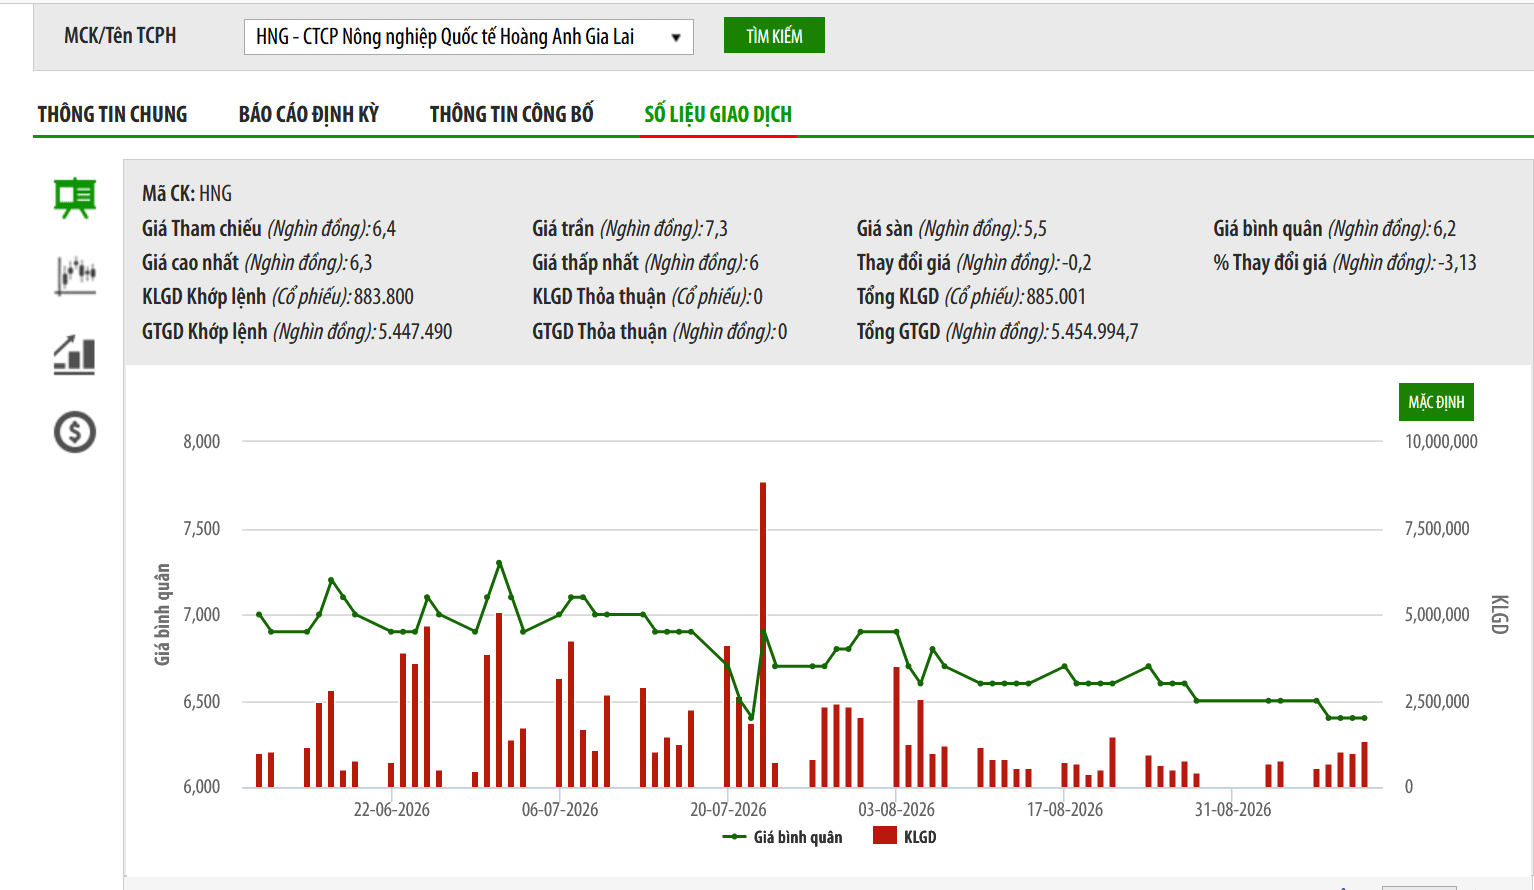
Công ty Cổ phần Nông nghiệp Quốc tế Hoàng Anh Gia Lai (mã HNG-UPCoM) vừa có giải trình lỗ và biến động lợi nhuận sau thuế trên BCTC riêng và BCTC hợp nhất soát xét bán niên 2026.
Theo đó, lợi nhuận sau thuế trên BCTC riêng là từ lãi 71,2 tỷ đồng thành lỗ 22,2 tỷ đồng. Còn lợi nhuận sau thuế trên BCTC hợp nhất từ âm 258,9 tỷ, còn âm 186,8 tỷ đồng.
Theo giải trình từ phía công ty, lợi nhuận sau thuế trên BCTC riêng soát xét bán niên 2026 từ lãi 71,2 tỷ đồng ở báo cáo cùng kỳ soát xét bán niên 2025 sang lỗ ở báo cáo kỳ này soát xét bán niên 2026 (22,2 tỷ đồng) là do doanh thu hoạt động tài chính giảm 35,4 tỷ đồng, chi phí lãi vay tăng 34,8 tỷ đồng, lợi nhuận khác giảm 26,3 tỷ đồng so với cùng kỳ năm 2025.
Còn lợi nhuận sau thuế trên BCTC hợp nhất soát xét bán niên 2026 là âm 186,8 tỷ đồng, biến động giảm lỗ so với cùng kỳ soát xét bán niên 2025 là 72,1 tỷ đồng là do lợi nhuận gộp về bán hàng và cung cấp dịch vụ tăng 12,7 tỷ đồng, doanh thu hoạt động tài chính giảm (35,3) tỷ đồng, phần lãi trong công ty liên kết tăng 26,4 tỷ đồng và lỗ khác giảm 68,1 tỷ đồng.
Trong BCTC hợp nhất soát xét bán niên 2026, kiểm toán viên có nhấn mạnh về khả năng hoạt động liên tục, nguyên nhân là công ty đã phát sinh khoản lỗ thuần với số tiền là 186,8 tỷ đồng và lỗ lũy kế là 13.231,1 tỷ đồng (lỗ lũy kế này thực hiện theo Thông tư 99/2025/TT-BTC áp dụng 01/01/2026 phần chênh lệch tỷ giá do chuyển đổi đơn vị tiền tệ hạch toán từ đồng LAK sang đồng USD dẫn đến lỗ 2.673 tỷ đồng); nợ ngắn hạn của công ty đã vượt quá tài sản ngắn hạn với số tiền 12.445,4 tỷ đồng.
Công ty cho biết đang tiếp tục triển khai các dự án nhằm cải thiện dòng tiền từ hoạt động kinh doanh, đồng thời thực hiện các phương án huy động và bổ sung nguồn vốn từ các tổ chức tín dụng phục vụ hoạt động sản xuất kinh doanh và đầu tư. Trên cơ sở này, công ty đã lập và trình bày Báo cáo tài chính 6 tháng năm 2026 trên cơ sở giả định hoạt động liên tục trong vòng 12 tháng tới.
Đáng chú ý, theo báo cáo tài chính bán niên 2026 mà công ty công bố trước soát xét chỉ lỗ 34,8 tỷ đồng và sau soát xét mức lỗ tăng lên 186,8 tỷ đồng (chênh lệch tăng 152 tỷ) do là công ty điều chỉnh tăng chi phí lãi vay lên 131 tỷ đồng. Tổng chi phí lãi vay phát sinh trong kỳ là 431 tỷ đồng, công ty đã hạch toán vốn hóa cho dự án mới là là 335 tỷ đồng và đưa vào chi phí lãi vay 96 tỷ đồng.
Trên BCTC 6 tháng đầu năm 2026 của kiểm toán E&Y soát xét đồng ý cho công ty vốn hóa 204 tỷ đồng vào giá trị dự án đang đầu tư, phần còn lại 227 tỷ đồng hạch toán vào chi phí lãi vay trong kỳ, và sẽ được tiếp tục vốn hóa ngay khi công ty triển khai thi công xây dựng trên phần diện tích này theo quy hoạch.
Mặt khác, công ty điều chỉnh tăng giá vốn đối với chi phí sản xuất kinh doanh dở dang của các vườn chuối cũ là 17 tỷ đồng và điều chỉnh chi phí thuế trên BCTC Riêng là 4 tỷ đồng.