
Theo báo cáo cập nhật ngành điện mới công bố, Bộ phận nghiên cứu - Công ty Chứng khoán SSI (SSI Research), sản lượng điện toàn quốc trong 9 tháng đầu năm 2026 tăng 10% so với cùng kỳ, cao hơn mức tăng 4% cùng kỳ năm ngoái và mức tăng 5% của cả năm 2025.
Diễn biến này được ghi nhận trong bối cảnh thời tiết có sự thay đổi đáng kể. Nếu năm 2025 nhiệt độ bình quân thấp hơn mức trung bình nhiều năm, ảnh hưởng tới nhu cầu điện, thì từ quý II/2026, hiện tượng El Niño quay trở lại, kéo theo điều kiện huy động thủy điện kém thuận lợi.
Nhu cầu điện tiếp tục tăng cao
SSI Research nhận định việc El Niño quay trở lại từ quý II/2026 đã dẫn tới xu hướng tăng huy động nhiệt điện để bù đắp phần sản lượng thủy điện bị hạn chế. Đây cũng là một trong những nguyên nhân giúp giá thị trường điện toàn phần (FMP) phục hồi trong năm 2026, khi giá đầu ra của các nhà máy nhiệt điện thường cao hơn so với thủy điện.
Trong bối cảnh Chính phủ tiếp tục theo đuổi mục tiêu tăng trưởng GDP hai chữ số, SSI dự báo nhu cầu điện năm 2027 sẽ tăng 8-9% so với năm 2026; thấp hơn mức 10-11% mà SSI ước tính cho năm 2026, nhưng vẫn cho thấy nhu cầu điện tiếp tục duy trì tốc độ tăng trưởng cao.
SSI cho rằng điều kiện thời tiết bất lợi đối với thủy điện có thể tiếp diễn trong thời gian tới. Điều này đồng nghĩa hệ thống điện Việt Nam sẽ tiếp tục phải phụ thuộc nhiều hơn vào các nguồn nhiệt điện, trong khi giá FMP được dự báo duy trì ở mức cao.
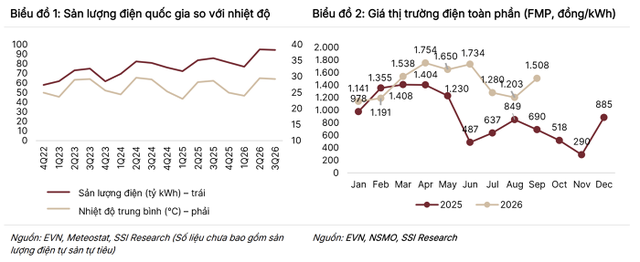 |
Sản lượng điện tăng cao giúp giá thị trường điện toàn phần phục hồi |
Trong bối cảnh lo ngại thiếu hụt nguồn điện và khả năng huy động thủy điện bị hạn chế, nhiệt điện sẽ tiếp tục là một trong những nguồn phát điện quan trọng trong năm 2027, bất chấp giá than, khí và LNG ở mức cao.
NT2, POW hưởng lợi từ xu hướng huy động nhiệt điện
Từ triển vọng trên, SSI Research đánh giá, diễn biến nhu cầu điện và cơ cấu huy động nguồn có thể tạo catalyst tích cực cho một số doanh nghiệp nhiệt điện, trong đó đáng chú ý là NT2 và POW.
NT2 và POW hiện giao dịch ở mức EV/EBITDA dự phóng năm 2027 lần lượt khoảng 1,8 lần và 4,8 lần, thấp hơn mức trung bình 5 năm tương ứng là 4,8 lần và 6,8 lần.
Đối với NT2, triển vọng được hỗ trợ bởi việc nhà máy đã hoàn tất khấu hao máy móc, thiết bị từ quý IV/2025, qua đó giúp giảm đáng kể chi phí khấu hao và hỗ trợ lợi nhuận từ năm 2026. Trong các báo cáo doanh nghiệp trước đó, SSI tiếp tục duy trì đánh giá khả quan đối với NT2.
Trong khi đó, POW đang có thêm động lực từ việc đưa các tổ máy Nhơn Trạch 3 và Nhơn Trạch 4 vào vận hành. SSI từng đánh giá sản lượng điện từ hai dự án này sẽ hỗ trợ triển vọng tăng trưởng sản lượng của POW, dù lợi nhuận doanh nghiệp có thể chịu áp lực trong giai đoạn đầu vận hành.
Tuy nhiên, SSI lưu ý triển vọng của nhóm nhiệt điện vẫn cần được nhìn nhận cùng với diễn biến giá nhiên liệu đầu vào. Giá than, khí và LNG cao có thể tạo áp lực lên chi phí sản xuất. Dù vậy, trong bối cảnh nhu cầu điện tăng và nguồn thủy điện bị hạn chế, khả năng duy trì sản lượng huy động cao có thể hỗ trợ triển vọng của các doanh nghiệp nhiệt điện.
Theo dõi REE và HDG nếu điều kiện thủy văn cải thiện
Bên cạnh nhóm nhiệt điện, Chứng khoán SSI cho rằng nhà đầu tư cũng có thể theo dõi các doanh nghiệp thủy điện và năng lượng tái tạo khi điều kiện thủy văn chuyển biến thuận lợi hơn.
Trong đó, REE và HDG vào nhóm cần theo dõi trong trường hợp điều kiện thủy văn cải thiện và tiến độ phát triển các dự án năng lượng tái tạo được đẩy mạnh. Tuy nhiên, trong ngắn hạn, triển vọng thủy điện vẫn chịu ảnh hưởng bởi yếu tố thời tiết.
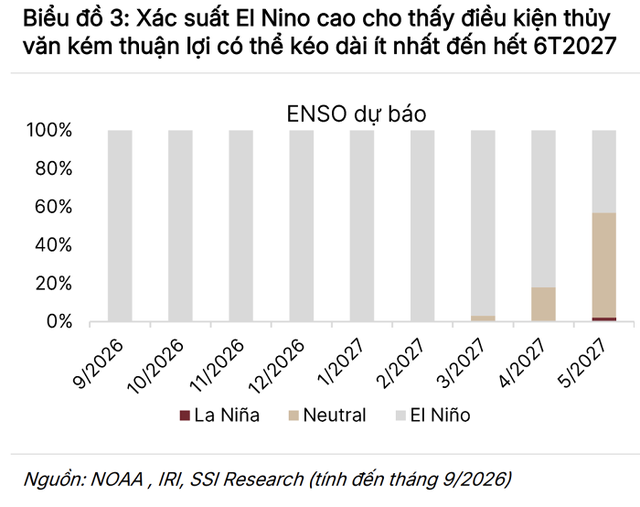 |
Dự kiến, thủy điện còn gặp khó khăn đến tháng 6/2027 |
Nhìn tổng thể, SSI cho rằng nhu cầu phát triển nguồn điện tại Việt Nam vẫn hiện hữu khi nhu cầu tiêu thụ tiếp tục tăng và hệ thống phải đối mặt với nguy cơ thiếu hụt nguồn cung trong những năm tới.
Với riêng năm 2027, việc nhu cầu điện được dự báo tiếp tục tăng 8-9%, trong khi điều kiện huy động thủy điện có thể chưa thuận lợi, sẽ duy trì nhu cầu huy động cao đối với nhiệt điện. Đây được xem là yếu tố hỗ trợ triển vọng hoạt động của các doanh nghiệp như NT2 và POW trong giai đoạn tới.