STB: Sacombank sau gần một năm tái cấu trúc

Gần một năm kể từ khi ông Nguyễn Đức Thụy gia nhập Sacombank, ngân hàng đã trải qua nhiều thay đổi về nhân sự, tổ chức và chiến lược kinh doanh. Những thông tin mới cho thấy định hướng tăng trưởng dựa trên doanh nghiệp lớn và các dự án hạ tầng, trong khi chi phí vốn, chất lượng tài sản và những tồn đọng lịch sử vẫn là các thách thức chưa được giải quyết.
Ngày 2/11/2026, Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank, HoSE: STB) bổ nhiệm bà Nguyễn Thị Kiều Anh làm Quyền Tổng giám đốc, thay ông Loic Faussier chuyển sang vị trí Cố vấn cấp cao Hội đồng quản trị (HĐQT). Theo ngân hàng, việc kiện toàn nhân sự nhằm đẩy nhanh tiến độ hoàn thành Đề án tái cơ cấu và nâng cao hiệu quả hoạt động.
Bà Kiều Anh từng đảm nhiệm các vị trí quản lý tại LPBank, trong đó có Trợ lý Chủ tịch HĐQT và Phó Tổng giám đốc, trước khi chuyển sang Sacombank ngày 23/12/2025. Đây cũng là thời điểm ông Nguyễn Đức Thụy rời ghế Chủ tịch HĐQT LPBank để đảm nhiệm vị trí Quyền Tổng giám đốc Sacombank.
Những điều chỉnh nhân sự diễn ra cùng quá trình tổ chức lại bộ máy và thay đổi nhận diện thương hiệu. Từ ngày 1/6, Sacombank chính thức đổi tên từ Ngân hàng TMCP Sài Gòn Thương Tín thành Ngân hàng TMCP Sài Gòn Tài Lộc.
Gần 11 tháng kể từ khi ông Thụy gia nhập, những thay đổi tại Sacombank không còn giới hạn ở tổ chức và nhân sự. Báo cáo ngày 9/11 của Công ty Chứng khoán Vietcap cung cấp thêm thông tin về định hướng tăng trưởng tín dụng, cơ cấu khách hàng và nguồn thu, cho thấy ngân hàng đang tìm kiếm các động lực kinh doanh mới.
Tái cơ cấu, tìm động lực từ doanh nghiệp lớn
Từ ngày 22/1/2026, Sacombank có những thay đổi đầu tiên khi triển khai mô hình quản lý theo ngành dọc với 9 khối nghiệp vụ, hướng tới cơ cấu 80% nhân sự kinh doanh trực tiếp và 20% nhân sự hỗ trợ, vận hành.
Theo báo cáo tài chính Quý III, số lượng nhân viên hợp nhất giảm còn 12.553 người, thấp hơn 4.263 người so với cuối năm 2025. Chi phí hoạt động chín tháng cũng giảm 19,3% so với cùng kỳ. Các chỉ tiêu này cho thấy quy mô bộ máy và chi phí vận hành đã thay đổi đáng kể và rõ rệt.
Trong khi đó, tín dụng tăng tốc mạnh sau nửa đầu năm. Theo Vietcap, tăng trưởng cho vay khách hàng của Sacombank từ mức 1,5% cuối tháng 6 lên 11,8% cuối tháng 9, tương đương tăng hơn 10 điểm phần trăm chỉ trong quý III.
Đáng chú ý, một phần tăng trưởng đến từ các khoản vay được miễn tính vào hạn mức tín dụng do NHNN giao. Sacombank nhận định có thể đạt mức tăng trưởng tín dụng khoảng 20%, thậm chí cao hơn trong năm 2026, thông qua tài trợ các dự án hạ tầng thuộc diện không tính vào hạn mức thông thường, trong khi hạn mức được giao là 11,5%.
Cùng với việc tham gia tài trợ các dự án quy mô lớn, Sacombank đang điều chỉnh cơ cấu khách hàng theo hướng tăng tỷ trọng doanh nghiệp.
Theo Vietcap, dư nợ cho vay doanh nghiệp chiếm 59,2% tổng dư nợ cuối quý III/2026, tăng từ 50,8% cuối quý II và 47% cuối năm 2025. Về dài hạn, Sacombank đặt mục tiêu nhóm khách hàng doanh nghiệp lớn và hệ sinh thái chiếm khoảng 20–25% quy mô bảng cân đối kế toán trong vòng 3–5 năm tới.
Định hướng này có thể tạo ra sự thay đổi trong cách ngân hàng khai thác khách hàng. Thay vì chỉ mở rộng dư nợ cho vay, một quan hệ với doanh nghiệp lớn có thể đồng thời phát sinh nhu cầu tín dụng, thanh toán, quản lý dòng tiền, bảo lãnh và tài trợ thương mại. Ngân hàng qua đó có cơ hội phát triển cả nguồn huy động và thu nhập dịch vụ.
Một ví dụ là thỏa thuận hợp tác chiến lược toàn diện được Sacombank và Vingroup ký kết ngày 24/4. Nội dung hợp tác bao gồm tài trợ vốn, tín dụng, quản lý dòng tiền và tài trợ chuỗi cung ứng cho Vingroup cùng các doanh nghiệp trong hệ sinh thái.
Theo BCTC hợp nhất bán niên đã soát xét của Vingroup, tại ngày 30/6, tập đoàn có 13.066,7 tỷ đồng tiền gửi không kỳ hạn tại Sacombank. Khoản tiền gửi là một dấu ấn tài chính trong quan hệ giữa hai doanh nghiệp. Tuy nhiên, số dư cuối tháng 6 không phản ánh quy mô tín dụng Sacombank cấp cho Vingroup.
Sự thay đổi trong chiến lược khách hàng còn thể hiện ở cơ cấu huy động. Theo Vietcap, tỷ trọng tiền gửi doanh nghiệp tại Sacombank tăng từ 20,9% cuối quý II lên 26,9% cuối quý III. Trong khi đó, tổng tiền gửi khách hàng tăng 25,4% so với đầu năm, cao hơn đáng kể mức tăng trưởng tín dụng 11,8%.
Việc mở rộng quan hệ với doanh nghiệp lớn có thể giúp Sacombank gia tăng nguồn tiền gửi và nhu cầu sử dụng dịch vụ. Tuy nhiên, hiệu quả huy động không chỉ phụ thuộc quy mô mà còn ở chi phí vốn và tính ổn định của dòng tiền. Tiền gửi quy mô lớn từ doanh nghiệp có thể biến động theo nhu cầu thanh toán, đầu tư và hoạt động kinh doanh của từng khách hàng.
Ở chiều sử dụng vốn, các khoản vay hạ tầng thường có quy mô lớn và thời hạn thu hồi dài. Do đó, việc tăng trưởng tín dụng nhanh cũng đòi hỏi ngân hàng kiểm soát chênh lệch kỳ hạn, chi phí huy động và rủi ro tập trung danh mục.
Bên cạnh tín dụng và huy động, chiến lược khách hàng doanh nghiệp còn mở ra khả năng gia tăng thu nhập phí. Cách tiếp cận này cho phép ngân hàng khai thác nhiều nguồn thu từ cùng một quan hệ khách hàng. Kết quả lũy kế 9 tháng đầu năm cho thấy lãi thuần hoạt động dịch vụ của Sacombank đạt 8.206 tỷ đồng, gấp hơn 3,5 lần cùng kỳ.
Tuy nhiên, Sacombank cũng dự báo thu nhập phí năm 2027 có thể thấp hơn nền cao bất thường của năm 2026, dù vẫn cao hơn đáng kể so với mặt bằng lịch sử.
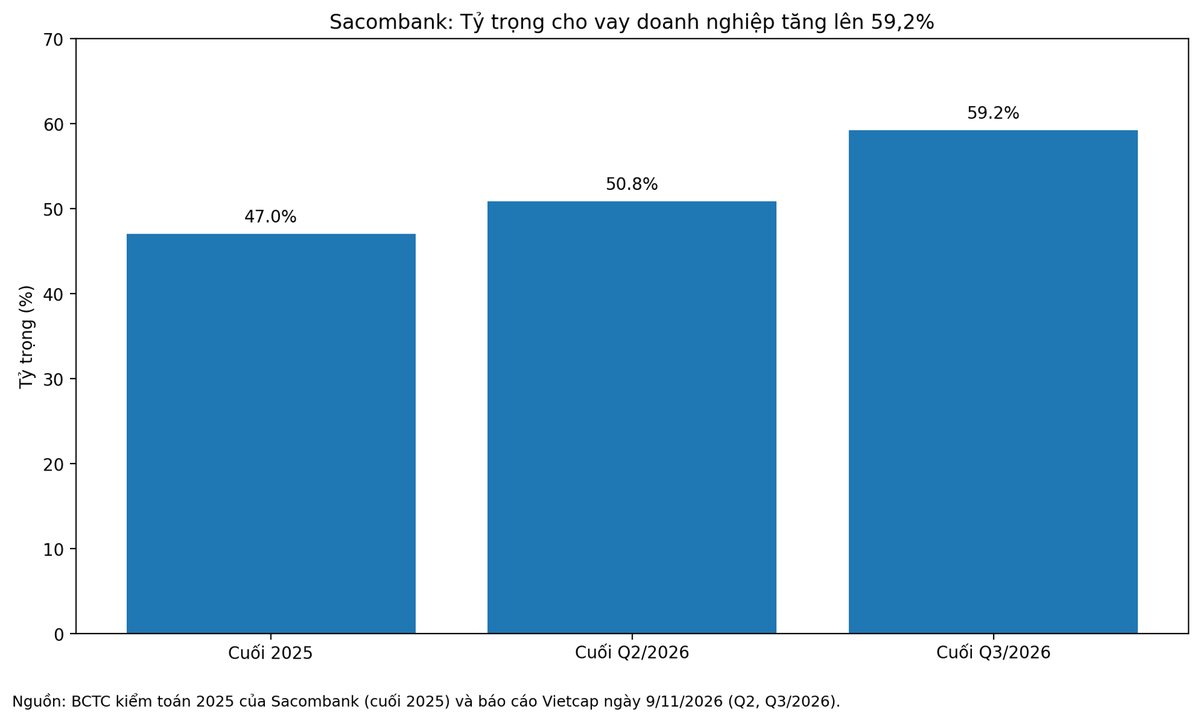
Biểu đồ biểu thị xu hướng tăng tỷ trọng cho vay doanh nghiệp của STB. Nguồn: BCTC năm 2025, báo cáo VietCap.
Bài toán lợi nhuận và nút thắt tái cơ cấu
Việc mở rộng tín dụng, nguồn vốn và thu nhập phí là những chuyển biến đáng chú ý, nhưng chưa đủ để bảo đảm khả năng sinh lời được cải thiện tương ứng.
Theo báo cáo ngành ngân hàng quý III/2026 của Công ty Chứng khoán SSI, biên lãi ròng (NIM) của Sacombank giảm 75 điểm cơ bản so với quý trước, mức thu hẹp mạnh nhất trong nhóm ngân hàng được khảo sát. Cùng kỳ, chi phí vốn của ngân hàng tăng 84 điểm cơ bản, phản ánh sức ép đáng kể từ hoạt động huy động vốn.
Để so sánh, NIM của HDBank giảm 45 điểm cơ bản, VPBank giảm 34 điểm cơ bản và MB giảm 4 điểm cơ bản. Diễn biến này cho thấy sức ép lên biên lãi của Sacombank nổi bật hơn nhiều ngân hàng cùng nhóm trong quý III.
Trong khi đó, Vietcap cho rằng NIM của Sacombank chịu tác động đồng thời từ chất lượng tài sản suy yếu và chi phí huy động tăng. Theo ước tính của công ty chứng khoán, yếu tố chất lượng tài sản đóng góp khoảng 70–80 điểm cơ bản vào mức giảm NIM so với cùng kỳ, trong khi chi phí vốn khiến chỉ tiêu này thu hẹp thêm khoảng 20–30 điểm cơ bản.
Như vậy, hai báo cáo cùng ghi nhận sức ép lên NIM, dù sử dụng các kỳ so sánh khác nhau. SSI nhấn mạnh biến động trong quý III, còn Vietcap phân tích mức suy giảm so với cùng kỳ năm trước.
Về cơ chế, khi một phần danh mục cho vay không tạo ra đầy đủ thu nhập lãi do chất lượng tín dụng suy yếu, lợi suất tài sản sinh lãi sẽ chịu ảnh hưởng. Đồng thời, ngân hàng vẫn phải trả chi phí huy động vốn, khiến chênh lệch thu nhập giữa tài sản và nguồn vốn bị thu hẹp.
Điều này tạo ra một thách thức đối với chiến lược tăng trưởng mới của Sacombank. Việc mở rộng tín dụng, đặc biệt với những khoản vay quy mô lớn, có thể giúp gia tăng nhanh tổng tài sản sinh lãi, nhưng hiệu quả cuối cùng còn phụ thuộc vào mức lãi suất cho vay, chi phí vốn và khả năng kiểm soát rủi ro.
BCTC chín tháng phản ánh phần nào sức ép này. Dù quy mô cho vay mở rộng, thu nhập lãi thuần của Sacombank giảm 17,8% so với cùng kỳ. Lợi nhuận trước dự phòng tăng 42,6% nhờ nguồn thu ngoài lãi và tiết giảm chi phí, nhưng chi phí dự phòng gần 12.848 tỷ đồng khiến lợi nhuận trước thuế giảm 46,4%, còn 5.893 tỷ đồng.
Theo thông tin Vietcap ghi nhận, Sacombank cho biết chất lượng tín dụng suy giảm trên diện rộng ở nhóm doanh nghiệp nhỏ và vừa, hộ kinh doanh và khách hàng cá nhân. Các doanh nghiệp xuất khẩu, đặc biệt tại thị trường Mỹ và châu Âu, còn chịu sức ép từ thuế quan, chi phí đầu vào và điều kiện kinh doanh khó khăn.
Ngân hàng đánh giá nợ quá hạn và nợ xấu mới phát sinh đã đạt đỉnh trong quý III, đồng thời kỳ vọng chất lượng tài sản cải thiện trong những quý tiếp theo.
Sacombank đặt mục tiêu đưa tỷ lệ nợ xấu (theo Thông tư 31) xuống không quá 5% vào cuối năm 2026 và khoảng 3% cuối năm 2027. Mục tiêu cuối năm 2026 này cao hơn mức dưới 4,5% được đưa ra trước đó tại Đại hội đồng cổ đông.
Tại ngày 30/9, tổng nợ nhóm 3–5 trên BCTC hợp nhất của Sacombank đạt khoảng 51.367 tỷ đồng, tương đương 7,33% dư nợ cho vay khách hàng, tăng từ 6,41% cuối năm 2025. Do đó, mục tiêu giảm tỷ lệ nợ xấu của ngân hàng là tương đối thách thức.
Sau gần một năm tái cấu trúc, Sacombank đã ghi nhận những thay đổi rõ rệt về bộ máy và định hướng tăng trưởng. Việc mở rộng quan hệ với doanh nghiệp lớn và tham gia tài trợ hạ tầng có thể tạo thêm động lực kinh doanh, nhưng cũng đặt ra yêu cầu cao hơn đối với quản trị nguồn vốn và chất lượng tài sản.
Trong giai đoạn tiếp theo, thước đo quan trọng trong việc đánh giá hiệu quả kinh doanh của Sacombank là khả năng cải thiện NIM, kiểm soát nợ xấu và chuyển kết quả kinh doanh thành lợi nhuận bền vững. Song song với đó, tiến độ xử lý tài sản tồn đọng, đặc biệt là phương án liên quan 32,5% cổ phần liên quan đến ông Trầm Bê, tiếp tục là một trong những điều kiện quan trọng đối với quá trình hoàn tất Đề án tái cơ cấu của Sacombank.
Hoàng Anh