TCB: Techcombank lập kỷ lục về lợi nhuận, cho vay xây dựng tăng mạnh

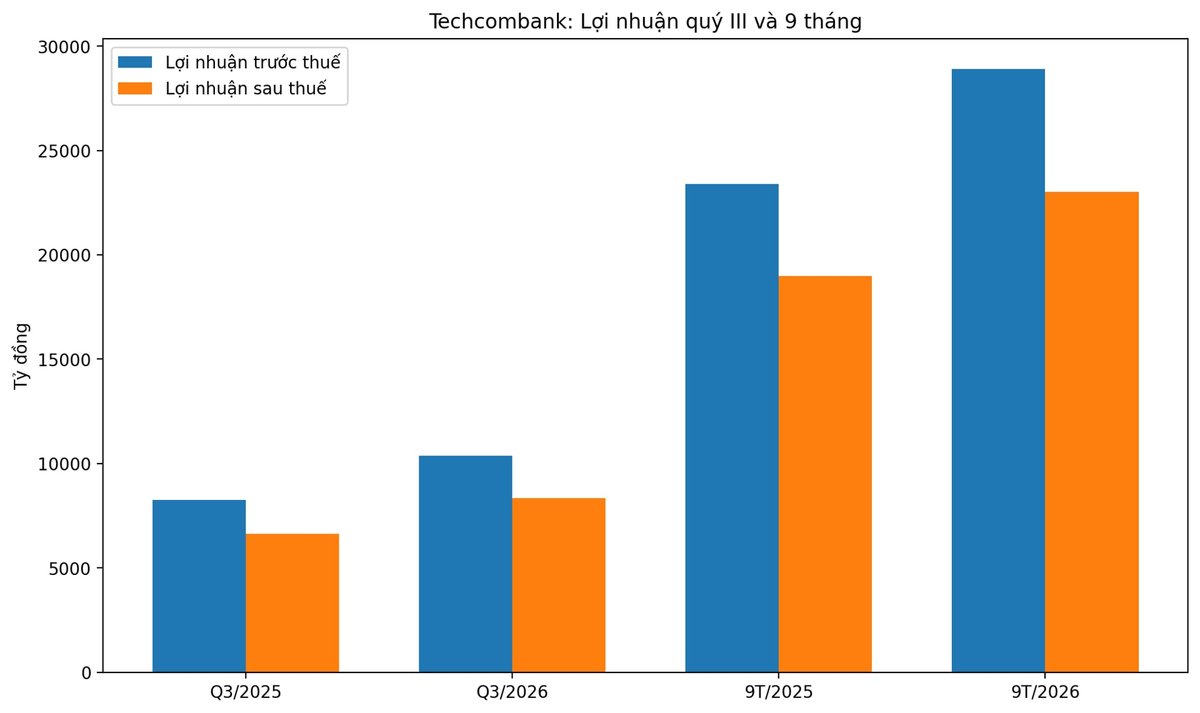
Lũy kế 9 tháng năm 2026, Techcombank ghi nhận lợi nhuận trước thuế 28.915 tỷ đồng, tăng 23,6% so với cùng kỳ năm 2025.
Techcombank báo lãi lớn
Theo báo cáo tài chính hợp nhất quý III/2026 vừa công bố, Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank, HoSE: TCB) ghi nhận lợi nhuận trước thuế 10.375 tỷ đồng trong quý III, tăng 25,8% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.337 tỷ đồng, tăng 26,1%, đồng thời cũng là mức cao nhất từ trước đến nay.
Lũy kế 9 tháng năm 2026, Techcombank ghi nhận lợi nhuận trước thuế 28.915 tỷ đồng, tăng 23,6% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 23.014 tỷ đồng, tăng 21,5%. Với kết quả này, Techcombank tiếp tục duy trì tốc độ tăng trưởng lợi nhuận trên 20%, trong bối cảnh hoạt động tín dụng mở rộng và nguồn thu từ dịch vụ tăng mạnh.
Đáng chú ý, tăng trưởng lợi nhuận của Techcombank không chỉ đến từ hoạt động kinh doanh cốt lõi mà còn được hỗ trợ bởi việc tiết giảm chi phí dự phòng rủi ro tín dụng.
Cụ thể, trong 3 quý vừa qua, tổng thu nhập hoạt động của ngân hàng đạt 45.204 tỷ đồng, tăng 17,1% so với cùng kỳ. Trong khi đó, chi phí hoạt động tăng với tốc độ cao hơn, khiến lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 31.419 tỷ đồng, tăng 16,4%.
Tuy nhiên, chi phí dự phòng rủi ro tín dụng trong kỳ giảm mạnh 30,5%, từ 3.603 tỷ đồng xuống còn 2.504 tỷ đồng. Nhờ đó, lợi nhuận trước thuế tăng trưởng nhanh hơn đáng kể so với lợi nhuận trước dự phòng.
Riêng trong quý III, chi phí dự phòng rủi ro tín dụng giảm 38,8% so với cùng kỳ, xuống còn 917 tỷ đồng. Khoản chi phí tiết giảm khoảng 582 tỷ đồng này đã đóng góp đáng kể vào mức tăng trưởng lợi nhuận trong quý.
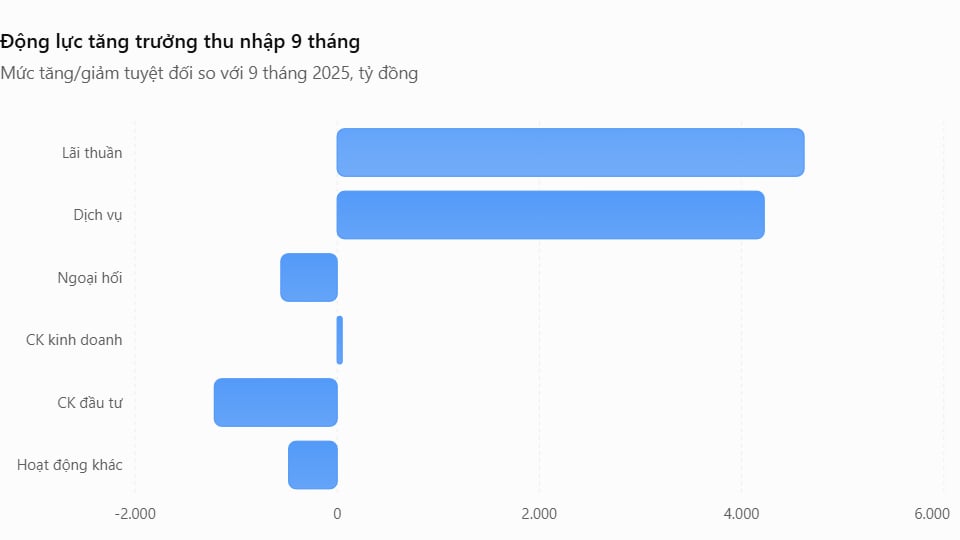
Xét về cơ cấu thu nhập, hoạt động tín dụng vẫn đóng vai trò chủ đạo trong kết quả kinh doanh của Techcombank. Lũy kế 9 tháng, thu nhập lãi thuần đạt 31.985 tỷ đồng, tăng 16,9% so với cùng kỳ năm trước.
Tuy nhiên, diễn biến thu nhập và chi phí lãi cho thấy áp lực chi phí vốn đang gia tăng. Trong khi thu nhập lãi và các khoản tương tự tăng 39,5%, chi phí lãi và các khoản tương tự lại tăng khoảng 69,9%. Điều này cho thấy chi phí trả lãi đang tăng nhanh hơn nguồn thu từ lãi, có thể gây sức ép lên biên lãi thuần (NIM) của ngân hàng.
Bên cạnh hoạt động tín dụng, mảng dịch vụ nổi lên là một trong những động lực tăng trưởng quan trọng nhất của Techcombank trong 9 tháng đầu năm.
Cụ thể, lãi thuần từ hoạt động dịch vụ đạt 10.425 tỷ đồng, tăng 68,1% so với cùng kỳ năm 2025. Với kết quả này, tỷ trọng đóng góp của hoạt động dịch vụ vào tổng thu nhập hoạt động tăng từ khoảng 16,1% lên 23,1%.
Riêng quý III, lãi thuần từ dịch vụ đạt 3.615 tỷ đồng, tăng 59,5% so với cùng kỳ. Đây cũng là nguồn thu có tốc độ tăng trưởng nổi bật trong cơ cấu thu nhập của ngân hàng.
Ngược lại, một số mảng kinh doanh ngoài lãi khác ghi nhận kết quả kém tích cực. Lãi thuần từ kinh doanh ngoại hối giảm 38,9%, xuống còn 873 tỷ đồng; lãi thuần từ mua bán chứng khoán đầu tư giảm 57,6%, còn 895 tỷ đồng. Lãi thuần từ hoạt động khác cũng giảm 34,5%, xuống khoảng 910 tỷ đồng.
Như vậy, dù một số nguồn thu ngoài lãi suy giảm, sự tăng trưởng mạnh mẽ của hoạt động dịch vụ đã giúp Techcombank bù đắp phần nào những biến động bất lợi và tiếp tục đa dạng hóa cơ cấu thu nhập.
Tín dụng tăng hơn 13%, cho vay xây dựng tăng đột biến
Bên cạnh kết quả kinh doanh, quy mô tài sản và hoạt động tín dụng của Techcombank tiếp tục mở rộng trong 9 tháng đầu năm.
Tính đến ngày 30/9/2026, tổng tài sản hợp nhất của ngân hàng đạt 1,318 triệu tỷ đồng, tăng 10,6% so với cuối năm 2025. Trong đó, dư nợ cho vay khách hàng đạt 868.473 tỷ đồng, tăng 13,1%.
Đáng chú ý, cơ cấu tín dụng của Techcombank ghi nhận sự dịch chuyển đáng kể giữa các lĩnh vực, đặc biệt là hoạt động kinh doanh bất động sản và xây dựng.
Theo thuyết minh báo cáo tài chính, dư nợ cho vay đối với lĩnh vực kinh doanh bất động sản tại cuối tháng 9 đạt 204.384 tỷ đồng, giảm khoảng 2.643 tỷ đồng, tương đương 1,3% so với cuối năm 2025.
Đồng thời, tỷ trọng cho vay kinh doanh bất động sản trong danh mục dư nợ được phân loại theo ngành nghề giảm từ 28,6% xuống còn 25,12%. Diễn biến này cho thấy quy mô cho vay kinh doanh bất động sản của Techcombank không tiếp tục mở rộng trong 9 tháng đầu năm, trong khi dư nợ các lĩnh vực khác tăng trưởng nhanh hơn.
Tuy nhiên, trái ngược với xu hướng giảm nhẹ của dư nợ kinh doanh bất động sản, cho vay đối với lĩnh vực xây dựng lại ghi nhận mức tăng trưởng đột biến.
Cụ thể, dư nợ cho vay xây dựng tăng từ 26.414 tỷ đồng vào cuối năm 2025 lên 66.747 tỷ đồng vào cuối tháng 9/2026, tương đương mức tăng 152,7%. Như vậy, chỉ sau 9 tháng, Techcombank đã tăng thêm hơn 40.333 tỷ đồng dư nợ đối với lĩnh vực này.
Tỷ trọng cho vay xây dựng trong danh mục tín dụng theo ngành nghề theo đó tăng từ 3,65% lên 8,2%, trở thành một trong những lĩnh vực ghi nhận mức tăng dư nợ đáng chú ý nhất của ngân hàng.
Nếu tính chung dư nợ cho vay hoạt động kinh doanh bất động sản và xây dựng, quy mô tín dụng của hai lĩnh vực này đạt khoảng 271.131 tỷ đồng, tăng 16,1% so với cuối năm trước.
Đáng chú ý, mặc dù dư nợ kinh doanh bất động sản giảm, tổng quy mô cho vay hai lĩnh vực vẫn tăng hơn 37.600 tỷ đồng. Điều này cho thấy việc thu hẹp dư nợ kinh doanh bất động sản chưa đồng nghĩa với sự sụt giảm tương ứng của tín dụng trong các lĩnh vực có liên quan đến hoạt động đầu tư, xây dựng.
Tuy nhiên, cần lưu ý rằng dư nợ xây dựng không hoàn toàn là tín dụng bất động sản, bởi lĩnh vực này còn bao gồm các hoạt động xây dựng công nghiệp, hạ tầng và những công trình khác. Báo cáo tài chính cũng chưa cung cấp thông tin chi tiết để xác định bao nhiêu dư nợ xây dựng có liên quan trực tiếp đến các dự án bất động sản.
Ngoài hai lĩnh vực trên, Techcombank cũng mở rộng tín dụng đối với một số ngành nghề khác. Trong đó, dư nợ cho vay bán buôn, bán lẻ và sửa chữa xe tăng 28,1%, lên 78.828 tỷ đồng; dư nợ ngành công nghiệp chế biến, chế tạo tăng 17,1%, đạt 66.042 tỷ đồng.
Những biến động này cho thấy danh mục cho vay của Techcombank đang có sự thay đổi đáng kể về cơ cấu, dù mức độ tập trung vào các lĩnh vực bất động sản và xây dựng vẫn là yếu tố cần tiếp tục theo dõi.
Trong khi tín dụng tiếp tục mở rộng, chất lượng tài sản của Techcombank ghi nhận một số biến động đáng chú ý.
Theo số liệu phân loại nợ trong báo cáo tài chính, tại ngày 30/9/2026, quy mô nợ xấu từ nhóm 3 đến nhóm 5 của ngân hàng đạt khoảng 13.403 tỷ đồng, tăng 20,3% so với mức 11.138 tỷ đồng cuối năm 2025. Do tốc độ gia tăng nợ xấu cao hơn tăng trưởng dư nợ được phân loại theo nhóm nợ, tỷ lệ nợ xấu của Techcombank tăng từ khoảng 1,54% vào cuối năm trước lên 1,65% vào cuối tháng 9/2026.
Cùng thời điểm, số dư dự phòng rủi ro cho vay khách hàng đạt 11.832 tỷ đồng, tăng so với mức 10.498 tỷ đồng cuối năm 2025. Tuy nhiên, do nợ xấu tăng nhanh hơn quy mô dự phòng, tỷ lệ bao phủ nợ xấu ước tính giảm từ khoảng 94,3% xuống còn 88,3%.
Huy động vốn tăng chậm hơn tín dụng
Ở phía nguồn vốn, tính đến cuối tháng 9/2026, tiền gửi khách hàng tại Techcombank đạt 661.391 tỷ đồng, tăng 6,9% so với cuối năm 2025. Tốc độ này thấp hơn đáng kể so với mức tăng trưởng 13,1% của dư nợ cho vay khách hàng.
Đáng chú ý, cơ cấu tiền gửi của Techcombank ghi nhận xu hướng dịch chuyển từ tiền gửi không kỳ hạn sang tiền gửi có kỳ hạn.
Cụ thể, tiền gửi không kỳ hạn giảm từ khoảng 213.415 tỷ đồng vào cuối năm 2025 xuống còn 205.336 tỷ đồng tại ngày 30/9/2026. Ngược lại, tiền gửi có kỳ hạn tăng từ 396.881 tỷ đồng lên 446.227 tỷ đồng. Theo đó, tỷ lệ tiền gửi không kỳ hạn (CASA) tính trên tổng tiền gửi khách hàng giảm từ khoảng 34,5% xuống còn 31,1%.
Trong bối cảnh mặt bằng lãi suất huy động biến động, việc gia tăng tỷ trọng tiền gửi có kỳ hạn có thể khiến chi phí huy động vốn bình quân tăng lên, qua đó gây sức ép đối với biên lãi thuần của ngân hàng.
Bên cạnh tiền gửi, Techcombank cũng đẩy mạnh bổ sung nguồn vốn thông qua phát hành giấy tờ có giá và huy động từ các tổ chức tín dụng.
Theo báo cáo tài chính, số dư giấy tờ có giá đã phát hành của Techcombank tại cuối tháng 9 đạt 237.047 tỷ đồng, tăng khoảng 10,2% so với cuối năm 2025. Đây tiếp tục là nguồn vốn quan trọng bên cạnh tiền gửi khách hàng, hỗ trợ ngân hàng mở rộng quy mô hoạt động tín dụng.
Thanh Trúc