Tổng Giám đốc DMX mua thành công 732.000 cổ phiếu

Sau giao dịch, ông Đoàn Văn Hiểu Em đã nâng sở hữu từ hơn 4,1 triệu cổ phiếu, chiếm 0,32%, lên hơn 4,833 triệu cổ phiếu, chiếm 0,38% vốn điều lệ, từ ngày 10/9 đến ngày 2/10 theo phương thức khớp lệnh trên sàn.
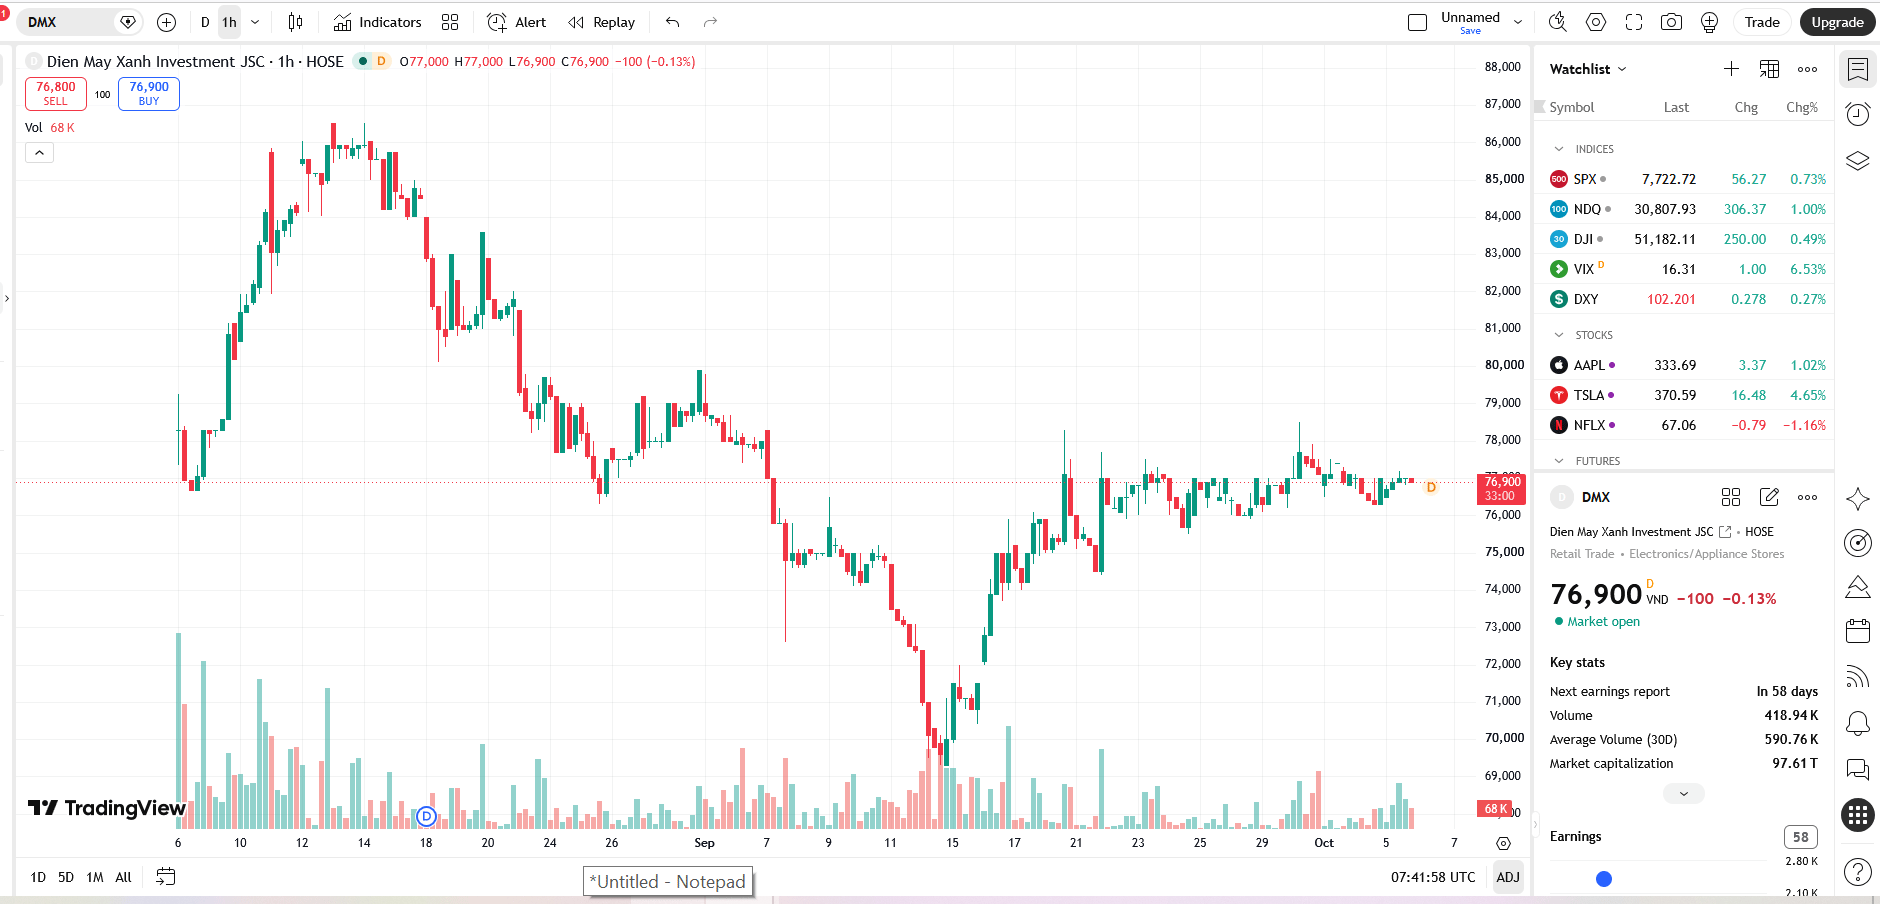
Ông Đoàn Văn Hiểu Em báo cáo giao dịch cổ phiếu của người nội bộ Công ty Cổ phần Đầu tư Điện Máy Xanh (mã DMX-HOSE).
Theo đó, ông Đoàn Văn Hiểu Em - Tổng giám đốc đã mua thành công 732.000 cổ phiếu DMX như đã công bố. Qua đó, nâng sở hữu từ hơn 4,1 triệu cổ phiếu, chiếm 0,32%, lên hơn 4,833 triệu cổ phiếu, chiếm 0,38% vốn điều lệ, từ ngày 10/9 đến ngày 2/10 theo phương thức khớp lệnh trên sàn.
Trước đó, ông Võ Hà Trung Tín - thành viên HĐQT đã đăng ký mua 100.000 cổ phiếu DMX để nâng sở hữu từ 0 cổ phiếu lên 100.000 cổ phiếu, giao dịch dự kiến thực hiện từ ngày 18/9 đến ngày 17/10.
Trước đó, DMX đã chốt ngày đăng ký cuối cùng để tổ chức ĐHĐCĐ bất thường 2026 vào ngày 29/10 tới nhằm thông qua phương án chi trả cổ tức bằng tiền mặt từ nguồn lợi nhuận chưa phân phối năm 2026; Phương án chào bán trái phiếu kèm chứng quyền riêng lẻ và các nội dung khác giao Chủ tịch HĐQT quyết định đưa vào chương trình của Đại Hội với hình thức tổ chức là kết hợp trực tiếp và trực tuyến.
Về kết quả kinh doanh, DMX ghi nhận doanh thu đạt 87.050 tỷ đồng trong 8 tháng năm 2026, tăng 29% so với cùng kỳ năm trước và hoàn thành 71% kế hoạch năm. DMX cho biết tăng trưởng đồng đều trên tất cả các chuỗi và nhóm sản phẩm chính nhờ SSSG 30%. Doanh thu từ mua trả chậm tăng 44% so với cùng kỳ năm trước và chiếm 38% tổng doanh thu, với tỷ lệ các sản phẩm có áp dụng mua trả chậm đạt 97%. Doanh thu Erablue tăng 88% YoY nhờ SSSG 14% và 126 cửa hàng mới.
Trước đó, Chứng khoán Vietcap (VCSC) đã công bố báo cáo lần đầu đối với CTCP Đầu tư Điện Máy Xanh (DMX) với khuyến nghị "mua" và giá mục tiêu 130.600 đồng/cổ phiếu.
VCSC dự báo tốc độ tăng trưởng kép (CAGR) doanh thu trên cơ sở so sánh tương đương (LFL) giai đoạn 2025-2028 đạt 14% và CAGR EPS đạt 28%. Biên lợi nhuận ròng mở rộng từ 5,7% lên 9,1%, được thúc đẩy bởi sự dịch chuyển cơ cấu lợi nhuận gộp sang các mảng dịch vụ có biên lợi nhuận cao và giá bán trung bình cao hơn nhờ xu hướng cao cấp hóa cùng giá chip nhớ cao.
Thị trường ICT & điện máy tiêu dùng của Việt Nam tăng trưởng 10% về sản lượng và 15% về giá trong 6T 2026, theo ước tính của DMX dựa trên dữ liệu GfK. VCSC kỳ vọng tốc độ tăng trưởng sẽ bình thường hóa về mức 8-9% trong giai đoạn 2027-2028. Các động lực chính gồm việc Việt Nam được Apple nâng lên thị trường Tier-1 trong tháng 9/2025, nhu cầu nâng cấp thiết bị nhờ AI, chu kỳ thay thế điện thoại khoảng 20 tháng so với 29 tháng trên toàn cầu, và tỷ lệ thâm nhập còn thấp của các ngành hàng điện máy tiện nghi.
Theo VCSC so với mức trung vị của các công ty cùng ngành tại châu Á, DMX vượt trội về thị phần, tăng trưởng (CAGR EPS giai đoạn 2024-2027 đạt 41% so với 37%) và ROE trung bình 3 năm trong quá khứ (16,9% so với 7,9%). Theo đó, giá mục tiêu của VCSC tương ứng P/E dự phóng các năm 2026/2027 lần lượt là 15,4 lần/14,0 lần so với mức trung vị P/E dự phóng trung bình 3 năm của các công ty cùng ngành là 14,7 lần.
Tuy nhiên VCSC cho biết rủi ro đầu tư với DMX là chu kỳ cung tín dụng tài chính tiêu dùng; giá chip nhớ và giá thiết bị ở mức cao ảnh hưởng tiêu cực đến nhu cầu tiêu dùng.