Tư duy định phí - 'la bàn' cho quyết định tài chính trước những rủi ro dài hạn
Vneconomy
· 8 giờ trước
Đến năm 2036, gần 20% dân số Việt Nam dự kiến trên 60 tuổi. Già hóa dân số, chi phí y tế, lạm phát và biến động khó dự báo đang buộc các quyết định tài chính phải nhìn xa hơn dữ liệu hiện tại, với trọng tâm là đánh giá rủi ro và xây dựng các kịch bản dài hạn...
Ảnh minh họa có sử dụng AI.
Già hóa dân số, chi phí y tế, lạm phát và những biến động
khó dự báo đang đặt các quyết định tài chính trước yêu cầu nhìn xa hơn dữ liệu
hiện tại. Theo các chuyên gia, 'bài toán' không chỉ nằm ở khả năng phân tích dữ
liệu, mà còn ở việc đánh giá các kịch bản dài hạn, cân bằng rủi ro và khả năng
sinh lời.
TƯ DUY ĐỊNH PHÍ GIÚP ĐO LƯỜNG RỦI RO
Tại buổi hội thảo với chủ đề 'Quyết định tài
chính trong kỷ nguyên quản trị rủi ro tại Việt Nam' do SOA tổ chức ngày
21/9/2026, bà Jessie Li, FSA, Giám đốc Khu vực Đông và Đông Nam Á, Hiệp hội
Định phí Bảo hiểm Hoa Kỳ (SOA), cho biết các quyết định tài chính ngày càng hướng
về tương lai thay vì chỉ dựa vào dữ liệu lịch sử hay yêu cầu tuân thủ.
'Việt Nam đang bước vào giai đoạn các quyết định tài
chính phải tính đến nhiều rủi ro hơn. Già hóa dân số, chi phí y tế gia tăng, lạm
phát và những thay đổi về pháp lý đang tạo ra các bài toán khó dự báo. Dù dữ liệu
và AI ngày càng phát triển, công nghệ vẫn không thể thay thế vai trò của con
người trong việc đánh giá các kịch bản và tác động tài chính có thể xảy ra', bà Jessie Li cho biết.
Theo các chuyên gia, tư duy định phí giúp con người
nhìn xa hơn những con số hiện tại, đánh giá nhiều khả năng, kiểm chứng các giả
định và lượng hóa tác động tài chính trong tương lai. Từ đó, nhà quản trị có cơ
sở cân nhắc rủi ro, phân bổ nguồn lực và đưa ra quyết định phù hợp.
Ở góc độ doanh nghiệp bảo hiểm, bà Phei San Teng, FSA, Giám đốc Định phí, AIA Vietnam, cho biết quyết định kinh doanh ngày càng phải
hướng đến tính bền vững. Bảo hiểm là ngành kinh doanh dựa trên những 'lời hứa'
dài hạn, với phạm vi bảo vệ có thể kéo dài tới 100 năm. Vì vậy, doanh nghiệp
không chỉ nhìn vào lợi nhuận hay doanh thu ngắn hạn mà phải xem xét khả năng
duy trì hoạt động dưới nhiều kịch bản khác nhau.
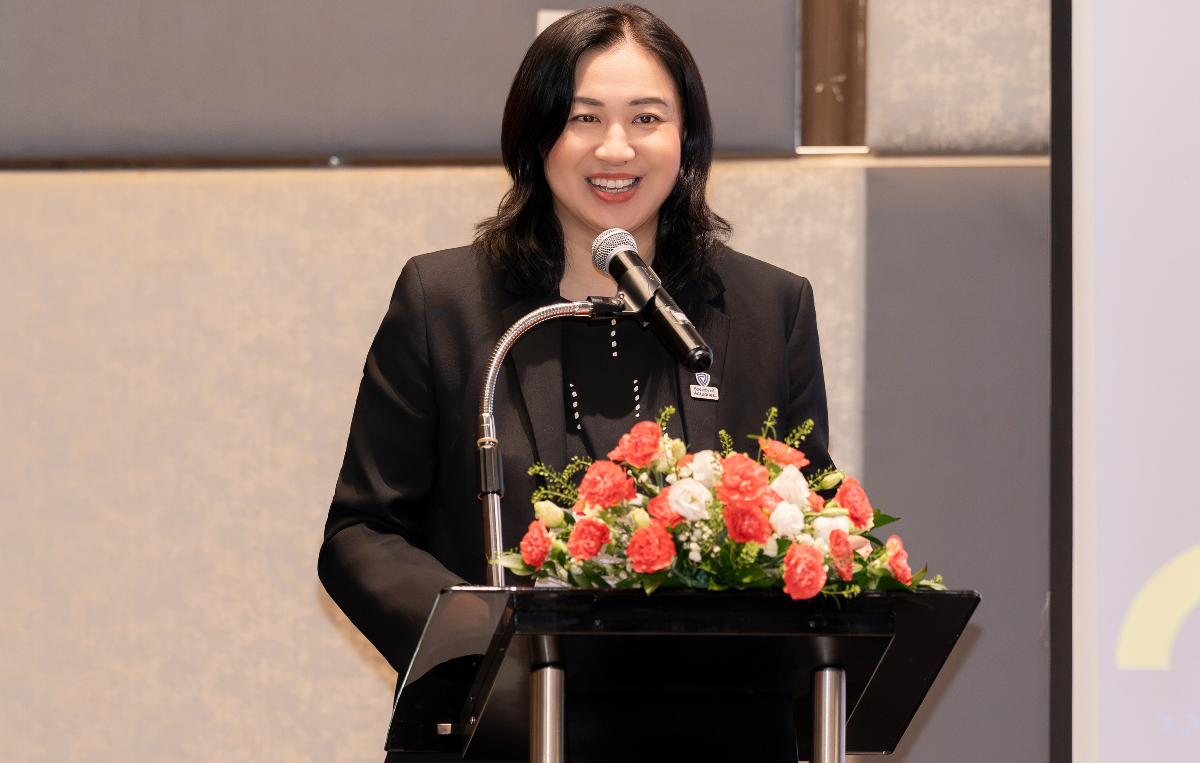
Bà Jessie Li, FSA, Giám đốc Khu vực Đông và Đông Nam Á của Hiệp hội Định phí Bảo hiểm Hoa Kỳ (SOA) - Ảnh: SOA.
'Môi trường tài chính Việt Nam đang chuyển sang cách tiếp cận
hướng về tương lai. Khi rủi ro ngày càng đan xen, nhà quản trị không thể chỉ dựa
vào dữ liệu quá khứ mà cần đánh giá các kịch bản, tác động tài chính và những
đánh đổi có thể xảy ra.
Giá
trị của tư duy định phí không chỉ nằm ở đo lường rủi ro, mà còn giúp doanh nghiệp
hiểu rủi ro tác động thế nào đến các quyết định. Dữ liệu hay công nghệ tiên tiến
không thể xóa bỏ tính bất định. Tư duy định phí giúp phản biện các giả định và
lường trước hệ quả. Công nghệ chỉ hỗ trợ, không thể thay thế quyết định của con
người'.
Theo ông Chung Bá Phương, FSA, Thành viên Hội đồng Quản
trị, Techcom Life và Techcom General Insurance, trong ngắn hạn, doanh nghiệp bảo
hiểm phải bảo đảm khả năng tài chính để bồi thường đầy đủ và kịp thời. Về dài hạn,
chuyên gia định phí phải tính toán thiết kế sản phẩm, trích lập dự phòng và dự
báo tình hình tài chính trong 10, 20, thậm chí 100 năm đối với những sản phẩm bảo
vệ khách hàng đến 100 tuổi.
Cùng với yêu cầu nhìn xa, lượng dữ liệu ngày càng lớn
cũng đặt ra yêu cầu phải hiểu và chọn lọc thông tin. Theo ông Chung Bá Phương,
dữ liệu giống như một 'thực đơn' rất dài, trong đó có những thông tin quan trọng
nhưng cũng có dữ liệu chưa hữu ích. Vì vậy, cần hiểu bản chất, giá trị và giới
hạn của từng loại dữ liệu.
Mỗi hành vi số hóa đều tạo ra dữ liệu và tài sản số,
có thể được khai thác để cải thiện dịch vụ. Tuy nhiên, dữ liệu càng bùng nổ
càng đòi hỏi chuyên gia hiểu rõ dữ liệu được sử dụng vào mục đích gì.
'Người làm định phí cần năng lực phân tích dữ liệu
chuyên sâu cùng nền tảng toán học và công nghệ. Chương trình đào tạo định phí
cung cấp kiến thức về thuật toán, nhân ma trận, toán giải tích, khoa học dữ liệu
và công nghệ thông tin', ông Chung Bá Phương nói.
ĐẦU TƯ CÁ NHÂN TRƯỚC NHỮNG RỦI RO DÀI HẠN
Những rủi ro dài hạn không chỉ đặt ra với doanh nghiệp bảo hiểm mà ngày càng hiện hữu trong kế hoạch tài chính cá nhân. Khi tuổi thọ kéo dài, thời gian sau tuổi lao động cũng dài hơn, đòi hỏi việc tích lũy, đầu tư và quản lý tài sản được tính toán xuyên suốt các giai đoạn của cuộc đời.
Theo báo cáo của Liên Hợp Quốc, Việt Nam chính thức bước vào giai đoạn già hóa dân số từ năm 2011. Dự báo đến năm 2036, Việt Nam sẽ trở thành quốc gia có dân số già, khi tỷ lệ người từ 60 tuổi trở lên chiếm trên 20% tổng dân số.
Khảo sát về mức độ sẵn sàng cho hưu trí tại Việt Nam năm 2025 của
SOA Research Institute trên hơn 750 người trưởng thành từ 25 - 75 tuổi cho thấy 71%
tin rằng đã tích lũy đủ tài chính cho tuổi hưu, nhưng 39% thừa nhận bắt đầu tiết
kiệm muộn hơn dự định.
Đáng chú ý, 75% người tham gia quan tâm đến các giải
pháp tạo thu nhập đảm bảo trọn đời, trong khi bệnh mãn tính, chi phí chăm sóc y
tế và lạm phát là những rủi ro dài hạn được quan tâm.
Theo các chuyên gia tại Ngân hàng HSBC, tuổi thọ tại nhiều thị trường phát triển
đang tiến gần 90 tuổi, khiến quan niệm rút dần khỏi hoạt động kinh doanh sau tuổi
60 thay đổi.
Bà Esty Dwek, Giám đốc Bộ phận Tư vấn Đầu tư khu vực
châu Âu, Trung Đông và châu Phi, HSBC Private Banking, cho biết tiến bộ y tế và
lối sống giúp con người sống lâu hơn và cảm thấy trẻ trung hơn khi về già. Nhiều
khách hàng cao tuổi vẫn cho rằng họ còn nhiều thời gian để chấp nhận rủi ro, tiếp
tục điều hành doanh nghiệp hoặc khởi nghiệp.
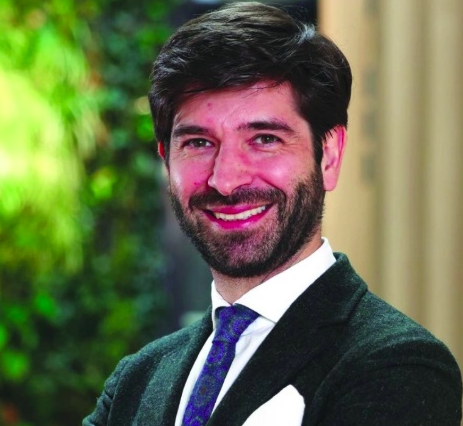
Ông Georgios Leontaris, Giám đốc Đầu tư Thụy Sĩ và thị trường châu Âu, Trung Đông và châu Phi, HSBC Private Banking - Ảnh: HSBC.
'Chiến lược đầu tư dài hạn cần đủ bền bỉ để vượt biến động, đồng thời linh hoạt trước những thay đổi về nhu cầu, mục tiêu và mức độ chấp nhận rủi ro. Việc định kỳ rà soát, tái cân bằng danh mục giúp duy trì cơ cấu tài sản phù hợp theo từng giai đoạn.
Quản lý danh mục cũng cần gắn với kế hoạch thừa kế, trong đó thường xuyên điều chỉnh và trao đổi giữa các thành viên để việc chuyển giao tài sản diễn ra thuận lợi, hạn chế xung đột'.
Từ thực tế, bà Esty cho biết thời gian đầu tư của khách hàng ngày càng dài hơn. Tuổi thọ kéo dài đồng thời làm thay đổi cách một bộ phận nhà đầu tư có giá trị tài sản ròng cao (HNW) và siêu cao (UHNW) hoạch định tài sản. Thay vì chỉ tính cho một đời người, họ ngày càng hướng tới các kế hoạch đầu tư đa thế hệ, với mục tiêu vừa tạo thu nhập cho thế hệ hiện tại, vừa duy trì và tăng trưởng tài sản cho các thế hệ tiếp theo.
Ông Georgios Leontaris, Giám đốc Đầu tư Thụy Sĩ và thị
trường châu Âu, Trung Đông và châu Phi, HSBC Private Banking, diễn biến của các
tài sản rủi ro kể từ sau khủng hoảng tài chính toàn cầu và khả năng phục hồi
sau các đợt suy giảm cũng khiến nhiều nhà đầu tư lớn tuổi tự tin hơn trong việc
gia tăng mức độ chấp nhận rủi ro.
'Các nhà đầu tư sẵn sàng đánh đổi tính thanh khoản ngắn hạn để phân bổ vốn vào các khoản đầu tư hạ tầng dài hạn, hướng tới lợi suất cao hơn. Những khoản đầu tư này khá hấp dẫn với các nhà đầu tư lớn tuổi, khi họ tin rằng vẫn còn 20 - 30 năm để hưởng lợi', ông Georgios Leontaris cho biết.
Đưa ra khuyến nghị cho nhà đầu tư cá nhân, các chuyên
gia HSBC cho rằng chiến lược dài hạn cần dựa trên bốn nguyên tắc: Xác định kỳ hạn
đầu tư, xây dựng danh mục đủ sức chống chịu và linh hoạt, đa dạng hóa tài sản,
đồng thời không chỉ tập trung vào lợi nhuận.
Theo đó, nhà đầu tư cần làm rõ mục tiêu, thời gian đầu
tư, khẩu vị rủi ro và người thừa kế, thụ hưởng. Danh mục cũng cần được rà soát,
tái cân bằng để thích ứng với những thay đổi của cá nhân, gia đình và thị trường.
Việc phân bổ tài sản theo khu vực, ngành và nhóm tài sản giúp quản trị rủi ro
qua các chu kỳ.
Các chuyên gia HSBC cũng lưu ý, một kế hoạch dài hạn
không nên chỉ nhìn vào mức sinh lời mà cần tính đến sức khỏe, an sinh và chất
lượng cuộc sống.
Hiệp hội Định phí Bảo hiểm
Hoa Kỳ (SOA) có lịch sử hoạt động từ năm 1889, với hơn 35.000 hội viên trên
toàn cầu. Tiền thân của SOA là Actuarial Society of America, được thành lập bởi
các chuyên gia định phí tại các công ty bảo hiểm nhân thọ. SOA tập trung vào đào tạo, phát triển nghề nghiệp
và hỗ trợ các chuyên gia định phí trong việc đo lường, quản trị rủi ro tài
chính.