Vì sao biến động thị trường tài chính Nhật Bản có thể gây ảnh hưởng toàn cầu?

Thị trường tài chính Nhật Bản đã trải qua những biến động lớn trong thời gian gần đây, từ lợi suất trái phiếu chính phủ tăng mạnh lên mức cao nhất 3 thập kỷ đến động thái can thiệp phối hợp với Mỹ nhằm hỗ trợ tỷ giá đồng yên...
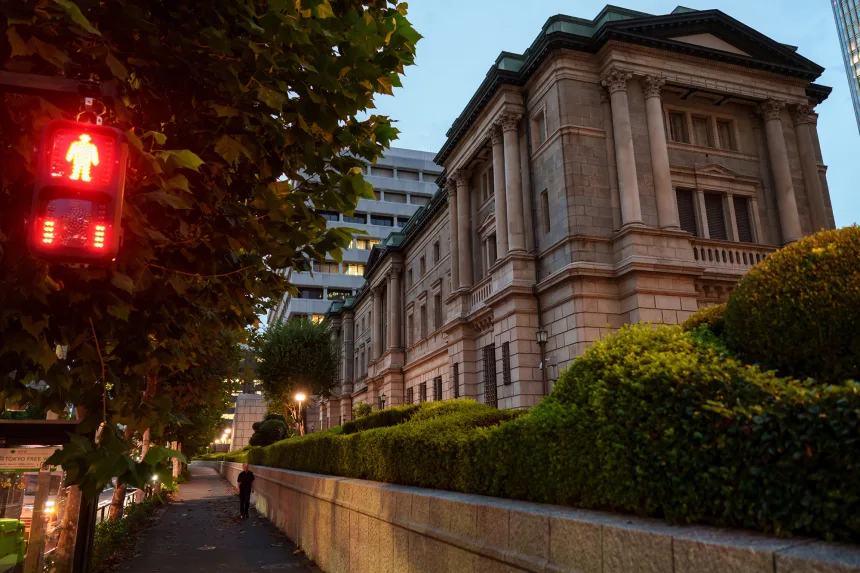
Những dịch chuyển này này không chỉ ảnh hưởng đến các nhà đầu tư mà còn tác động đến lãi suất đi vay trên phạm vi trên toàn cầu.
Trong tháng 9 này, lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm lần đầu tiên vượt mức 3% kể từ năm 1996, do áp lực lạm phát tăng, việc Ngân hàng Trung ương Nhật Bản (BOJ) tăng lãi suất và những lo ngại của nhà đầu tư về kế hoạch chi tiêu của Chính phủ nước này.
Cùng với đó, tỷ giá đồng yên tiếp tục trồi sụt khó lường sau đợt can thiệp chung giữa Bộ Tài chính Nhật Bản và Bộ Tài chính Mỹ hồi cuối tháng 7 - một động thái hiếm gặp. Những ngày gần đây, đồng yên lại giảm giá dù BOJ mới tăng lãi suất lên mức cao nhất 31 năm vào tuần trước.
Những biến động trong thị trường trái phiếu và tiền tệ của Nhật Bản đều có những tác động lan tỏa đến nền kinh tế toàn cầu bởi nước này là quốc gia nắm giữ nhiều trái phiếu chính phủ Mỹ nhất. Mọi dịch chuyển trên thị trường tài chính Nhật đều trực tiếp ảnh hưởng đến dòng tiền chảy vào hoặc chảy ra khỏi thị trường trái phiếu chính phủ Mỹ, từ đó tác động đến các tài sản và thị trường khác.
TÁC ĐỘNG LAN RỘNG TỪ BIẾN ĐỘNG THỊ TRƯỜNG TRÁI PHIẾU
Đây chính là lý do quan trọng nhất đằng sau việc Bộ trưởng Bộ Tài chính Mỹ Scott Bessent triển khai một chiến dịch can thiệp thị trường đặc biệt trong năm nay để hỗ trợ đồng yên. Các nhà phân tích cho rằng hành động của ông Bessent nhằm ngăn việc Nhật Bản bán tài sản USD mà nước này đang nắm giữ, nhất là trái phiếu chính phủ Mỹ - để bảo vệ tỷ giá đồng nội tệ. Nếu Chính phủ Nhật Bản có một đợt bán trái phiếu kho bạc Mỹ mạnh tay, lợi suất trái phiếu kho bạc Mỹ có thể tăng cao hơn nữa, kéo theo lãi suất trong nền kinh tế Mỹ và làm gia tăng gánh nặng nợ nần vốn dĩ đã lớn của Washington.
Trong bối cảnh như vậy, thị trường tài chính Mỹ và Nhật Bản ngày càng trở nên gắn kết chặt chẽ. Theo dự kiến, Tổng thống Donald Trump và Thủ tướng Nhật Bản Sanae Takaichi sẽ có một cuộc gặp bên lề kỳ họp Đại hội đồng Liên hiệp quốc ở New York trong tuần này.
Lạm phát dai dẳng, lãi suất ngân hàng trung ương tăng và lo ngại về chi tiêu chính phủ đã đẩy chi phí đi vay tăng cao trên toàn cầu trong năm nay. Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Mỹ, Pháp, Đức và Anh đều đã tăng lên mức cao nhất trong gần 20 năm. Nhật Bản là một trong những quốc gia chịu ảnh hưởng nặng nề nhất trong những đợt bán tháo trái phiếu này.
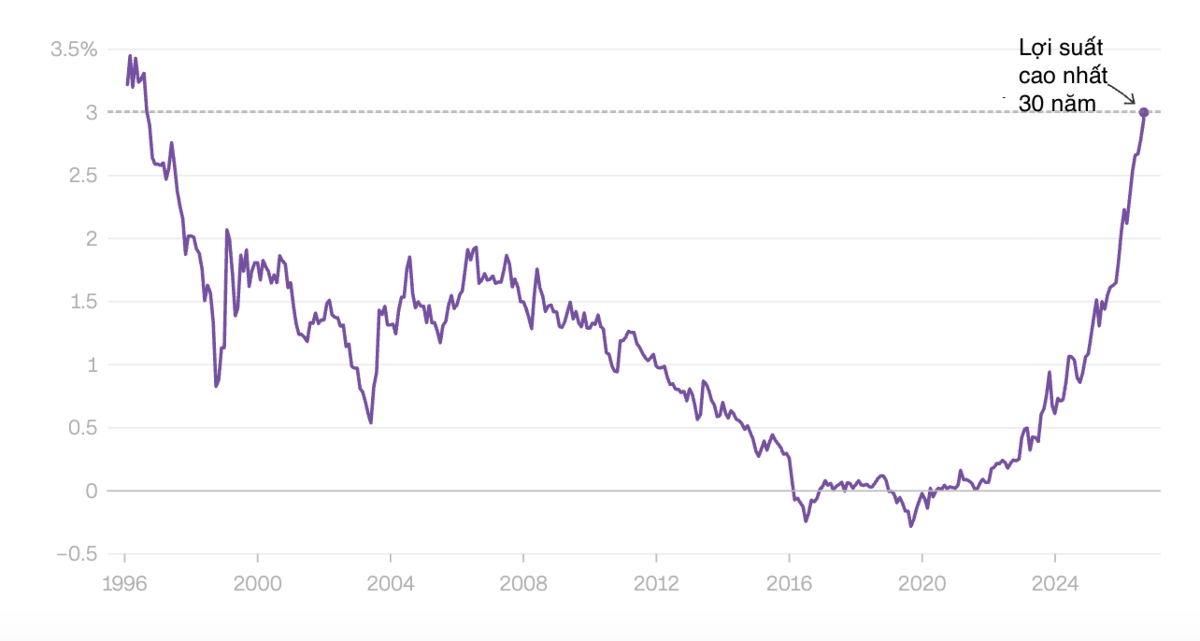
Theo giới phân tích, xu hướng tăng của lợi suất là một dấu hiệu cho thấy các nền kinh tế trên thế giới đang bước vào một kỷ nguyên lãi suất cao hơn, khép lại kỷ nguyên lãi suất cực thấp đã trở thành đặc điểm nổi bật của nền kinh tế toàn cầu sau cuộc khủng hoảng tài chính năm 2008.
BOJ đã bắt đầu tăng lãi suất vào năm 2024, đánh dấu một bước ngoặt lớn sau nhiều thập kỷ duy trì lãi suất cực thấp nhằm chống lại giảm phát. Tuần trước, BOJ có đợt tăng lãi suất thứ hai trong năm nay, với lượng tăng 0,25 điểm phần trăm, đưa lãi suất chính sách lên 1,25%, cao nhất từ năm 1995.
Cùng lúc, thị trường đang cố gắng đánh giá các kế hoạch ngân sách của Thủ tướng Takaichi. Các nhà đầu tư lo ngại về kế hoạch cắt giảm thuế và tăng chi tiêu của chính phủ, cho rằng hướng đi này sẽ làm tăng nhu cầu vay mượn khi khối nợ công của Nhật Bản đã ở mức khổng lồ. Mối lo này dẫn tới việc nhà đầu tư yêu cầu mức lợi suất cao hơn để nắm giữ nợ của Nhật Bản.
Sự gia tăng lợi suất của Nhật Bản có ý nghĩa lớn đối với thị trường toàn cầu vì có thể đẩy lợi suất lên cao theo ở những thị trường khác, bao gồm cả Mỹ. Xu hướng tăng của lợi suất cũng cho thấy rằng mối lo ngại về chi tiêu chính phủ có thể dẫn tới chi phí đi vay cao hơn, khi nhà đầu tư đòi hỏi phần bù rủi ro để nắm giữ trái phiếu.
Ngoài ra, lợi suất cao hơn tại Nhật Bản có thể khiến việc mua trái phiếu Nhật Bản trở nên hấp dẫn hơn đối với các nhà đầu tư, khiến họ rút vốn khỏi các thị trường và tài sản khác.
VẤN ĐỀ TỶ GIÁ ĐỒNG YÊN
Những biến động trong tỷ giá đồng yên Nhật cũng có ảnh hưởng sâu rộng không kém.
Đợt can thiệp chung của Nhật Bản và Mỹ vào thị trường tiền tệ để tăng giá đồng yên diễn ra vào cuối tháng 7 khi đồng yên chạm mức thấp nhất so với USD trong 40 năm là gần 164 yên đổi 1 USD. Sau đó, đồng yên có một giai đoạn phục hồi nhanh, rồi suy yếu trở lại trong tháng 8, trước khi phục hồi trong phần lớn thời gian của tháng 9, sau đó lại yếu đi từ tuần trước.
Như đã đề cập ở trên, các nhà phân tích cho rằng việc Mỹ ra tay giúp Nhật Bản bảo vệ tỷ giá yên chủ yếu nhằm giảm thiểu khả năng Nhật Bản phải bán tài sản, bao gồm trái phiếu chính phủ Mỹ, để hỗ trợ đồng nội tệ. Dữ liệu do Bộ Tài chính Mỹ công bố cho thấy Nhật Bản đã giảm lượng nắm giữ trái phiếu kho bạc Mỹ trong tháng 5, tháng 6 và tháng 7. Nếu Nhật Bản tiếp tục bán trái phiếu chính phủ Mỹ, lợi suất có thể càng tăng cao hơn.
Thực tế này khiến biến động tỷ giá đồng yên càng được quan tâm hơn bao giờ hết. Đối với Bộ trưởng Bessent, quản lý tác động đến thị trường Mỹ của những biến động trên thị trường tiền tệ của Nhật Bản là một nhiệm vụ đặc biệt quan trọng.
'Có rất nhiều yếu tố có thể dẫn tới nhiều biến động trên thị trường và ảnh hưởng đến thị trường trái phiếu chính phủ Mỹ. Tôi nghĩ đó là lý do tại sao ngày càng có nhiều nhiều cuộc trò chuyện và bình luận từ Bộ Tài chính Mỹ về công tác hoạch định chính sách tiền tệ của BOJ', ông Adam Turnquist, chiến lược gia của công ty LPL Financial, nhận xét với trang CNN Business.
Các nhà giao dịch cũng đang cảnh giác với bất kỳ sự tăng giá nào của đồng yên. Một đồng yên mạnh lên trong khi BOJ đang tăng lãi suất có thể làm đảo lộn giao dịch chênh lệch lãi suất (carry trade) mà trong đó các nhà đầu tư vay đồng yên giá rẻ để đầu tư vào các tài sản có lợi suất cao hơn.
Nếu đồng yên mạnh lên nhanh chóng trong khi lãi suất của Nhật Bản đã tăng, việc vay vốn bằng đồng yên đột nhiên trở nên tốn kém hơn và các nhà đầu tư có thể buộc phải bán các tài sản khác của họ - như cổ phiếu và trái phiếu chính phủ Mỹ - để đóng vị thế giao dịch.
Mỹ muốn tránh việc đồng yên yếu đi đến mức Nhật Bản phải bán tài sản để bảo vệ tỷ giá đồng nội tệ, nhưng Mỹ cũng không muốn đồng yên mạnh lên quá nhanh đến mức khiến các nhà đầu tư rút vốn khỏi thị trường Mỹ.
Nói cách khác, đây là một thế cân bằng mong manh và phản ánh sự nhạy cảm của thị trường Mỹ với những gì diễn ra trên thị trường tài chính Nhật Bản. Bất kỳ diễn biến quan trọng nào trên thị trường trái phiếu và tiền tệ của Nhật Bản đều có thể lan tỏa đến thị trường Mỹ và các thị trường khác trên toàn cầu.
'Ổn định là chìa khóa để giải quyết vấn đề', ông Turnquist nói.