VPB: Từ một động lực đến nhiều trụ cột

Rời xa thời kỳ tăng trưởng phụ thuộc vào một động lực duy nhất, VPBank năm 2026 phác thảo mô hình tài chính đa tầng với nguồn vốn trải rộng từ tín dụng xanh quốc tế đến các đại dự án trong nước.
|
|
Năm năm trước, tăng trưởng của VPBank chủ yếu dựa vào ngân hàng mẹ và FE Credit. Đến năm 2026, cấu trúc này đã thay đổi khi VPBankS, OPES và GPBank bắt đầu tạo ra những nguồn đóng góp mới, trong khi FE Credit phục hồi chậm hơn.
Sự dịch chuyển cho thấy VPBank đang đi từ mô hình ngân hàng bán lẻ gắn với tài chính tiêu dùng sang một cấu trúc tài chính rộng hơn, với nhiều lĩnh vực cùng tham gia tạo ra lợi nhuận.
|
|
Từ cuối năm 2021 đến tháng 9 năm 2026, tổng tài sản hợp nhất của ngân hàng tăng lên khoảng 2,7 lần, vượt 1,6 triệu tỷ đồng. Riêng dư nợ cấp tín dụng riêng lẻ đạt khoảng 1,1 triệu tỷ đồng, tăng gần 30% so với hồi đầu năm.
Tuy nhiên, đối với một ngân hàng đã đạt quy mô hàng triệu tỷ đồng, tốc độ mở rộng không còn là thước đo duy nhất. Một câu hỏi quan trọng hơn là nguồn vốn được đưa đến những khu vực nào của nền kinh tế và ngân hàng kiểm soát các khoản cấp tín dụng lớn ra sao.
Trong 9 tháng năm 2026, khối doanh nghiệp và doanh nghiệp nhỏ và vừa là hai phân khúc dẫn dắt tăng trưởng tín dụng của VPBank. Danh mục cho vay được mở rộng tại các lĩnh vực sản xuất công nghiệp, cơ sở hạ tầng, khoa học – công nghệ và tài chính xanh. Bên cạnh nguồn vốn trong nước, ngân hàng ký khoản vay hợp vốn liên kết bền vững đầu tiên trị giá 1,44 tỷ USD, tương đương khoảng 37.900 tỷ đồng, với sự tham gia của 15 định chế tài chính quốc tế.
Điểm khác biệt của khoản vay không chỉ nằm ở quy mô. Các điều kiện tài chính được gắn với những mục tiêu mà VPBank phải thực hiện trong suốt thời hạn ba năm, trong đó có yêu cầu mở rộng tín dụng dành cho các lĩnh vực xanh và xã hội hằng năm. Mức độ hoàn thành các chỉ tiêu này sẽ trở thành căn cứ để điều chỉnh điều kiện vay theo thỏa thuận giữa các bên.
Cùng với những định hướng mới, hoạt động cấp vốn của VPBank vẫn hiện diện tại các dự án bất động sản và đô thị có quy mô lớn. Tháng 9/2026, HĐQT CTCP Đầu tư và Phát triển Du lịch Vinaconex, chủ đầu tư dự án Cát Bà Amatina, thông qua phương án vay và nhận cấp tín dụng từ VPBank với hạn mức tối đa 6.000 tỷ đồng.
Nguồn vốn dự kiến được sử dụng cho chi phí xây dựng hạ tầng, phát triển hơn 71 ha đất thương phẩm và phần lãi vay được vốn hóa trong thời gian đầu tư. Thời hạn khoản vay có thể kéo dài đến cuối năm 2033.
Hạn mức 6.000 tỷ đồng bao gồm dư nợ và các nghĩa vụ bảo lãnh hiện hữu, vì vậy không đồng nghĩa VPBank sẽ giải ngân thêm toàn bộ số tiền này. Đến cuối tháng 6/2026, chủ đầu tư còn hơn 2.240 tỷ đồng dư nợ dài hạn và nợ dài hạn đến hạn trả tại VPBank. Khoản tín dụng được bảo đảm bằng quyền sử dụng đất, tài sản hình thành tại dự án và các quyền tài sản liên quan; dòng tiền bán hàng từ những phần được tài trợ cũng phải chuyển về tài khoản chuyên dụng mở tại ngân hàng.
Hai diễn biến – khoản vay quốc tế gắn với mục tiêu phát triển bền vững và hạn mức tín dụng dành cho một dự án đô thị, du lịch quy mô lớn cho thấy bức tranh phân bổ vốn của VPBank ngày càng rộng hơn. Đây cũng là mặt còn lại của quá trình tăng trưởng: quy mô tạo thêm dư địa tham gia những khoản tài trợ lớn, nhưng đồng thời đặt ra yêu cầu cao hơn về lựa chọn dự án, kiểm soát dòng tiền và chất lượng tài sản.
|
|
Sự thay đổi trong cách phân bổ vốn diễn ra song song với một chuyển động khác bên trong VPBank: những đơn vị từng giữ vai trò bổ trợ đang dần trở thành các nguồn lợi nhuận đáng kể, trong khi động lực truyền thống là tài chính tiêu dùng vẫn cần thêm thời gian để phục hồi.
Năm 2020, ngân hàng mẹ và FE Credit gần như quyết định toàn bộ kết quả kinh doanh của VPBank. Riêng FE Credit từng đóng góp xấp xỉ một nửa lợi nhuận hợp nhất trong giai đoạn 2016 - 2019, giúp VPBank tạo khoảng cách về hiệu quả so với nhiều ngân hàng tư nhân cùng thời điểm.
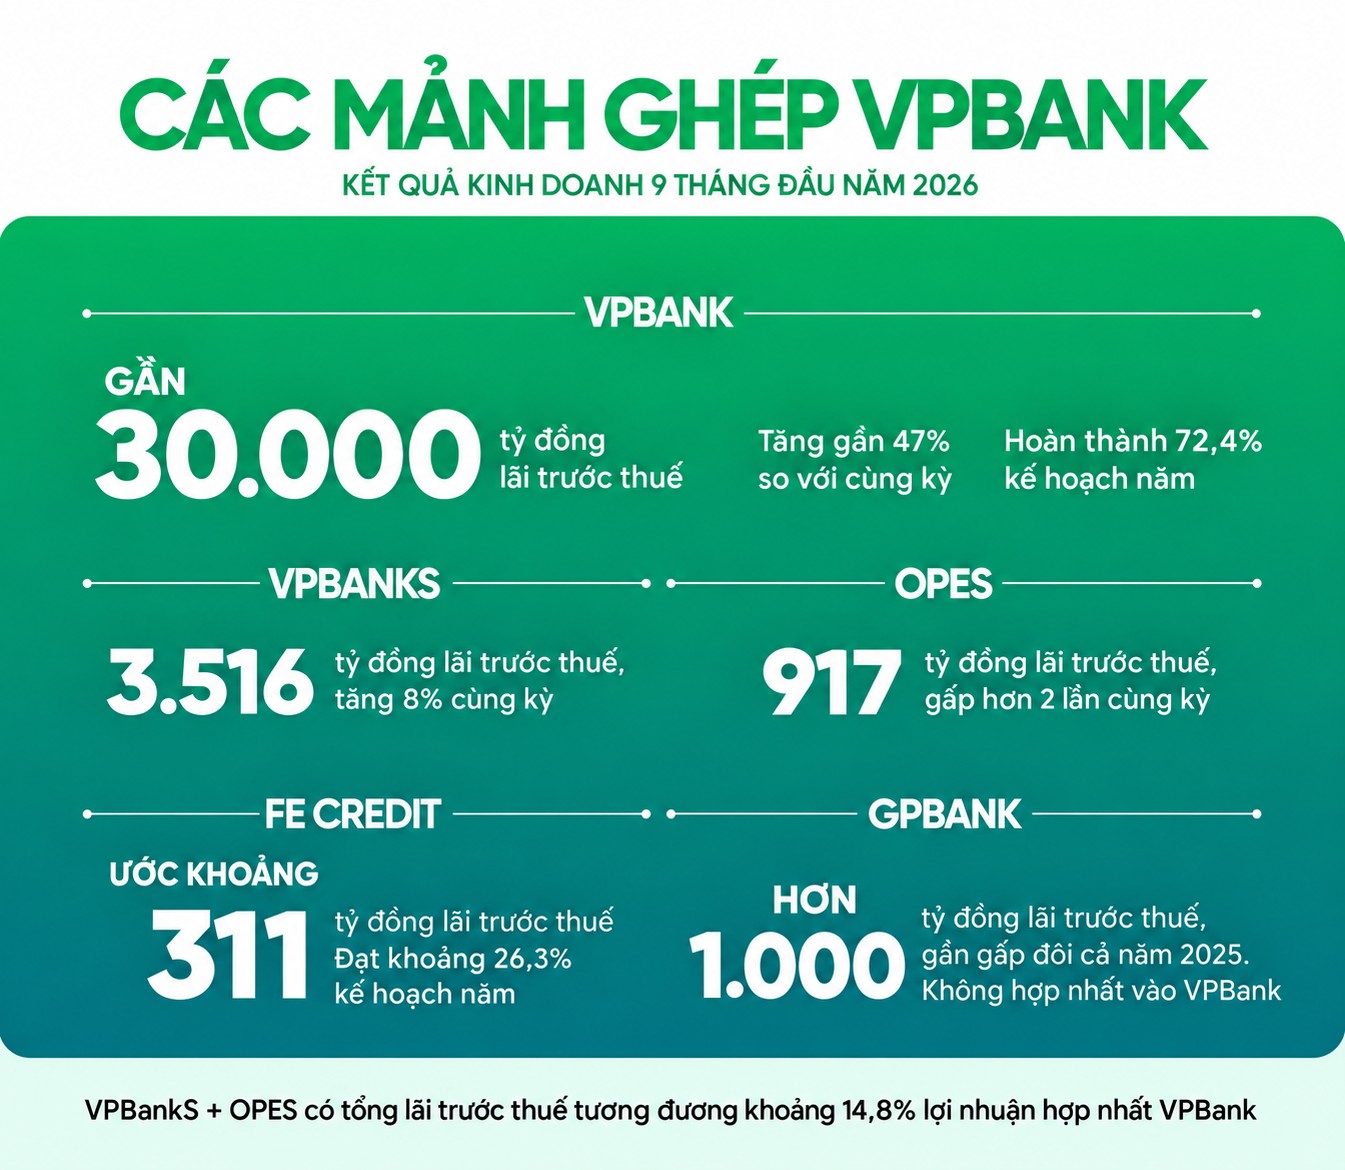
Đến 9 tháng đầu năm 2026, cơ cấu lợi nhuận trong hệ sinh thái đã thay đổi. VPBankS ghi nhận lợi nhuận trước thuế đạt 3.516 tỷ đồng, tăng 8% so với cùng kỳ (YoY), trên tổng doanh thu gần 10.600 tỷ đồng, gần gấp đôi cùng kỳ. Kết quả này cho thấy công ty chứng khoán đã trở thành một nguồn lợi nhuận đáng kể bên cạnh hoạt động ngân hàng truyền thống.
VPBankS đồng thời mở rộng quy mô tại các mảng kinh doanh cốt lõi. Đến cuối quý 3/2026, dư nợ cho vay ký quỹ và ứng trước của công ty tiến sát 40.000 tỷ đồng, đứng thứ hai toàn ngành. Quy mô khách hàng đạt khoảng 1,6 triệu, tăng hơn 10% so với quý trước, trong khi công ty duy trì vị trí trong nhóm 10 doanh nghiệp có thị phần môi giới lớn nhất trên HoSE và HNX. Những chuyển động này củng cố vai trò của VPBankS trong chuỗi dịch vụ môi giới, cho vay ký quỹ và ngân hàng đầu tư của hệ sinh thái.
Ở lĩnh vực bảo hiểm, OPES ghi nhận lợi nhuận trước thuế 9 tháng đầu năm 2026 đạt 917 tỷ đồng, gấp hơn hai lần cùng kỳ và tương đương khoảng 1,4 lần kết quả cả năm 2025. Thay vì mới tiến sát kết quả năm trước như thời điểm bán niên, công ty bảo hiểm đã vượt mức lợi nhuận của cả năm 2025 sau ba quý.
Tính trên các số liệu công bố, tổng lợi nhuận trước thuế của VPBankS và OPES đạt 4.433 tỷ đồng, tương đương khoảng 14,8% lợi nhuận trước thuế hợp nhất của VPBank trong 9 tháng đầu năm. Tỷ trọng này cho thấy chứng khoán và bảo hiểm đã tạo thêm các nguồn đóng góp bên cạnh ngân hàng mẹ, dù mức đóng góp vào báo cáo hợp nhất còn chịu ảnh hưởng của các khoản điều chỉnh, loại trừ nội bộ.
Trong khi đó, FE Credit tiếp tục duy trì lợi nhuận dương nhưng quy mô còn thấp hơn đáng kể so với VPBankS và OPES. Riêng quý 3/2026, công ty tài chính tiêu dùng ghi nhận lợi nhuận khoảng 158 tỷ đồng, cao hơn mức thực hiện của từng quý trong nửa đầu năm. Cộng với khoản lợi nhuận trước thuế 152,6 tỷ đồng sau 6 tháng, kết quả lũy kế 9 tháng ước khoảng 311 tỷ đồng, tương đương khoảng 26,3% kế hoạch năm là 1.179 tỷ đồng. Những con số này cho thấy FE Credit có cải thiện qua các quý, song chưa trở lại vai trò đóng góp lợi nhuận như giai đoạn trước.
Một mảnh ghép khác là GPBank cũng ghi nhận chuyển biến sau hơn một năm được chuyển giao bắt buộc cho VPBank. Trong 9 tháng đầu năm 2026, ngân hàng này đạt hơn 1.000 tỷ đồng lợi nhuận trước thuế, gần gấp đôi kết quả cả năm 2025. Tuy nhiên, GPBank là pháp nhân độc lập và không hợp nhất báo cáo tài chính vào VPBank, nên khoản lợi nhuận này không được cộng vào kết quả hợp nhất của ngân hàng.
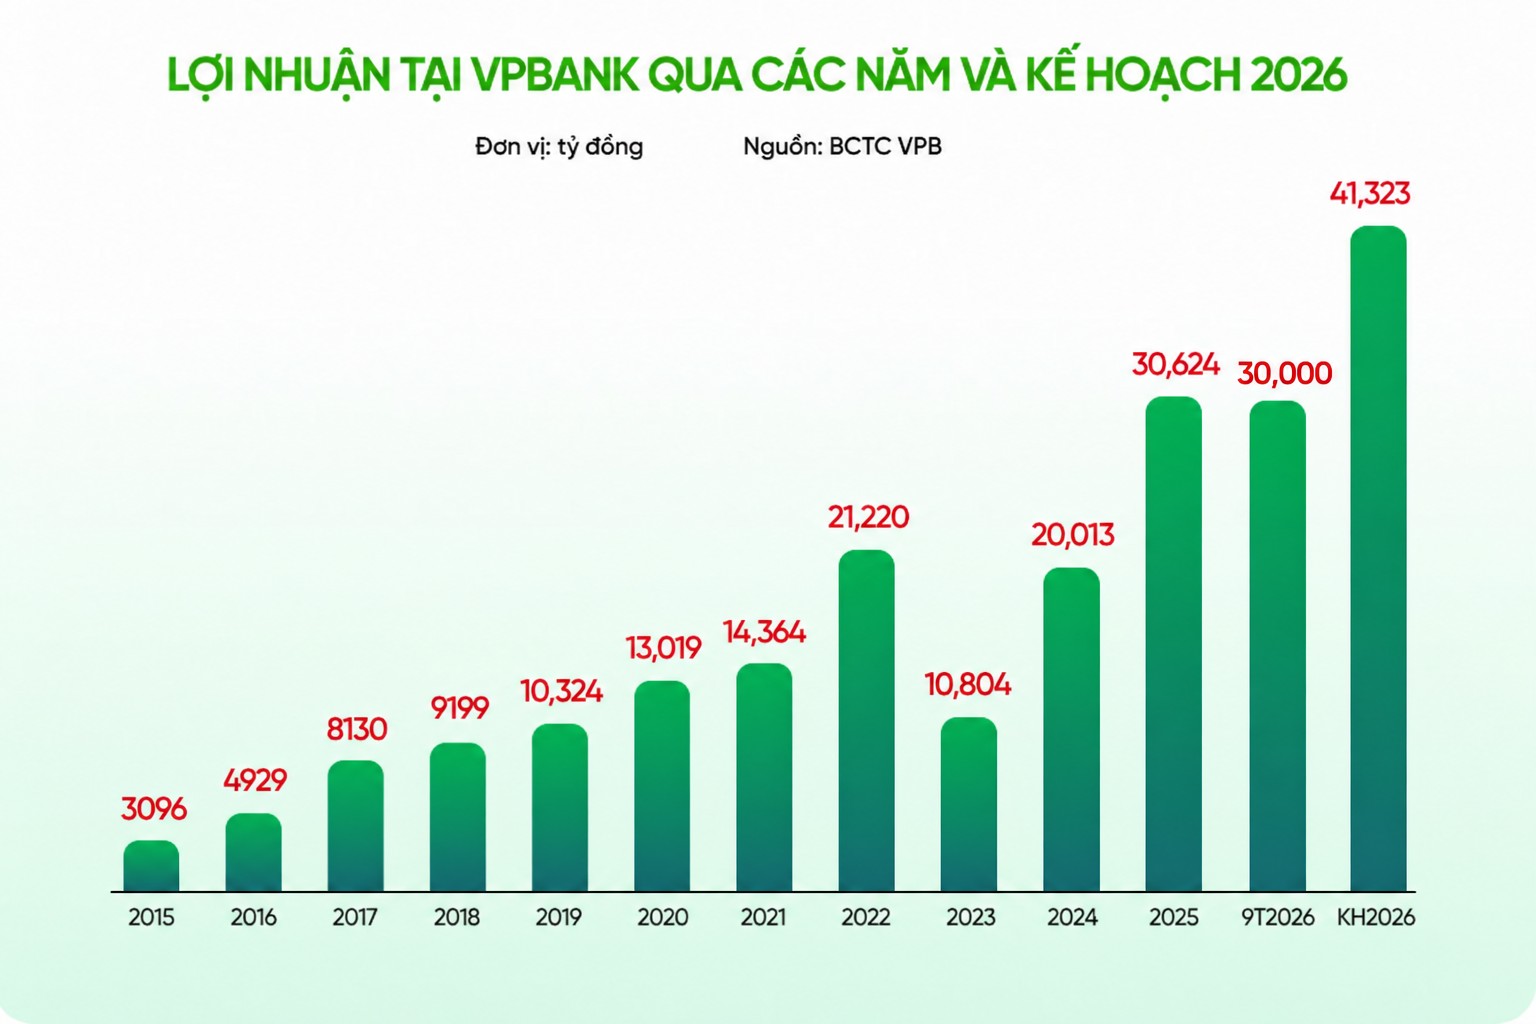
Lũy kế 9 tháng đầu năm 2026, VPBank ghi nhận lợi nhuận trước thuế hợp nhất gần 30.000 tỷ đồng, tăng gần 47% (YoY), hoàn thành khoảng 72,4% kế hoạch cả năm là 41.323 tỷ đồng. Ngân hàng mẹ tiếp tục giữ vai trò chủ lực với lợi nhuận hơn 25.200 tỷ đồng, tăng gần 48% (YoY), trong khi các thành viên bổ sung thêm nguồn thu và từng bước đa dạng hóa động lực tăng trưởng của toàn hệ sinh thái.
|
|
Khi dư nợ vượt một triệu tỷ đồng, mỗi điểm phần trăm tăng trưởng của VPBank không còn là một con số nhỏ. Tín dụng mở rộng càng nhanh, ngân hàng càng cần củng cố nguồn vốn, bảo đảm thanh khoản và kiểm soát chất lượng tài sản để duy trì khả năng tăng trưởng.
Đến cuối quý 3/2026, VPBank ghi nhận dư nợ cấp tín dụng riêng lẻ đạt khoảng 1,1 triệu tỷ đồng, tăng gần 30% so với cuối năm 2025. Cùng thời điểm, tiền gửi khách hàng và giấy tờ có giá hợp nhất đạt gần 987.000 tỷ đồng, tăng 34,2%. Huy động từ khách hàng cá nhân tăng 36% so với đầu năm và 10,2% so với quý trước.
Để bổ sung nguồn lực cho hoạt động kinh doanh, VPBank tiếp tục mở rộng huy động trong nước và quốc tế. Trong 9 tháng đầu năm, ngân hàng huy động thành công hơn 2 tỷ USD từ các định chế tài chính quốc tế. Trong đó, khoản vay hợp vốn liên kết bền vững trị giá 1,44 tỷ USD được ký ngày 30/6 có kỳ hạn ba năm, với sự tham gia của 15 định chế đóng vai trò thu xếp, bảo lãnh và dựng sổ chính. Nguồn vốn này gắn với các mục tiêu mở rộng tín dụng xanh và tín dụng xã hội của ngân hàng.
Những chuyển động này cho thấy VPBank đang bổ sung nguồn lực song song với mở rộng tín dụng. Tuy nhiên, tốc độ tăng dư nợ riêng lẻ và huy động hợp nhất phản ánh hai phạm vi báo cáo khác nhau, nên chưa đủ cơ sở để kết luận bên nào tăng nhanh hơn trên cùng một bảng cân đối. Khả năng đáp ứng nhu cầu cho vay cần được nhìn thêm qua cơ cấu kỳ hạn nguồn vốn và các chỉ tiêu thanh khoản.
Đến cuối quý 3/2026, VPBank công bố tỷ lệ cho vay trên huy động (LDR) ở mức 82%; tỷ lệ vốn ngắn hạn sử dụng cho vay trung và dài hạn là 19,9%. Ngân hàng duy trì tỷ lệ an toàn vốn hợp nhất theo Basel II trên 13%; nợ xấu riêng lẻ theo Thông tư 31 quanh 2%, còn nợ xấu hợp nhất dưới 3%.
Các chỉ tiêu này cho thấy VPBank tiếp tục duy trì bộ đệm vốn và thanh khoản trong quá trình mở rộng hoạt động. Dù vậy, thách thức quản trị sẽ lớn dần theo quy mô. Khi ngân hàng tham gia những khoản tài trợ dài hạn, giá trị lớn, chất lượng thẩm định dự án, khả năng quản lý dòng tiền và nhận diện sớm rủi ro sẽ quyết định mức độ an toàn của phần tín dụng tăng thêm.
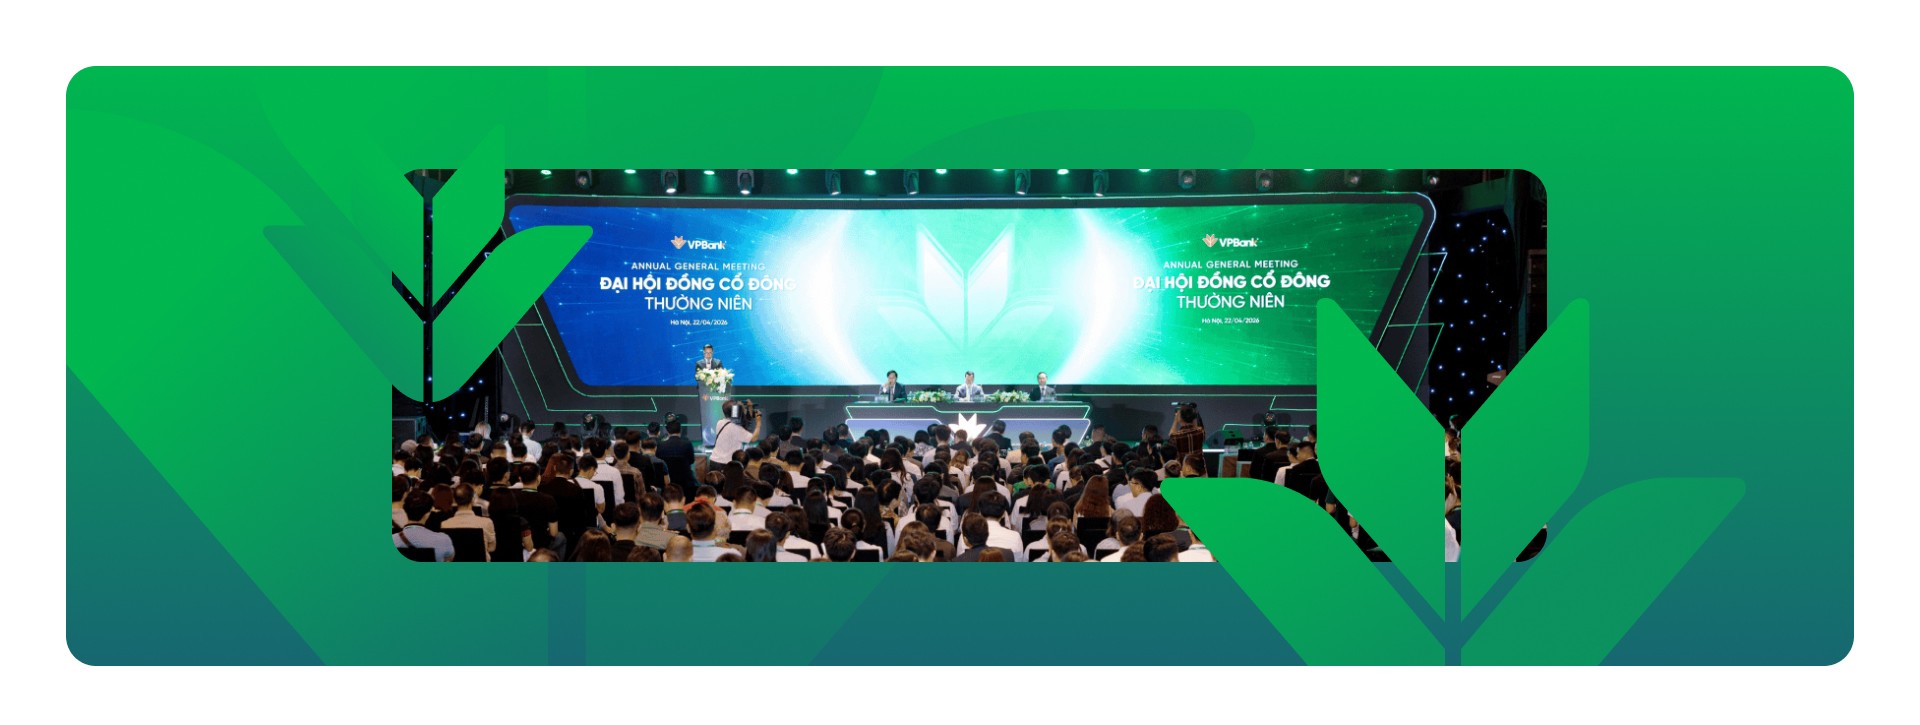
Trong định hướng được công bố sau ĐHĐCĐ năm 2026, VPBank xác định năm nay là năm bản lề của kế hoạch phát triển 5 năm tiếp theo. Ngân hàng đặt mục tiêu duy trì tốc độ tăng trưởng trên 30%/năm, đồng thời nâng cao chất lượng hoạt động và củng cố nền tảng quản trị. Đây là mức được nêu trong thông cáo chính thức, thay cho con số tăng trưởng trung bình 25% trong bản trước.
Bài toán của VPBank trong chặng đường tiếp theo là duy trì sự cân bằng giữa tín dụng, nguồn vốn và chất lượng tài sản. Quy mô lớn hơn tạo điều kiện để ngân hàng tham gia những giao dịch có giá trị cao, nhưng cũng đòi hỏi khả năng phân bổ vốn và kiểm soát rủi ro tương ứng. Cách giải quyết mối quan hệ này sẽ quyết định nền tảng được gây dựng trong những năm qua có thể hỗ trợ tăng trưởng dài hạn đến đâu.
|
Nội dung: Thu Trang - Thiết kế: An Nhiên