VPB: VPBank lãi gần 30.000 tỷ đồng, tín dụng bất động sản tăng hơn 40%

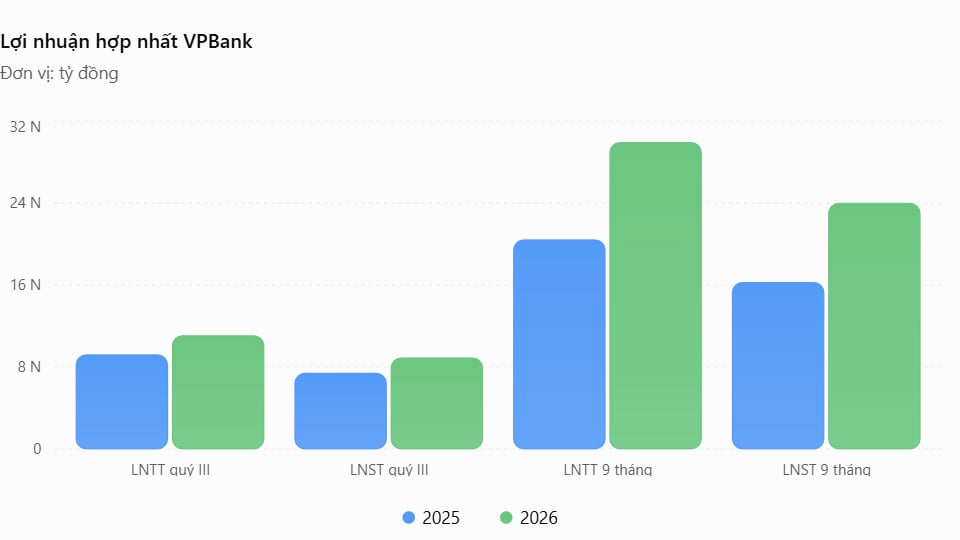
Lũy kế 9 tháng đầu năm 2026, lợi nhuận trước thuế hợp nhất của VPBank đạt 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 23.968 tỷ đồng, tăng 47,6%.
Lợi nhuận trước thuế vượt 29.900 tỷ đồng
Báo cáo tài chính hợp nhất quý III/2026 của Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, mã chứng khoán: VPB) cho thấy, riêng quý III/2026, VPBank ghi nhận lợi nhuận trước thuế hợp nhất đạt 11.031 tỷ đồng, tăng 20,3% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 8.863 tỷ đồng, tăng 20,4%.
Lũy kế 9 tháng đầu năm 2026, lợi nhuận trước thuế hợp nhất của VPBank đạt 29.911 tỷ đồng, tăng 46,7% so với cùng kỳ năm 2025. Lợi nhuận sau thuế đạt 23.968 tỷ đồng, tăng 47,6%. Trong đó, lợi nhuận sau thuế thuộc về cổ đông ngân hàng mẹ đạt 23.227 tỷ đồng.
Trong 9 tháng đầu năm, tổng thu nhập hoạt động của VPBank đạt 65.475 tỷ đồng, tăng 25,3% so với cùng kỳ, trong khi lợi nhuận trước thuế tăng tới 46,7%.
Hoạt động tín dụng tiếp tục đóng vai trò chủ đạo trong kết quả kinh doanh của VPBank. Lũy kế 9 tháng, thu nhập lãi thuần đạt 53.092 tỷ đồng, tăng 26,7% so với cùng kỳ năm trước, đóng góp khoảng 81,1% tổng thu nhập hoạt động.
Trong đó, thu nhập lãi và các khoản thu nhập tương tự đạt 107.191 tỷ đồng, tăng 49,3%. Tuy nhiên, chi phí lãi cũng tăng mạnh 81%, lên 54.099 tỷ đồng.
Như vậy, mặc dù thu nhập lãi thuần vẫn tăng trưởng tích cực nhờ sự mở rộng của hoạt động tín dụng, chi phí vốn của VPBank đang gia tăng nhanh hơn thu nhập lãi. Diễn biến này cho thấy ngân hàng phải đối mặt với áp lực chi phí huy động vốn, dù chưa thể kết luận biên lãi thuần (NIM) thu hẹp bao nhiêu nếu chưa tính toán trên cơ sở tài sản sinh lãi bình quân.
Bên cạnh thu nhập lãi, hoạt động dịch vụ trở thành một điểm sáng đáng chú ý. Trong 9 tháng, lãi thuần từ dịch vụ đạt 8.644 tỷ đồng, tăng 76,3% so với cùng kỳ. Riêng quý III, nguồn thu này đạt 3.089 tỷ đồng, tăng 29,1%.
Thu nhập từ hoạt động khác cũng đóng góp đáng kể vào kết quả kinh doanh, với lãi thuần 5.601 tỷ đồng trong 9 tháng, tăng 58,6% so với cùng kỳ năm 2025.
Ở chiều ngược lại, kinh doanh ngoại hối ghi nhận khoản lỗ thuần gần 1.996 tỷ đồng, trong khi cùng kỳ năm trước lãi 216 tỷ đồng. Hoạt động mua bán chứng khoán kinh doanh cũng chuyển từ mức lãi 1.798 tỷ đồng sang lỗ gần 85 tỷ đồng.
Đáng chú ý, trong cơ cấu thu nhập khác, VPBank ghi nhận 3.248 tỷ đồng thu từ các khoản nợ đã xử lý rủi ro, tăng khoảng 12,7% so với cùng kỳ. Đây là nguồn thu có tác động tích cực tới lợi nhuận, nhưng cũng cần phân biệt với các nguồn thu có tính chất thường xuyên từ hoạt động tín dụng và dịch vụ.
Tín dụng tăng hơn 28%, cho vay bất động sản tăng trên 40%
Không chỉ ghi nhận tăng trưởng lợi nhuận cao, VPBank còn mở rộng đáng kể quy mô tài sản và hoạt động tín dụng trong 9 tháng đầu năm.
Tính đến ngày 30/9/2026, tổng tài sản hợp nhất của ngân hàng đạt 1,611 triệu tỷ đồng, tăng khoảng 27,8% so với cuối năm 2025. Trong đó, dư nợ cho vay khách hàng trước dự phòng đạt 1,212 triệu tỷ đồng, tăng 28,4%, tương đương mức tăng thêm hơn 268.200 tỷ đồng.
Đáng chú ý, hoạt động cho vay kinh doanh bất động sản tiếp tục là một trong những động lực quan trọng thúc đẩy tăng trưởng tín dụng của VPBank.
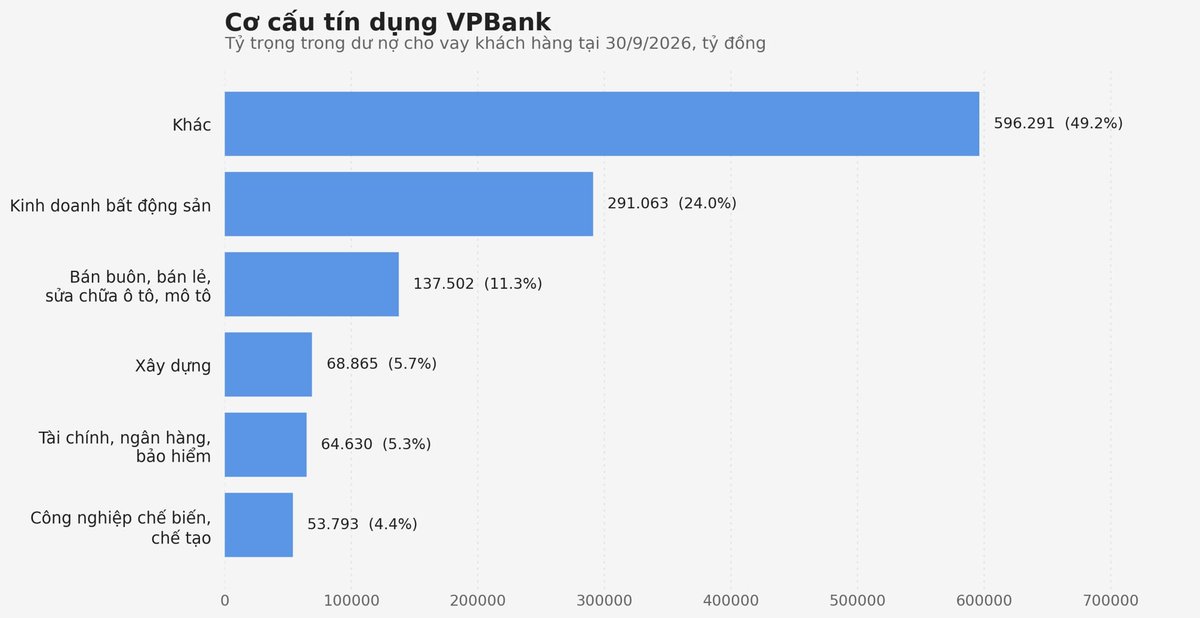
Theo thuyết minh báo cáo tài chính, dư nợ cho vay đối với lĩnh vực kinh doanh bất động sản đạt 291.063 tỷ đồng tại cuối tháng 9/2026, tăng 83.635 tỷ đồng, tương đương 40,3% so với cuối năm trước.
Với tốc độ tăng trưởng cao hơn mức bình quân của toàn danh mục tín dụng, tỷ trọng dư nợ kinh doanh bất động sản tại VPBank tăng từ 21,97% lên 24,01% tổng dư nợ cho vay khách hàng. Đáng chú ý, mức tăng thêm 83.635 tỷ đồng của riêng lĩnh vực kinh doanh bất động sản đã đóng góp khoảng 31,2% tổng mức tăng dư nợ cho vay khách hàng trong 9 tháng đầu năm.
Điều này cho thấy bất động sản không chỉ duy trì vị trí quan trọng trong cơ cấu tín dụng mà còn tiếp tục đóng vai trò là một trong những động lực mở rộng dư nợ lớn nhất của VPBank.
Bên cạnh cho vay kinh doanh bất động sản, dư nợ cho vay cá nhân để mua nhà ở, nhận quyền sử dụng đất để xây nhà cũng tăng từ 130.376 tỷ đồng lên 146.848 tỷ đồng, tương đương mức tăng 12,6%.
Nếu cộng hai khoản mục cho vay kinh doanh bất động sản và cho vay cá nhân mua nhà, nhận quyền sử dụng đất để xây nhà, tổng dư nợ đạt khoảng 437.911 tỷ đồng tại cuối tháng 9/2026, chiếm 36,1% tổng dư nợ cho vay khách hàng.
Ngoài bất động sản, một số lĩnh vực khác cũng ghi nhận tăng trưởng tín dụng. Dư nợ ngành xây dựng đạt 68.865 tỷ đồng, tăng 27,7%; cho vay bán buôn, bán lẻ và sửa chữa ô tô, mô tô tăng khoảng 30,9%, lên 137.502 tỷ đồng. Dư nợ ngành công nghiệp chế biến, chế tạo cũng tăng 21,4%, đạt 53.793 tỷ đồng.
Cùng với sự mở rộng nhanh chóng của hoạt động tín dụng, chất lượng tài sản là một trong những vấn đề đáng chú ý trong báo cáo tài chính của VPBank.
Theo thuyết minh về phân loại chất lượng nợ cho vay, tính đến cuối tháng 9/2026, tổng dư nợ xấu từ nhóm 3 đến nhóm 5 của ngân hàng đạt khoảng 37.795 tỷ đồng, tăng 6.330 tỷ đồng, tương đương 20,1% so với cuối năm 2025. Trong đó, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 11.430 tỷ đồng lên 13.872 tỷ đồng; nợ nghi ngờ (nhóm 4) tăng từ 10.880 tỷ đồng lên 15.177 tỷ đồng. Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm từ 9.155 tỷ đồng xuống còn 8.746 tỷ đồng. Như vậy, sự gia tăng nợ xấu chủ yếu đến từ nợ nhóm 3 và nhóm 4, trong khi nợ nhóm 5 giảm nhẹ.
Mặc dù quy mô nợ xấu tăng hơn 20%, tỷ lệ nợ xấu tính trên dư nợ cho vay thuộc các nhóm được phân loại lại giảm từ khoảng 3,46% xuống còn 3,22%.
Nguyên nhân chủ yếu do tăng trưởng tín dụng 28,4% cao hơn tốc độ gia tăng của nợ xấu. Điều này cho thấy tốc độ mở rộng dư nợ đã giúp tỷ lệ nợ xấu được cải thiện, dù quy mô nợ xấu tuyệt đối vẫn tiếp tục tăng.
Ở phía nguồn vốn, tính đến ngày 30/9/2026, tiền gửi khách hàng của VPBank đạt 793.047 tỷ đồng, tăng 26,3% so với cuối năm 2025, tương đương mức tăng hơn 165.000 tỷ đồng.
Tốc độ tăng trưởng huy động tiền gửi khách hàng khá sát với mức tăng 28,4% của dư nợ cho vay, cho thấy ngân hàng đã mở rộng đáng kể nguồn vốn huy động nhằm đáp ứng nhu cầu tín dụng.
Tuy nhiên, cơ cấu tiền gửi ghi nhận sự dịch chuyển theo hướng gia tăng tỷ trọng tiền gửi có kỳ hạn. Cụ thể, tiền gửi không kỳ hạn đạt 97.212 tỷ đồng, tăng 13,4% so với cuối năm 2025. Trong khi đó, tiền gửi có kỳ hạn tăng tới 27,5%, từ 537.301 tỷ đồng lên 685.142 tỷ đồng. Do tiền gửi có kỳ hạn tăng nhanh hơn, tỷ lệ tiền gửi không kỳ hạn (CASA) tính trên tổng tiền gửi khách hàng giảm từ khoảng 13,65% xuống còn 12,26%.
Bên cạnh tiền gửi khách hàng, VPBank cũng gia tăng mạnh việc huy động vốn thông qua các kênh khác. Cụ thể, số dư phát hành giấy tờ có giá tại cuối tháng 9 đạt 193.694 tỷ đồng, tăng khoảng 80,8% so với cuối năm 2025. Đồng thời, tiền gửi và vay các tổ chức tài chính, tổ chức tín dụng khác đạt 365.616 tỷ đồng, tăng 23,9%. Trong đó, riêng các khoản vay từ tổ chức tín dụng và tổ chức tài chính khác tăng từ 154.421 tỷ đồng lên 226.088 tỷ đồng, tương đương mức tăng 46,4%.
Nam Anh