Yếu tố gây sức ép lên mặt bằng lãi suất năm 2027

Chuyên gia kỳ vọng lãi suất các đồng tiền chủ chốt hạ nhiệt trong năm 2027 sẽ giảm một phần áp lực lên lãi suất trong nước. Dẫu vậy, việc mở rộng các công cụ hỗ trợ thanh khoản đang gặp thách thức; do đó, phải đẩy nhanh giải ngân nguồn tiền đang ùn ứ tại Kho bạc, kết hợp với mở rộng các kênh vốn trung dài hạn khác để hỗ trợ cho điều hành chính sách tiền tệ...

Theo TS. Nguyễn Tú Anh, Giám đốc Nghiên cứu Chính sách vĩ mô, Trường Đại học VinUni, mặt bằng lãi suất quốc tế duy trì ở mức cao trong năm 2026, tạo thêm sức ép lên lãi suất tại Việt Nam. Ông chỉ ra hai yếu tố chính khiến chi phí vốn trên thị trường quốc tế gia tăng.
KỲ VỌNG FED GIẢM LÃI SUẤT TRONG NĂM 2027
Thứ nhất là sự cạnh tranh gay gắt về vốn đầu tư cho trí tuệ nhân tạo (AI). Làn sóng đầu tư vào lĩnh vực này thu hút lượng vốn khổng lồ, làm gia tăng nhu cầu vốn và gây sức ép lên lãi suất thị trường.
Thứ hai là nhu cầu vay vốn của các chính phủ tăng cao. Nhiều nước châu Âu đẩy mạnh phát hành trái phiếu, trong khi lợi suất trái phiếu chính phủ Nhật Bản và Mỹ cũng tăng. Đây là những yếu tố này góp phần đẩy chi phí vốn trên thị trường quốc tế lên cao.
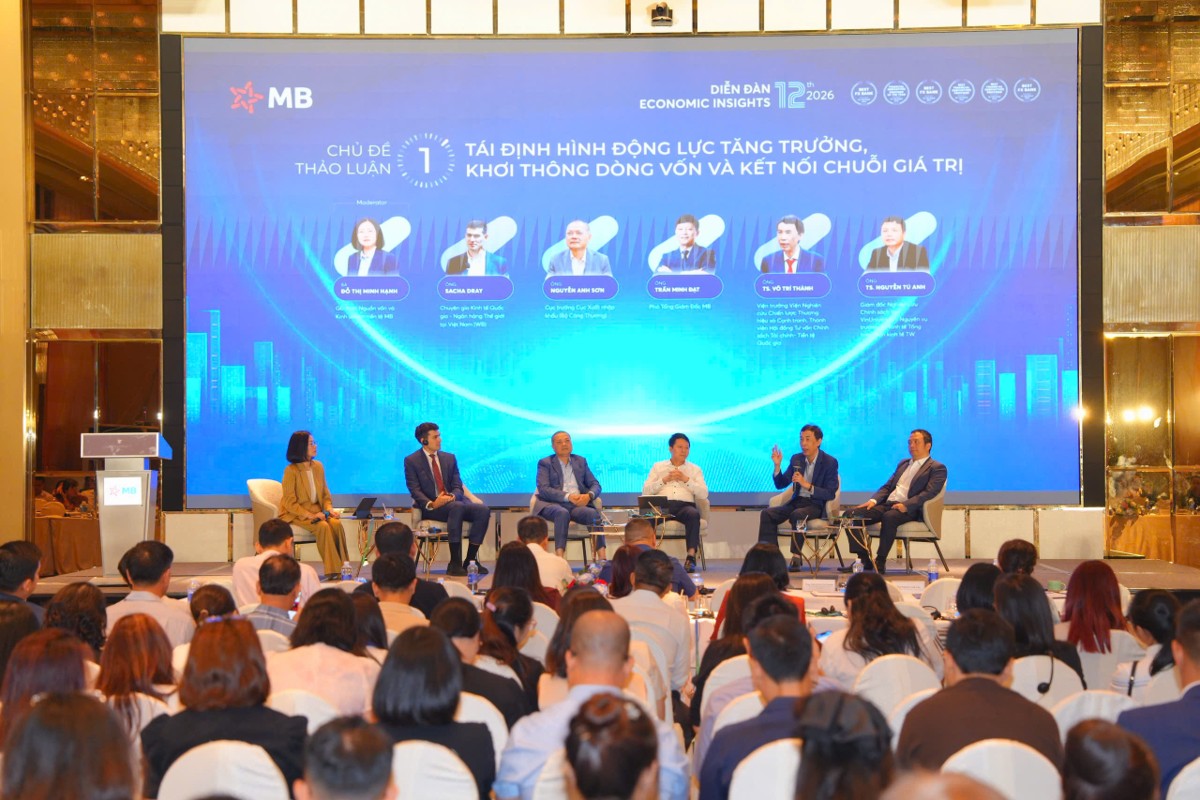
Tại hội thảo MB Economic Insights 2026 tổ chức ngày 7/11, TS. Nguyễn Tú Anh nhận định cuộc bầu cử giữa nhiệm kỳ tại Mỹ ngày 3/11 (giờ Mỹ) có thể dẫn đến những thay đổi trong chính sách kinh tế của nước này, qua đó tác động đến triển vọng lãi suất toàn cầu năm 2027.
Theo kịch bản ông đưa ra, nếu Mỹ điều chỉnh chính sách khiến tốc độ đầu tư vào AI chậm lại, nhu cầu vốn dành cho lĩnh vực này có thể giảm, qua đó làm dịu sức ép lên lãi suất.
'Khi đó, một phần nguồn vốn trước đây tập trung vào AI có thể dịch chuyển sang những lĩnh vực hoặc thị trường khác', ông Tú Anh dự báo.
Yếu tố thứ hai có thể giúp giảm áp lực lãi suất toàn cầu là khả năng thay đổi chính sách tài khóa của Mỹ sau cuộc bầu cử. Theo TS. Nguyễn Tú Anh, nếu Quốc hội Mỹ siết chặt chi tiêu ngân sách, nhu cầu vay nợ của Chính phủ có thể giảm, tạo điều kiện để Cục Dự trữ Liên bang Mỹ (Fed) nới lỏng chính sách tiền tệ.
Theo đó, trong năm 2027, khả năng Fed giảm lãi suất là rất cao. Nếu kịch bản trên diễn ra, dòng vốn quốc tế vào Việt Nam có thể thuận lợi hơn và giảm sức ép lên lãi suất trong nước. Tuy nhiên, cần có sự phối hợp chặt chẽ giữa chính sách tài khoá và tiền tệ để tránh áp lực lên điều hành chính sách tiền tệ.
KHÓ MỞ RỘNG CÁC CÔNG CỤ HỖ TRỢ THANH KHOẢN
Ở góc độ ngân hàng thương mại, ông Trần Minh Đạt, Phó Tổng giám đốc MB, cho rằng Ngân hàng Nhà nước vẫn đang triển khai các biện pháp hỗ trợ thanh khoản, song việc tiếp tục mở rộng hỗ trợ qua những công cụ hiện có gặp không ít khó khăn.
Đối với nghiệp vụ thị trường mở (OMO), các tổ chức tín dụng phải có giấy tờ có giá đủ điều kiện để thực hiện giao dịch với Ngân hàng Nhà nước, trong khi đó, các ngân hàng đã sử dụng phần lớn lượng trái phiếu đủ điều kiện làm tài sản bảo đảm vay vốn qua kênh này.
'Nếu không còn tài sản đủ điều kiện để đưa vào giao dịch thì ngay cả khi Ngân hàng Nhà nước muốn hỗ trợ thêm thanh khoản qua thị trường mở cũng gặp khó khăn', ông Đạt phân tích.
Một công cụ khác, theo ông Đạt, tỷ lệ dự trữ bắt buộc hiện đã ở mức thấp. Thời gian qua, bốn ngân hàng tham gia nhận chuyển giao các ngân hàng yếu kém đã được giảm 50% tỷ lệ dự trữ bắt buộc. Ngân hàng Nhà nước cũng triển khai những biện pháp bổ sung thanh khoản khác, song khả năng tiếp tục mở rộng hỗ trợ qua các công cụ này có những giới hạn nhất định.

Các ngân hàng đã sử dụng phần lớn trái phiếu đủ điều kiện làm tài sản bảo đảm. Vì vậy, ngay cả khi Ngân hàng Nhà nước muốn tăng hỗ trợ thanh khoản qua thị trường mở, việc thiếu tài sản bảo đảm cũng là một trở ngại.
Bên cạnh khó khăn trong việc bổ sung thanh khoản, ông Đạt chỉ ra một nguyên nhân khác ảnh hưởng đến nguồn vốn ngân hàng là dòng tiền ngân sách nhà nước thặng dư từ đầu năm đến nay khoảng 313,6 nghìn tỷ đồng.
Ông Đạt giải thích, khi doanh nghiệp và người dân nộp tiền vào ngân sách, nguồn tiền này được tập trung về Kho bạc Nhà nước. Trong khi đó, Kho bạc chỉ duy trì một hạn mức tiền gửi nhất định tại các ngân hàng thương mại. Vì vậy, một phần tiền đã tập trung về Kho bạc chưa quay trở lại ngay hệ thống ngân hàng, ảnh hưởng đến lượng tiền lưu thông và nguồn vốn của các tổ chức tín dụng.
Từ thực tế này, việc đẩy nhanh giải ngân vốn đầu tư công có ý nghĩa quan trọng trong việc đưa nguồn tiền đang tập trung tại Kho bạc Nhà nước trở lại nền kinh tế, tăng tốc độ luân chuyển vốn và góp phần giảm sức ép thanh khoản lên hệ thống ngân hàng. Đây cũng là lý do chính sách tài khóa cần phối hợp chặt chẽ hơn với chính sách tiền tệ, thay vì để Ngân hàng Nhà nước phải chủ yếu dựa vào các công cụ hỗ trợ thanh khoản.
TIẾT KIỆM ĐẠT 37,6% GDP NHƯNG CHƯA ĐƯỢC HUY ĐỘNG HIỆU QUẢ
Ông Sacha Dray, chuyên gia kinh tế Ngân hàng Thế giới (World Bank) tại Việt Nam, cho biết tỷ lệ tiết kiệm trong nước của Việt Nam đạt khoảng 37,6% GDP. Tuy nhiên, một phần lớn nguồn tiết kiệm này nằm ngoài hệ thống ngân hàng và chưa được huy động qua các kênh tài chính để phục vụ đầu tư.
Do đó, chuyên gia World Bank khuyến nghị Việt Nam nhanh chóng phát triển các công cụ tài chính hấp dẫn để huy động nguồn tiết kiệm trong nước, đặc biệt là những công cụ có kỳ hạn dài, phù hợp với nhu cầu đầu tư của nền kinh tế.
Ông cũng nhấn mạnh vai trò của thị trường trái phiếu và việc hoàn thiện cơ chế quản lý các thị trường tài sản nhằm định hướng nguồn vốn vào các kênh đầu tư phù hợp.
Việt Nam không thiếu nguồn vốn. Vấn đề là phải có chính sách và công cụ tài chính đủ hấp dẫn để huy động nguồn tiết kiệm trong nước, thu hút vốn quốc tế và đáp ứng nhu cầu đầu tư dài hạn.
Một giải pháp khác là mở rộng sự tham gia của nhà đầu tư nước ngoài trên thị trường trái phiếu Chính phủ.
Theo số liệu ông Dray chia sẻ tại tọa đàm, nhà đầu tư nước ngoài nắm giữ khoảng 20% trái phiếu chính phủ tại Malaysia và Thái Lan, trong khi tỷ lệ này tại Việt Nam chỉ khoảng 0,1%.
Để thu hút nguồn vốn này, ông đề xuất cải thiện cơ chế định giá, đa dạng hóa kỳ hạn trái phiếu, mở rộng cơ sở nhà đầu tư và nâng cao tính thanh khoản của thị trường.
Bên cạnh đó, Việt Nam có thể cân nhắc phát hành trái phiếu quốc tế, như từng thực hiện năm 2014.
Theo ông Dray, mức nợ công thấp là một lợi thế của Việt Nam. Tuy nhiên, việc cải thiện công bố thông tin, làm rõ kế hoạch tài khóa và nâng cao khả năng dự báo chính sách sẽ giúp nhà đầu tư quốc tế đánh giá chính xác hơn rủi ro quốc gia.
Chuyên gia World Bank cho rằng những cải thiện này có thể hỗ trợ xếp hạng tín nhiệm và giảm chi phí huy động vốn quốc tế.