AI viết lại bài toán chi phí bảo hiểm: Từ tối ưu vận hành đến nâng cao giá trị phục vụ khách hàng

Trí tuệ nhân tạo (AI) đang được chuyển từ câu chuyện công nghệ sang bài toán kinh tế của ngành bảo hiểm. Tại các doanh nghiệp bảo hiểm đang ứng dụng công nghệ và AI vào các khâu từ định phí, đánh giá rủi ro đến tiếp nhận và xử lý bồi thường, doanh nghiệp không chỉ có thêm công cụ nâng cao hiệu suất mà còn đứng trước cơ hội thay đổi cách phân bổ nguồn lực và phục vụ khách hàng.
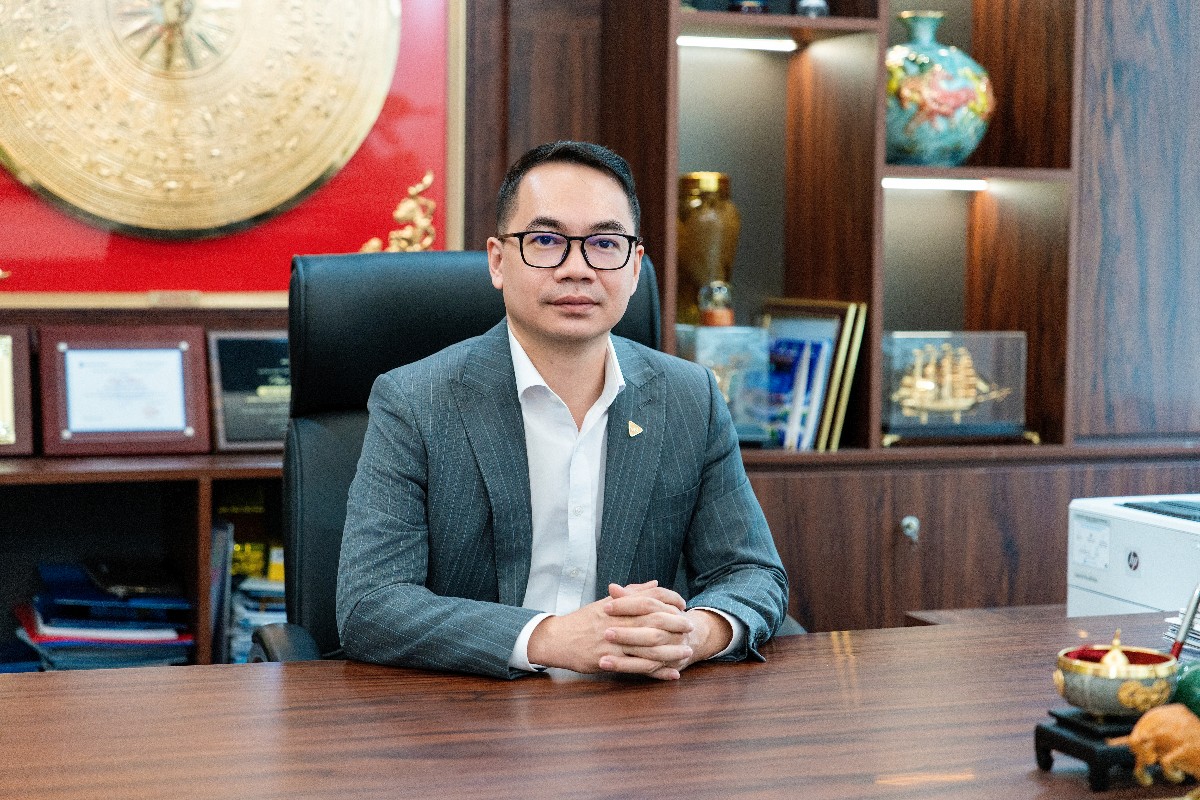
Theo ông Nguyễn Văn Sâm, Phó Tổng giám đốc Bảo hiểm VietinBank - VBI, những nghiệp vụ có tính lặp lại, dựa nhiều vào dữ liệu và quy tắc đang là những lĩnh vực có khả năng ứng dụng AI sớm nhất. Bảo hiểm xe cơ giới và bảo hiểm sức khỏe là những ví dụ điển hình do có lượng khách hàng, hồ sơ lớn và nhiều công đoạn có thể số hóa.
Trong bảo hiểm xe cơ giới, AI có thể hỗ trợ nhận diện mức độ tổn thất từ hình ảnh phương tiện sau tai nạn, phát hiện dấu hiệu bất thường và đề xuất mức bồi thường. Với bảo hiểm sức khỏe, công nghệ có thể phân tích lịch sử yêu cầu bồi thường, hồ sơ y tế để nhận diện các trường hợp cần lưu ý.
Tại VBI, AI/OCR đã được đưa vào hệ sinh thái số nhằm hỗ trợ khách hàng khai báo và cung cấp hồ sơ bồi thường thuận tiện hơn, đồng thời giảm các thao tác thủ công trong quá trình tiếp nhận và xử lý. Thực tế triển khai cho thấy thời gian khai báo của khách hàng trên ứng dụng MyVBI giảm 80%, thời gian cán bộ xử lý bồi thường đối với hồ sơ bảo hiểm sức khỏe ngoại trú giảm 56% và thời gian giải quyết hồ sơ bồi thường xe cơ giới giảm 20%.
Những con số này cho thấy giá trị của AI không chỉ nằm ở khả năng tự động hóa một công đoạn, mà còn ở việc giúp doanh nghiệp xử lý nhiều công việc hơn với cùng nguồn lực. Khi một hồ sơ được tiếp nhận và xử lý nhanh hơn, nguồn lực của doanh nghiệp có thể được dành nhiều hơn cho những trường hợp phức tạp, đòi hỏi kinh nghiệm và năng lực đánh giá chuyên môn.
'Vấn đề không còn là AI thay thế bao nhiêu người, mà là mỗi nhân sự có thể tạo ra bao nhiêu giá trị hơn nhờ AI', ông Sâm nhận định.
Tuy nhiên, dù AI có khả năng xử lý ngày càng nhiều dữ liệu, đại diện VBI cho rằng số hóa bảo hiểm không đồng nghĩa với việc thay thế vai trò của con người.
Với những nghiệp vụ phức tạp, giá trị lớn như bảo hiểm tài sản, bảo hiểm kỹ thuật hay hàng hải, AI phù hợp hơn với vai trò hỗ trợ chuyên gia.
Đây cũng là bài toán đặt ra khi doanh nghiệp đẩy mạnh tự động hóa dịch vụ. Khách hàng có thể mong muốn một quy trình mua bảo hiểm, khai báo hay theo dõi bồi thường nhanh chóng trên nền tảng số. Nhưng khi xảy ra tổn thất, đặc biệt trong những tình huống phức tạp, họ vẫn cần được tư vấn, giải thích và đồng hành.
Do đó, theo đại diện VBI, hướng đi phù hợp không phải là lựa chọn giữa công nghệ và con người, mà là phân định rõ vai trò của từng bên: AI xử lý những gì có thể tự động, còn con người xuất hiện đúng lúc khách hàng thực sự cần.
Cách tiếp cận này cũng đang được VBI ứng dụng trong việc phân loại hồ sơ theo mức độ phức tạp và rủi ro. Hồ sơ đơn giản, đầy đủ thông tin có thể được hệ thống xử lý tự động ở những khâu phù hợp; hồ sơ có dấu hiệu bất thường được chuyển sang kiểm tra sâu; trong khi những tổn thất lớn, phức tạp vẫn cần chuyên gia trực tiếp đánh giá.
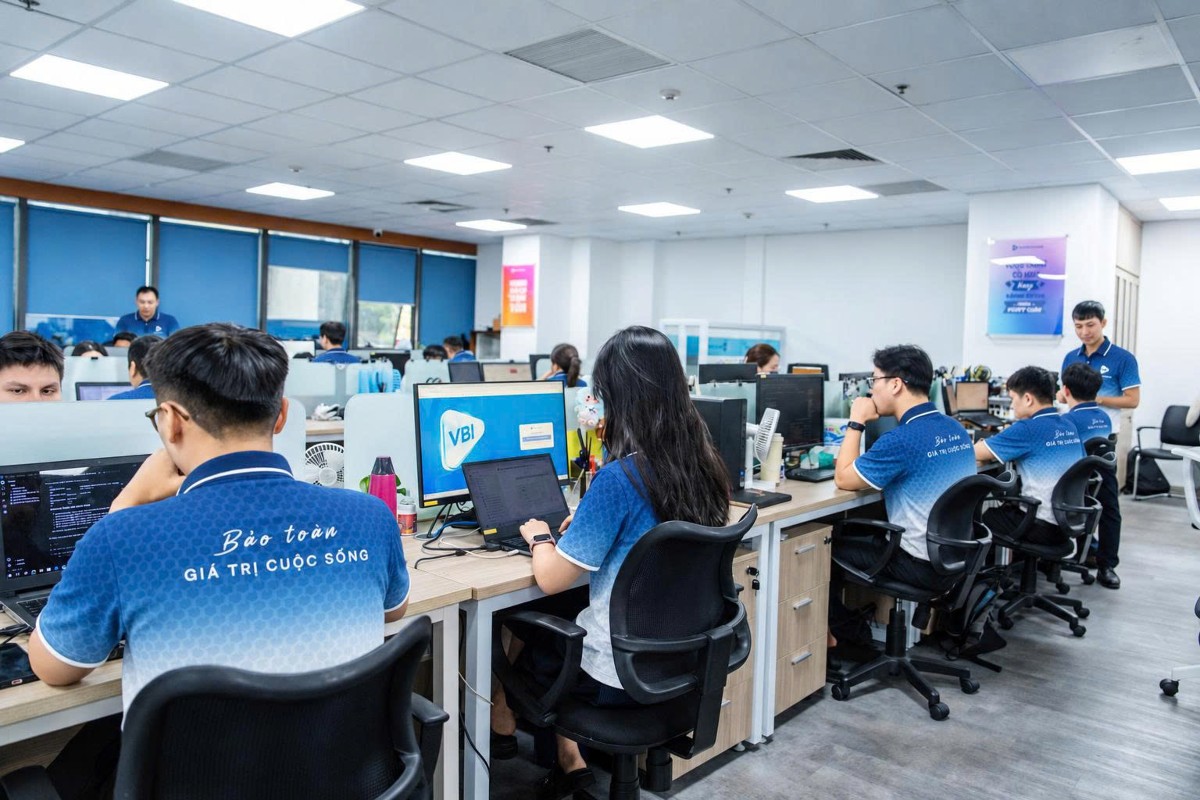
AI cũng đang đặt lại bài toán về chi phí và hiệu quả kinh doanh của doanh nghiệp bảo hiểm. Khi nguồn lực được tối ưu nhờ tự động hóa, doanh nghiệp có thể nâng cao năng suất mà không nhất thiết phải dựa vào cạnh tranh bằng giá để mở rộng khách hàng.
Theo ông Nguyễn Văn Sâm, giá là một yếu tố quan trọng nhưng không phải yếu tố cốt lõi quyết định việc khách hàng có mua bảo hiểm hay không. Khi khách hàng chưa nhận diện được rủi ro và chưa hiểu sản phẩm bảo hiểm có thể bảo vệ mình như thế nào, ngay cả một mức phí thấp hơn cũng chưa chắc tạo ra nhu cầu.
Vì vậy, bài toán của doanh nghiệp bảo hiểm không chỉ là làm thế nào để sản phẩm có mức giá cạnh tranh, mà quan trọng hơn là giúp khách hàng trả lời được ba câu hỏi: Họ đang đối mặt với rủi ro nào? Nếu rủi ro xảy ra, điều gì sẽ bị ảnh hưởng? Và bảo hiểm có thể bảo vệ trước rủi ro đó như thế nào?
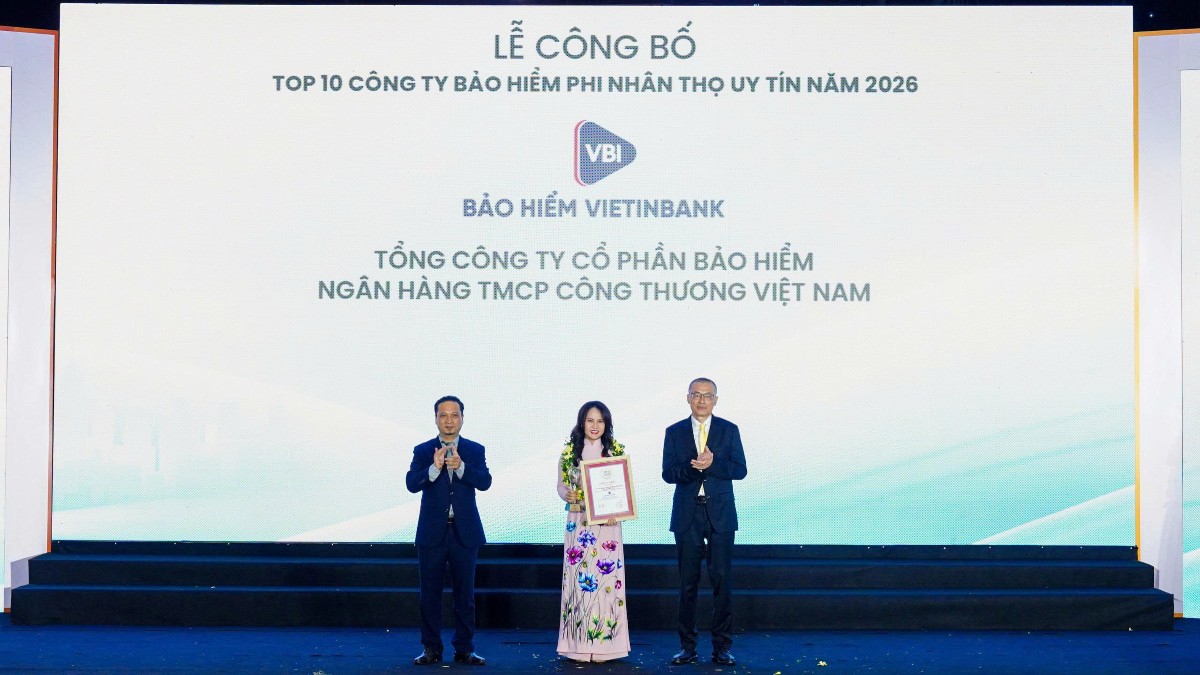
Tại VBI, định hướng này được đặt trong một cách tiếp cận rộng hơn, từ cải tiến sản phẩm, tăng tính thuận tiện khi tham gia bảo hiểm đến đồng hành cùng khách hàng trong nhận diện, đánh giá, ứng phó rủi ro và xử lý bồi thường khi tổn thất xảy ra.
Trong bối cảnh AI đang từng bước thay đổi cấu trúc chi phí và phương thức vận hành của ngành bảo hiểm, lợi thế cạnh tranh vì thế không chỉ nằm ở việc doanh nghiệp ứng dụng công nghệ nhanh đến đâu. Quan trọng hơn là khả năng kết hợp công nghệ, dữ liệu và con người để nâng cao hiệu quả, quản trị rủi ro tốt hơn và mang lại giá trị bảo vệ thực chất cho khách hàng.
Khi đó, câu hỏi của khách hàng cũng có thể dịch chuyển từ 'bảo hiểm có đắt không?' sang 'mức bảo vệ nào phù hợp với rủi ro của tôi?'. Đây mới là nền tảng để mở rộng độ bao phủ bảo hiểm theo hướng bền vững, thay vì chỉ dựa vào cuộc đua về giá.