Đề xuất khung pháp lý cho khu kinh tế đặc biệt và đô thị lấn biển

Bộ Tư pháp vừa công bố Hồ sơ thẩm định Dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Phát triển đô thị. Hồ sơ cho thấy việc xây dựng Nghị định xuất phát từ yêu cầu hoàn thiện pháp lý cho các mô hình phát triển mới...
Dự thảo Tờ trình Nghị định của Bộ Tài chính nêu rõ trên thế giới hiện có khoảng 7.000 khu kinh tế đặc biệt ở hơn 140 quốc gia, được xem là 'phòng thí nghiệm chính sách' để các quốc gia thủ nghiệm thế chế đột phá, tạo môi trường đầu tư kinh doanh thông thoáng, có sức cạnh tranh quốc tế nhằm thu hút hiệu quả các nguồn lực chiến lược, hình thành các cực tăng trưởng có sức lan tỏa, dẫn dắt phát triển các khu vực lần cận. Còn Việt Nam hiện có 46 khu kinh tế được thành lập, trong đó có 20 khu kinh tế ven biển, nhưng chưa có 'khu kinh tế đặc biệt' theo mô hình mới.
Ngày 24/8/2026, Quốc hội đã thông qua Luật Phát triển đô thị có quy định về khái niệm 'khu kinh tế đặc biệt' nhưng cũng mới chỉ quy định một số tiêu chí khung để công nhận khu kinh tế đặc biệt và giao Chính phủ quy định chi tiết.
CƠ SỞ THỰC TIỄN TỪ MÔ HÌNH KINH TẾ MỚI
Cùng với khu kinh tế đặc biệt, thực tiễn phát triển khu thương mại tự do, khu logistics tích hợp, khu phi thuế quan ở tỉnh, thành phố, tiếp tục đặt ra yêu cầu hoàn thiện cơ sở pháp lý.
Kể từ khi Quốc hội cho phép thí điểm thành lập khu thương mại tự do tại Đà Nẵng, Hải Phòng và TP.Hồ Chí Minh, nhiều địa phương đã đề xuất cấp có thẩm quyền nghiên cứu, phát triển mô hình khu thương mại tự do, hoặc mô hình tương tự, như: khu thương mại tự do Gia Bình (Bắc Ninh), Long Thành (Đồng Nai), Khu kinh tế tự do Hưng Yên, Khu kinh tế số và tri thức tự do Quảng Ninh, Khu thương mại tự do Vĩnh Phúc (Phú Thọ)... Trong bối cảnh đó, việc triển khai các mô hình mới cần được thực hiện theo lộ trình từng bước; phù hợp với khả năng hấp thụ của nền kinh tế, năng lực quản trị và chủ trương, định hướng của Đảng ở từng giai đoạn.
Về quản lý hải quan đối với khu phi thuế quan, khu thương mại tự do, khu logistics tích hợp và khu cảng mở, khu phi thuế quan là khu vực hải quan riêng; quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ xuất khẩu, nhập khẩu theo Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13. Song, pháp luật hiện hành chưa có quy định riêng về điều kiện kiểm tra, giám sát hải quan đối với khu phi thuế quan, cũng chưa có quy định về thủ tục hải quan đối với hàng hóa đưa vào, đưa ra các khu này và về mô hình khu cảng mở.
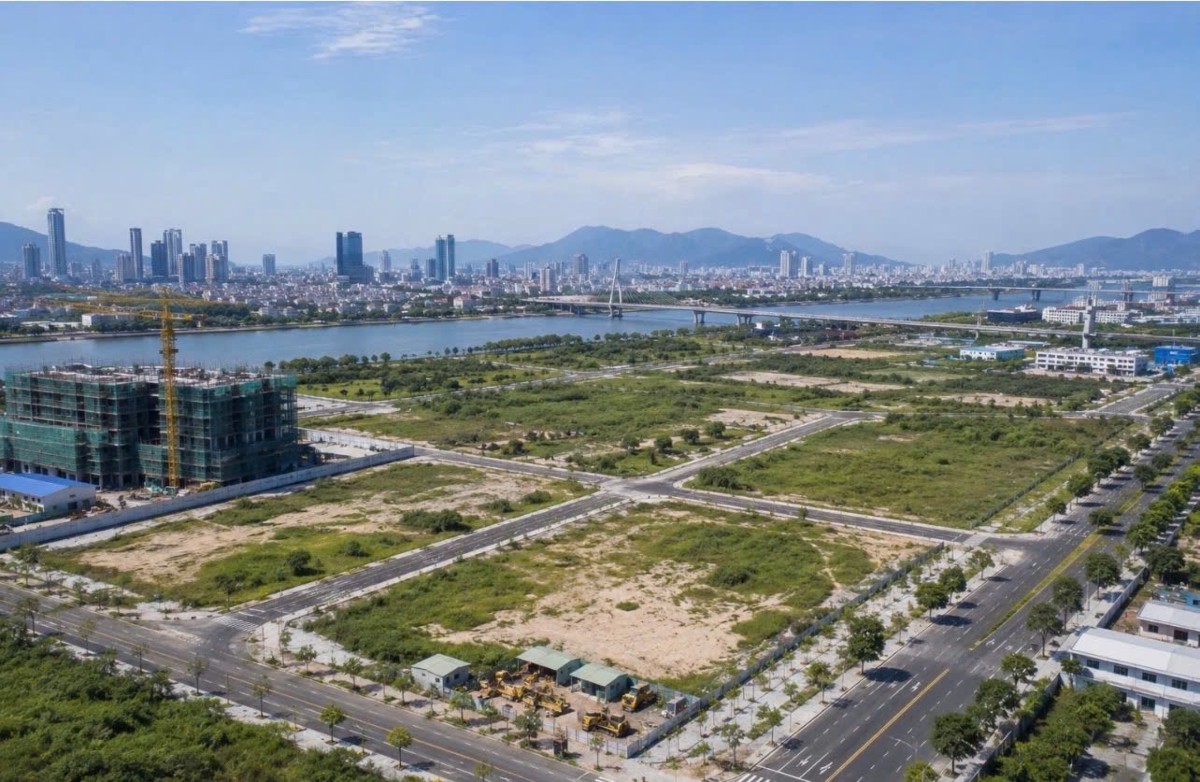
Ở một hướng khác, khu đô thị lấn biển cũng là nội dung được đặt ra trong quá trình xây dựng Nghị định. Bộ Tài chính cho biết nước ta có hơn 3.260 km bờ biển với 21 tỉnh, thành phố trực thuộc trung ương có biển. Quỹ đất bằng phẳng ven biển tại các đô thị lớn ngày càng hạn hẹp, phần dư địa còn lại chủ yếu phải giữ cho rừng phòng hộ, cảnh quan, quốc phòng, an ninh. Vì vậy, việc tạo lập quỹ đất mới từ biển cho phép mở rộng không gian phát triển và huy động nguồn lực ngoài ngân sách mà không phải thu hồi đất nông nghiệp, không phải di dời dân cư quy mô lớn.
Kinh nghiệm quốc tế cho thấy nhiều quốc gia đã thực hiện lấn biển để mở rộng không gian phát triển và đều xây dựng khuôn khô pháp lý riêng, ổn định cho loại hình dự án này. Trong nước, thực tiễn chỉ ra dự án khu đô thị lấn biển có 3 đặc điểm khác biệt so với dự án đô thị trên đất liền. Do đó, trong quá trình thảo luận tại Quốc hội ngày 21 và 22/8/2026, các đại biểu Quốc hội đề nghị cần làm rõ tiêu chí xác định dự án, cơ chế đánh giá tác động tích lũy và sức chịu tải, bảo đảm quyền tiếp cận biển của người dân và cơ chế xử lý khi dự án không tiếp tục thực hiện.
LÀM RÕ PHẠM VI ĐIỀU CHỈNH
Dự kiến, bố cục của Dự thảo Nghị định gồm 11 Chương, 65 Điều và 8 Phụ lục với 39 mẫu biểu kèm theo. Về phạm vi điều chỉnh, Dự thảo Nghị định quy định chi tiết khoản 2 Điều 19; điểm o khoản 1 Điều 36; khoản 3 Điều 43; khoản 4 Điều 54; khoản 6 và khoản 7 Điều 63 của Luật Phát triển đô thị; khoản 4 Điều 42 của Luật Hải quan (được bổ sung tại khoản 1 Điều 3 Luật số 90/2025/QH15).
Các nội dung được quy định gồm: Tiêu chí, thẩm quyền, trình tự, thủ tục lập, thẩm định, công nhận xã, phường, đặc khu là khu kinh tế đặc biệt;
Tiêu chí, điều kiện, trình tự, thủ tục thành lập, mở rộng, điều chỉnh ranh giới, chấm dứt hoạt động, cơ chế, chính sách, mô hình tổ chức, quản lý nhà nước đối với khu thương mại tự do, khu logistics tích hợp, khu phi thuế quan ở tỉnh, thành phố chưa được áp dụng quy định của Luật Phát triển đô thị;
Thành lập khu phi thuế quan trong khu kinh tế đặc biệt, trong khu thương mại tự do, khu logistics tích hợp; điều kiện, thẩm quyền, trình tự, thủ tục kiểm tra, xác nhận điều kiện kiểm tra, giám sát hải quan và chấm dứt hoạt động của khu phi thuế quan;
Điều kiện, thẩm quyền, hồ sơ, trình tự, thủ tục công nhận, gia hạn, tạm đình chỉ, đình chỉ áp dụng chế độ ưu tiên và quản lý doanh nghiệp được áp dụng chế độ ưu tiên;
Trình tự, thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa đưa vào, đưa ra khu phi thuế quan, khu thương mại tự do, khu logistics tích hợp, trong đó có việc khai tờ khai đơn giản; thủ tục hải quan tại khu cảng mở;
Thủ tục hải quan và định mức mua hàng miễn thuế trong khu kinh tế đặc biệt đối với người nước ngoài nhập cảnh có đăng ký lưu trú; cơ chế phối hợp, chế độ thông tin, báo cáo và cơ sở dữ liệu phục vụ quản lý nhà nước đối với các khu quy định tại Nghị định;
Thủ tục hải quan, kiểm tra, giám sát hải quan đối với khu phi thuế quan, khu thương mại tự do, khu logistics tích hợp ở tỉnh, thành phố chưa được áp dụng quy định của Luật;
Tiêu chí đối với dự án đầu tư xây dụng khu đô thị lấn biển để thu hút nhà đầu tư chiến lược, điều kiện xác định nhà đầu tư chiến lược thực hiện dự án và việc đầu tư, xây dựng khu đô thị lấn biển quy định tại Điều 19 của Luật, việc áp dụng đối với tỉnh, thành phố chưa được áp dụng quy định của Luật.
Riêng khu kinh tế đặc biệt, khoản 3 Điều 43 Luật Phát triển đô thị giao Chính phủ quy định chi tiết khoản 1 Điều này (tiêu chí khu kinh tế đặc biệt). Tuy nhiên, để có cơ sở triển khai áp dụng mô hình này, thì việc quy định thẩm quyền, trình tự, thủ tục công nhận khu kinh tế đặc biệt là cần thiết, do vậy Bộ Tài chính kiến nghị quy định nội dung này tại dự thảo Nghị định.
Dự thảo Nghị định không làm thay đổi phạm vi, đối tượng và cơ chế, chính sách đã được áp dụng trực tiếp theo Luật Phát triển đô thị đối với các địa phương thuộc phạm vi điều chỉnh của Luật. Nội dung về thuế, quản lý ngoại thương, đầu tư, đất đai, xây dựng, bảo vệ môi trường, ngân sách nhà nước, quản lý, sử dụng tài sản công, tiền tệ, ngân hàng, ngoại hối, quốc phòng, an ninh và lĩnh vực chuyên ngành khác không quy định tại Nghị định thực hiện theo pháp luật có liên quan.