Dragon Capital: Để đà tăng bền vững, xu hướng lãi suất cần rõ ràng hơn

Nền tảng tăng trưởng và sự cải thiện của cán cân thương mại tiếp tục hỗ trợ triển vọng thị trường, nhưng để đà tăng bền vững hơn, xu hướng lãi suất sẽ cần trở nên rõ ràng hơn..
Dragon Capital vừa có cập nhật về vĩ mô và triển vọng thị trường chứng khoán Việt Nam trong đó nhấn mạnh: Đà tăng trưởng của Việt Nam duy trì ổn định trong tháng 8, với hoạt động sản xuất, tiêu dùng và đầu tư từ ngân sách nhà nước tiếp tục hỗ trợ tăng trưởng.
Thâm hụt thương mại thu hẹp, giúp giảm bớt áp lực từ khu vực đối ngoại, trong khi mặt bằng lãi suất vẫn ở mức cao do các ngân hàng tiếp tục huy động vốn để đáp ứng nhu cầu đầu tư dài hạn của nền kinh tế.
Sản xuất công nghiệp tăng 11,9% tính từ đầu năm, trong khi PMI ngành sản xuất tăng lên 53,3 điểm, mức cao nhất kể từ tháng 2. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ theo giá thực tăng 7,6% từ đầu năm, tăng từ mức 7,5% của 7 tháng đầu năm, cho thấy nhu cầu tiêu dùng tiếp tục duy trì ổn định.
Giải ngân đầu tư công tăng 18,5% so với cùng kỳ, lên 546,8 nghìn tỷ đồng, hoàn thành 50,5% kế hoạch năm, cao hơn mức 48,3% của cùng kỳ năm trước. Sự kết hợp giữa nhu cầu nội địa ổn định và đầu tư tiếp tục mở rộng đang hỗ trợ tăng trưởng, dù chi phí vốn cao hơn bắt đầu có thể tạo thêm áp lực lên hoạt động của doanh nghiệp.
Xuất khẩu tăng và nhập khẩu giảm đóng góp tương đối đồng đều vào sự cải thiện của cán cân thương mại trong tháng 8. Xuất khẩu đạt 54,8 tỷ USD, giúp mức thâm hụt thương mại trong tháng thu hẹp còn 0,1 tỷ USD, so với 3,6 tỷ USD trong tháng 7 và mức bình quân 2,1 tỷ USD trong giai đoạn từ tháng 6 đến tháng 8.
Dragon Capital kỳ vọng thâm hụt thương mại sẽ tiếp tục thu hẹp về cuối năm khi lượng nguyên vật liệu và đầu vào được nhập khẩu trong những tháng trước dần chuyển hóa thành hàng hóa xuất khẩu thành phẩm.
Áp lực lên mặt bằng lãi suất chủ yếu phản ánh cơ cấu nguồn vốn về cả quy mô và kỳ hạn. Thống đốc Ngân hàng Nhà nước cho biết khoảng 80% nguồn vốn của hệ thống ngân hàng là ngắn hạn, trong khi nhu cầu vay vốn trung và dài hạn vẫn ở mức lớn. Do đó, nhu cầu vốn cho đầu tư hạ tầng và hoạt động kinh doanh đòi hỏi các ngân hàng phải tăng cường huy động nguồn tiền gửi ổn định hơn, khiến chi phí vốn duy trì ở mức cao.
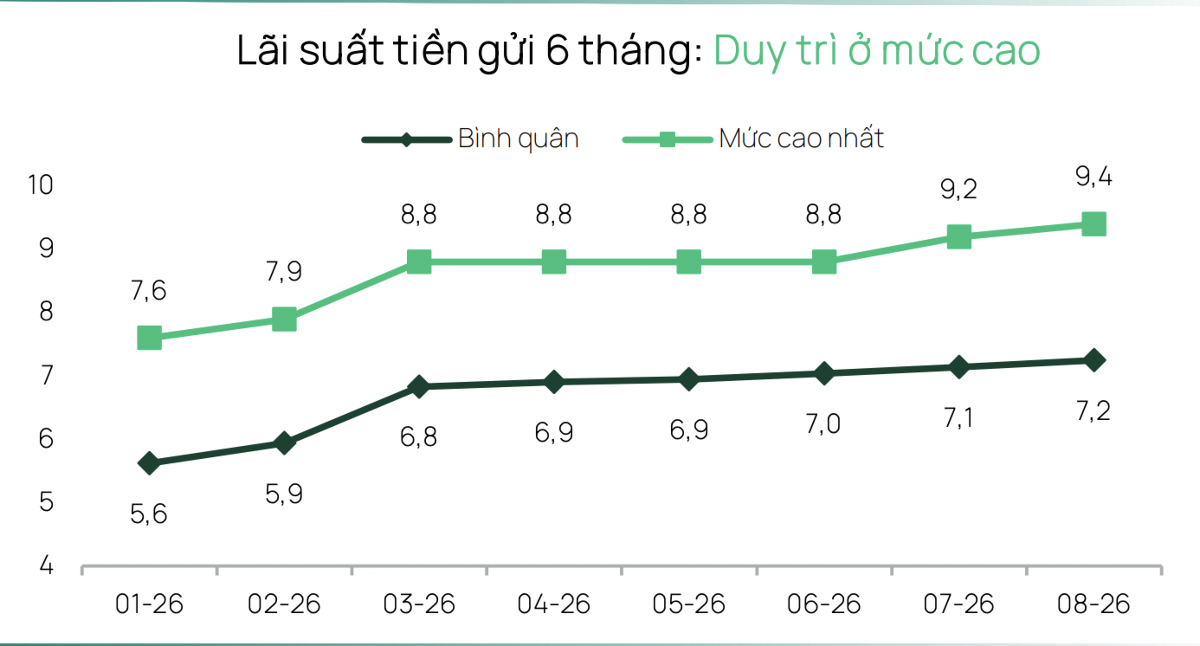
Theo khảo sát của Dragon Capital vào giữa tháng 8, lãi suất tiền gửi kỳ hạn 6 tháng dành cho khách hàng tổ chức bình quân ở mức 7,2%, trong đó mức cao nhất đạt 9,4%. Những điều chỉnh gần đây về quy định đã phần nào giảm bớt áp lực, song nhu cầu huy động vốn của hệ thống vẫn còn hiện hữu.
Diễn biến tỷ giá ổn định và lạm phát được kiểm soát tiếp tục tạo dư địa để Ngân hàng Nhà nước hỗ trợ thanh khoản khi cần thiết. VNĐ tăng giá khoảng 0,9% trong tháng 8, trong khi tỷ giá USD trên thị trường tự do thấp hơn tỷ giá tại ngân hàng. CPI bình quân 8 tháng ở mức 4,4%, vẫn nằm trong ngưỡng kỳ vọng 4,5-5,0%. Tuy vậy, giá nhiên liệu, vốn nhạy cảm với các diễn biến địa chính trị, vẫn là yếu tố có thể ảnh hưởng đến dư địa điều hành chính sách tiền tệ.
Thị trường chứng khoán phục hồi trong tháng 8, với VN-Index tăng 6,6% (tính theo USD), đưa mức tăng từ đầu năm lên 5,1% và đóng cửa tại 1.832 điểm. Giá trị bán ròng của khối ngoại trên HOSE giảm xuống còn 1,6 nghìn tỷ đồng, thấp hơn đáng kể so với mức bình quân 15,5 nghìn tỷ đồng mỗi tháng trong giai đoạn từ tháng 3 đến tháng 7, qua đó góp phần giảm bớt áp lực lên thị trường.
Tuy nhiên, đà phục hồi diễn ra trong bối cảnh giao dịch tương đối trầm lắng, với giá trị giao dịch bình quân ngày ở mức 17,4 nghìn tỷ đồng, thấp nhất kể từ đầu năm. Việc FTSE Russell triển khai nâng hạng theo từng giai đoạn, bắt đầu từ ngày 21/09, được kỳ vọng sẽ tạo thêm động lực cho sự tham gia của nhà đầu tư nước ngoài, dù tỷ trọng phân bổ ban đầu ở mức 10% đồng nghĩa với dòng vốn sẽ được giải ngân từng bước.
"Nền tảng tăng trưởng và sự cải thiện của cán cân thương mại tiếp tục hỗ trợ triển vọng thị trường, nhưng để đà tăng bền vững hơn, xu hướng lãi suất sẽ cần trở nên rõ ràng hơn", ông Nguyễn Khương Duy, Giám đốc nghiệp vụ của Dragon Capital nhấn mạnh.