Dự báo tăng trưởng EPS toàn thị trường tăng 33% trong năm 2026

Dự báo tăng trưởng EPS toàn thị trường năm 2026 lên mức 33% so với cùng kỳ, chủ yếu phản ánh mức tăng đột biến trong lợi nhuận của VIC.
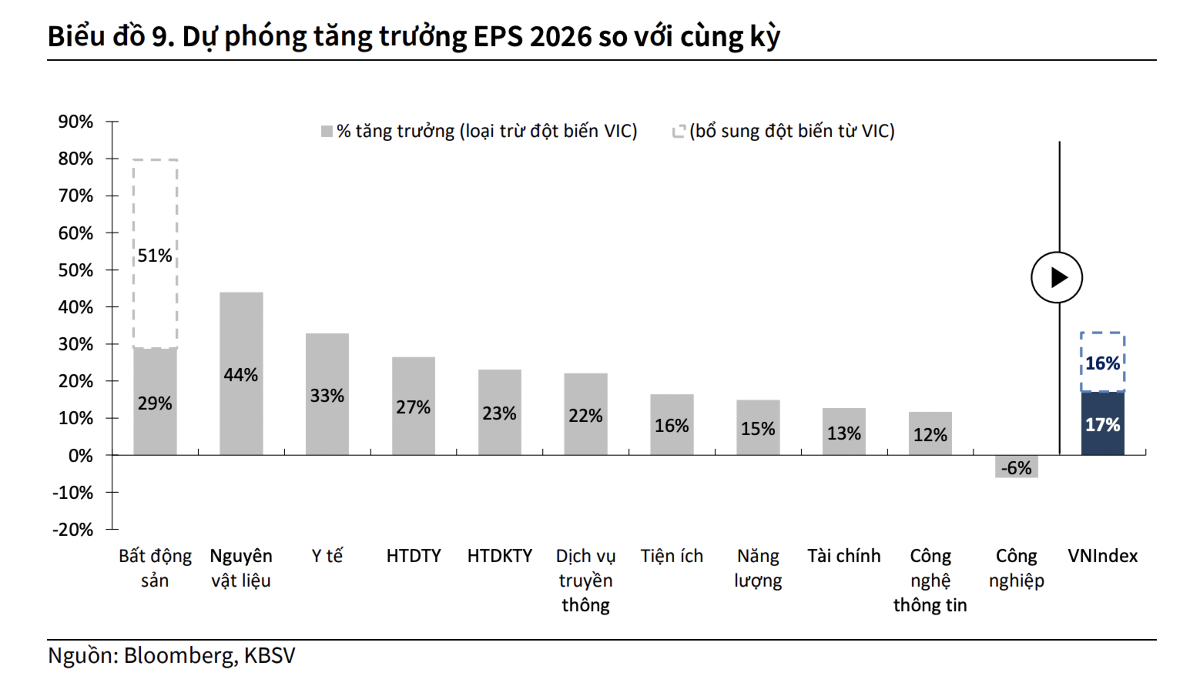
Chứng khoán KBSV vừa đưa ra điều chỉnh dự báo tăng trưởng EPS toàn thị trường năm 2026 lên mức 33% so với cùng kỳ, chủ yếu phản ánh mức tăng đột biến trong lợi nhuận của VIC.
Nếu loại trừ yếu tố đột biến này, tăng trưởng EPS đạt 17% so với cùng kỳ, với đóng góp chính đến từ một số nhóm ngành có tỷ trọng lớn, gồm Bất động sản (+79% so với cùng kỳ), Nguyên vật liệu (+44% so với cùng kỳ) và Hàng tiêu dùng thiết yếu (+27% so với cùng kỳ).
Mức tăng trưởng EPS bình quân duy trì ở mức hai chữ số tiếp tục phản ánh kỳ vọng tích cực về động lực tăng trưởng của Việt Nam trong năm nay, được củng cố bởi việc đẩy mạnh đầu tư công, tăng trưởng của khu vực tư nhân và dòng vốn đầu tư trực tiếp nước ngoài.
Tăng trưởng dựa trên ba động lực chính: Thứ nhất, khu vực kinh tế nhà nước tiên phong và đầu tư công tăng tốc. Nghị quyết 79 định hướng cho phép doanh nghiệp nhà nước giữ lại nguồn thu từ cổ phần hóa, thoái vốn và tăng tỷ lệ lợi nhuận để lại, qua đó giúp các tổng công ty niêm yết chủ động hơn về nguồn vốn cho các dự án trọng điểm.
Về đầu tư công, giải ngân đạt gần 63% kế hoạch năm tính đến hết quý 3/2026, cải thiện so với mức 49,8% cùng kỳ. Trong đó, giải ngân vốn ngân sách trung ương chậm hơn ngân sách địa phương, cho thấy dư địa tăng tốc trong quý cuối năm còn lớn.
Bên cạnh đó, Chính phủ tiếp tục quyết tâm đẩy mạnh các dự án hạ tầng chiến lược như Sân bay Long Thành, dự kiến khai thác thương mại từ tháng 12/2026, và Đường sắt Lào Cai – Hà Nội – Hải Phòng, đã giải ngân những dòng vốn đầu tiên trong năm 2026. Theo đó, chúng tôi kỳ vọng nhóm Xây dựng hạ tầng và Nguyên vật liệu tiếp tục hưởng lợi từ việc đẩy mạnh đầu tư công.
Thứ hai, khu vực kinh tế tư nhân được tạo điều kiện tăng trưởng và nâng cao tính cạnh tranh. Nghị quyết 68 đang chuyển sang giai đoạn thực thi với các chính sách hỗ trợ cụ thể, được cụ thể hóa qua Nghị quyết 198 và Nghị định 20.
Song song với đó, việc đẩy mạnh cơ cấu lại vốn nhà nước đang mở rộng không gian để khu vực tư nhân tham gia sở hữu và phân bổ nguồn lực hiệu quả hơn, qua đó tạo điều kiện cho khu vực này mở rộng quy mô và tham gia sâu hơn vào nền kinh tế.
KBSV cho rằng tác động tích cực của các chính sách này sẽ thể hiện rõ nét trong trung và dài hạn.
Thứ ba, dòng vốn đầu tư trực tiếp nước ngoài tiếp tục tăng trưởng, tập trung vào công nghệ cao. Nghị quyết 10 định hướng nâng cao chất lượng dòng vốn đầu tư trực tiếp nước ngoài, ưu tiên công nghệ cao và tăng cường liên kết với doanh nghiệp trong nước.
Kỳ vọng Việt Nam tiếp tục củng cố lợi thế cạnh tranh và giữ vững vị thế là điểm đến hấp dẫn của dòng vốn đầu tư trực tiếp nước ngoài, nhờ hưởng lợi kép từ: xu hướng 'China+1' trong bối cảnh cạnh tranh công nghệ Mỹ – Trung; siêu chu kỳ công nghệ cao và trí tuệ nhân tạo thúc đẩy các tập đoàn lớn mở rộng đầu tư.
Đáng chú ý, trí tuệ nhân tạo và bán dẫn đang nổi lên như những động lực mới của chu kỳ đầu tư trực tiếp nước ngoài, kéo theo nhu cầu đầu tư lớn vào điện, truyền tải điện, hạ tầng số, khu công nghiệp và logistics.
Theo đó, KBSV cho rằng cơ hội không chỉ nằm ở các doanh nghiệp công nghệ trực tiếp hưởng lợi, mà còn lan tỏa tới các doanh nghiệp giải quyết 'nút thắt vật chất' để hấp thụ dòng vốn đầu tư trực tiếp nước ngoài công nghệ cao, đặc biệt trong các lĩnh vực điện và xây lắp điện, khu công nghiệp, logistics và hạ tầng số.
Dựa trên bối cảnh chung của kinh tế vĩ mô, đánh giá xu hướng ngành và kết hợp với dự phóng cụ thể đối với nhóm doanh nghiệp đầu ngành, KBSV đưa ra dự phóng cho từng nhóm ngành.
Các nhóm ngành dẫn dắt: Những lĩnh vực hưởng lợi chính trong xu hướng năm nay bao gồm Bất động sản (+79% so với cùng kỳ), Nguyên vật liệu (+44% so với cùng kỳ) và Hàng tiêu dùng thiết yếu (+27% so với cùng kỳ).
Nhóm Bất động sản dự kiến ghi nhận mức tăng đột biến, một phần nhờ tiếp tục ghi nhận từng phần doanh số bán hàng từ giai đoạn trước, chủ yếu phản ánh kết quả kinh doanh vượt trội của VIC và VHM.
Nhóm Nguyên vật liệu được hưởng lợi từ làn sóng thúc đẩy đầu tư công và quá trình hoàn thiện hạ tầng, khiến nhu cầu tăng đột biến. Trong đó, HPG là doanh nghiệp đóng góp nổi bật nhất.
Nhóm Hàng tiêu dùng thiết yếu ghi nhận mức tăng trưởng ấn tượng, chủ yếu nhờ đóng góp của các doanh nghiệp đầu ngành hưởng lợi từ quá trình dịch chuyển tiêu dùng sang kênh bán lẻ hiện đại.
Các nhóm ngành tăng trưởng thấp hơn: Ngược lại, nhóm Công nghệ thông tin được dự báo có tốc độ tăng trưởng khiêm tốn hơn, ở mức +12% so với cùng kỳ. FPT — doanh nghiệp chiếm gần 90% tỷ trọng ngành — là nguyên nhân chính kéo giảm mức tăng trưởng chung, khi kết quả kinh doanh của doanh nghiệp này được dự phóng tăng trưởng khiêm tốn hơn mặt bằng chung.
Trong khi đó, nhóm Công nghiệp được dự báo tăng trưởng âm nhẹ, ở mức -6% so với cùng kỳ, chủ yếu do dự phóng biên lợi nhuận suy giảm của nhóm Hàng không — gồm VJC và HVN — trong bối cảnh giá dầu duy trì ở mức cao.