HSG: Lợi nhuận vừa giảm 15%, Hoa Sen bất ngờ được dự báo lãi tăng gần 19% từ năm 2027

Sau một niên độ kinh doanh suy giảm lợi nhuận do áp lực chi phí lãi vay và mở rộng hệ thống Hoa Sen Home, Tập đoàn Hoa Sen (HSG) được kỳ vọng phục hồi từ năm 2027.
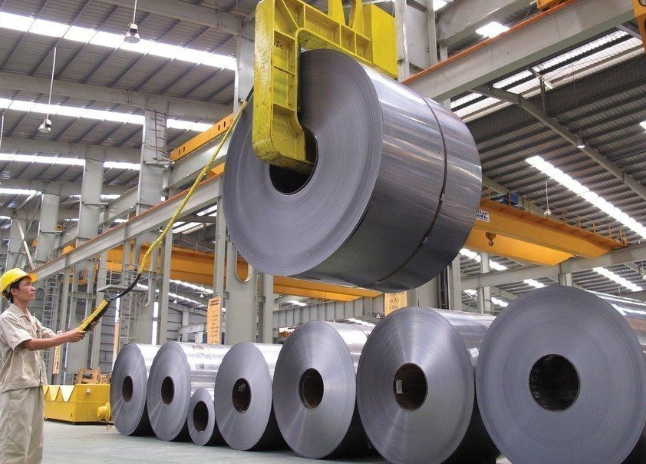
Theo báo cáo phân tích ngày 6/11, Chứng khoán MB (MBS) nhận định triển vọng kinh doanh của CTCP Tập đoàn Hoa Sen (HoSE: HSG) có thể cải thiện trong giai đoạn 2027–2028 nhờ nhu cầu thép nội địa phục hồi, hệ thống phân phối mở rộng và giá bán thép thành phẩm tăng trở lại.
Trước đó, trong quý IV niên độ tài chính 2025–2026, Hoa Sen ghi nhận doanh thu đạt 10.384 tỷ đồng, tăng 24,3% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 55 tỷ đồng, giảm 37,4%.
Nguyên nhân chủ yếu đến từ giá thép cuộn cán nóng (HRC) đầu vào gia tăng, khiến biên lợi nhuận gộp thu hẹp còn 12%. Bên cạnh đó, dư nợ vay cuối niên độ lên tới 7.333 tỷ đồng, tăng 66,5% so với đầu năm, kéo chi phí lãi vay quý IV tăng 195,8%, lên 139 tỷ đồng.
Lũy kế cả năm niên độ 2025–2026, doanh thu Hoa Sen đạt 37.736 tỷ đồng, tăng 3,3%, nhưng lợi nhuận sau thuế chỉ đạt 623 tỷ đồng, giảm 15,2% so với cùng kỳ. Kết quả này thấp hơn khoảng 20% so với dự phóng trước đó của MBS.
Ngoài áp lực lãi vay, chi phí quản lý doanh nghiệp tăng 10,6%, lên 736 tỷ đồng, chủ yếu do chi phí nhân sự và thuê mặt bằng phục vụ kế hoạch phát triển chuỗi siêu thị vật liệu xây dựng Hoa Sen Home. Thu nhập tài chính cũng giảm mạnh 70,9%, còn 82 tỷ đồng.
Dù kết quả kinh doanh niên độ vừa qua chưa khả quan, MBS đánh giá thị trường nội địa sẽ trở thành động lực tăng trưởng chính của Hoa Sen trong giai đoạn tới.
Theo dự báo của Hiệp hội Thép Thế giới (WSA), nhu cầu thép thành phẩm tại Việt Nam có thể tăng 4% trong năm 2027. Nhu cầu xây dựng nhà ở, nhà xưởng, sửa chữa và hoàn thiện công trình được kỳ vọng hỗ trợ tiêu thụ tôn mạ và ống thép.
MBS dự báo sản lượng tiêu thụ nội địa của Hoa Sen đạt 1,37 triệu tấn trong niên độ 2027, tăng 7,3%. Sang niên độ 2028, sản lượng có thể đạt 1,438 triệu tấn, tăng 5%.
Trong cơ cấu sản phẩm nội địa, tôn mạ chiếm khoảng 63% doanh thu, còn ống thép đóng góp khoảng 35%. Đây tiếp tục là hai nhóm sản phẩm chủ lực của doanh nghiệp.
Một động lực đáng chú ý khác là chuỗi siêu thị vật liệu xây dựng Hoa Sen Home. Với mục tiêu đạt tối thiểu 300 siêu thị vào năm 2030, doanh nghiệp kỳ vọng mở rộng khả năng tiếp cận khách hàng cá nhân, hộ gia đình và các hộ kinh doanh nhỏ.
Thông qua hệ thống này, Hoa Sen có thể gia tăng bán chéo tôn mạ, ống thép và các sản phẩm vật liệu xây dựng khác. MBS cho rằng cơ hội tăng trưởng trung hạn không chỉ đến từ việc mở rộng số lượng điểm bán mà còn nằm ở khả năng gia tăng doanh thu trên mạng lưới hiện hữu.
Ở mảng xuất khẩu, MBS dự báo sản lượng của Hoa Sen đạt 520.000 tấn trong niên độ 2027, tăng nhẹ 0,4%. Sang năm 2028, sản lượng có thể tăng lên 554.000 tấn, tương ứng mức tăng 6,5%.
Nhu cầu thép tại các thị trường ngoài Trung Quốc được kỳ vọng cải thiện, đặc biệt tại Ấn Độ và ASEAN. Tuy nhiên, hoạt động xuất khẩu vẫn đối mặt với nhiều thách thức từ các biện pháp phòng vệ thương mại, hạn ngạch nhập khẩu và cạnh tranh giá.
MBS cho rằng việc đa dạng hóa thị trường sẽ giúp Hoa Sen duy trì sản lượng tiêu thụ trước mắt, trong khi khả năng cải thiện biên lợi nhuận còn phụ thuộc vào cơ cấu đơn hàng và khả năng điều chỉnh giá bán.
Trên cơ sở triển vọng tiêu thụ cải thiện, MBS dự báo doanh thu Hoa Sen trong niên độ 2026–2027 đạt 41.494 tỷ đồng, tăng 10%; lợi nhuận sau thuế đạt 740 tỷ đồng, tăng 18,7%.
Sang niên độ 2027–2028, doanh thu dự kiến đạt 44.951 tỷ đồng, tăng 8,3%, trong khi lợi nhuận sau thuế có thể đạt 875 tỷ đồng, tăng 18,2%.
Biên lợi nhuận gộp được dự báo duy trì ở mức 12,7% trong năm 2027 và cải thiện lên 12,9% trong năm 2028. Tuy nhiên, chi phí lãi vay vẫn là áp lực đáng kể, với dự báo đạt 481 tỷ đồng trong năm 2027 trước khi giảm 4,2% xuống 460 tỷ đồng vào năm 2028.
Đáng chú ý, MBS đã điều chỉnh giảm 17,9% dự phóng lợi nhuận năm 2027 so với báo cáo trước, do chi phí lãi vay và chi phí quản lý doanh nghiệp cao hơn dự kiến.
Về triển vọng cổ phiếu, MBS duy trì khuyến nghị KHẢ QUAN đối với HSG, với giá mục tiêu 14.250 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 29,5% so với mức giá tham chiếu 11.000 đồng/cổ phiếu tại thời điểm báo cáo.
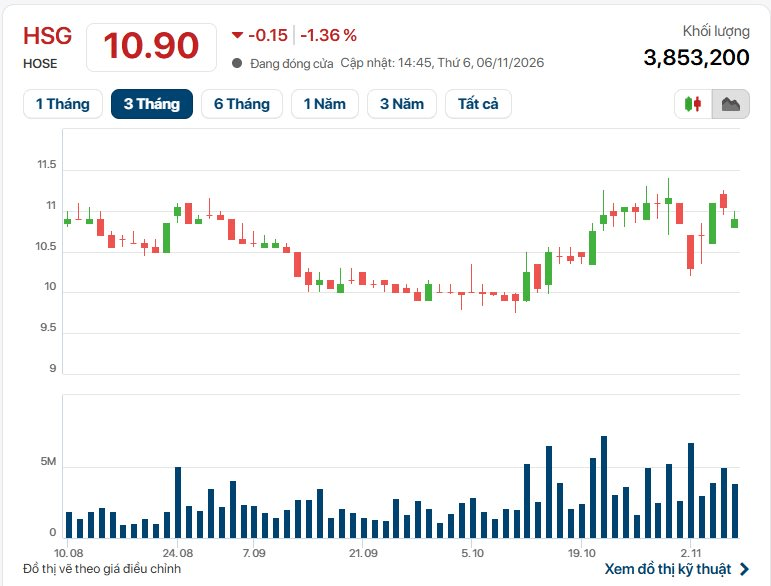
Trên thị trường chứng khoán, kết phiên 6/11, giá cổ phiếu HSG giảm 1,36% xuống 10.900 đồng/cổ phiếu, khối lượng cổ phiếu giao dịch khớp lệnh đạt gần 3,9 triệu đơn vị.
Hiện, vốn hóa thị trường của Hoa Sen ở mức 8.799 tỷ đồng.
Mạnh Hùng