Lãi suất vay mua nhà tại Đức lên cao nhất kể từ 2009

Lãi suất vay thế chấp tại Đức đang tiến sát 4,5%, mức cao nhất kể từ cuộc khủng hoảng tài chính năm 2009. Những lo ngại lạm phát gia tăng do chiến tranh Iran, cùng chi phí xây dựng đắt đỏ và tình trạng thiếu hụt nhà ở kéo dài, đang tạo sức ép lên khả năng mua nhà, trong khi giá bất động sản vẫn chưa giảm đáng kể…
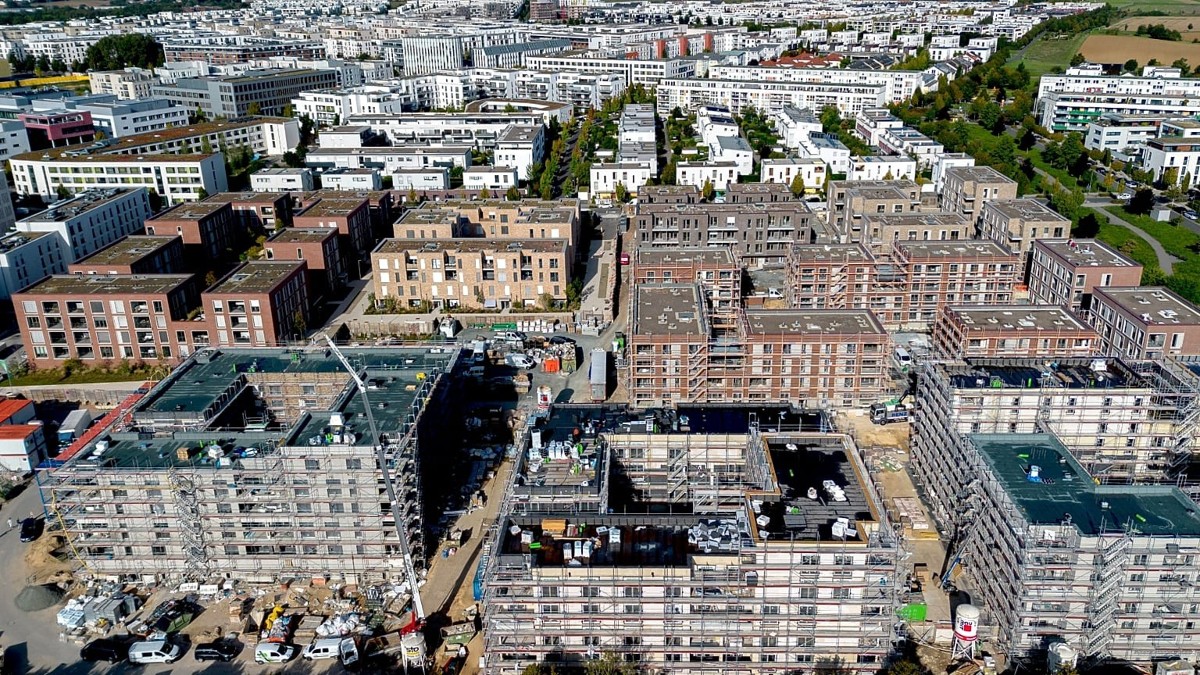
Chi phí vay vốn tăng trở lại đang đặt thị trường nhà ở Đức trước một nghịch lý: người mua nhà phải đối mặt với áp lực tài chính ngày càng lớn, nhưng giá bất động sản vẫn duy trì xu hướng tăng nhẹ do nguồn cung hạn chế. Trong bối cảnh triển vọng lãi suất còn nhiều bất định, khả năng phục hồi của nhu cầu nhà ở và hoạt động xây dựng tại nền kinh tế lớn nhất châu Âu tiếp tục là những vấn đề được thị trường quan tâm.
Công ty môi giới thế chấp Interhyp có trụ sở tại Munich cho biết lãi suất phổ biến đối với các khoản vay mua nhà kỳ hạn 10 năm tại Đức đã tiến sát 4,5%. Mức này cao hơn đỉnh lãi suất hơn 4,4% ghi nhận vào cuối năm 2023, đồng thời đánh dấu mức cao nhất kể từ cuộc khủng hoảng tài chính năm 2009.
LÃI SUẤT TĂNG TRỞ LẠI, CHI PHÍ MUA NHÀ GIA TĂNG
Theo số liệu được Giám đốc điều hành Interhyp Jörg Utecht dẫn lại, lãi suất bình quân đối với các khoản vay thế chấp kỳ hạn 10 năm đã tăng từ khoảng 3,9% hồi tháng 5/2026 lên mức cao hơn đáng kể vào tháng 10.
Trong bản cập nhật công bố ngày 15/10, Interhyp cho biết lãi suất vay xây dựng và mua nhà kỳ hạn 10 năm bình quân ở mức khoảng 4,4%. Khảo sát các ngân hàng cho vay của doanh nghiệp cho thấy phần lớn tổ chức được hỏi dự báo lãi suất sẽ đi ngang trong một đến hai tháng tiếp theo. Về dài hạn, kỳ vọng có sự phân hóa: 60% ngân hàng dự báo lãi suất giảm trong vòng 6-12 tháng, trong khi 40% cho rằng lãi suất có thể tiếp tục tăng.
Diễn biến này cho thấy thị trường vay mua nhà tại Đức đang bước vào giai đoạn chi phí vốn cao hơn, sau thời kỳ lãi suất thấp từng hỗ trợ mạnh cho nhu cầu bất động sản.
Dữ liệu của Ngân hàng Trung ương châu Âu (ECB) cho thấy lãi suất vay thế chấp bình quân tại Đức tăng từ 1,48% vào đầu năm 2022 lên 4,15% vào cuối năm 2023. Sau đó, lãi suất giảm xuống 3,57% vào đầu năm 2025, trước khi tăng trở lại 3,91% trong quý 2/2026 và tiếp tục đi lên trong những tháng gần đây.
Như vậy, người mua nhà không chỉ phải thích ứng với mặt bằng lãi suất cao hơn nhiều so với giai đoạn trước năm 2022 mà còn phải đối mặt với những biến động khó dự báo trong chi phí trả nợ.
Theo ông Utecht, đợt tăng lãi suất gần đây có thể khiến khoản thanh toán hằng tháng của một khoản vay mua nhà thông thường tăng thêm gần 200 euro. Mức tăng thực tế sẽ phụ thuộc vào quy mô khoản vay, thời hạn, cơ cấu lãi suất và điều kiện tín dụng của từng khách hàng.
Áp lực này có thể khiến một bộ phận người mua trì hoãn quyết định xuống tiền, giảm ngân sách mua nhà hoặc chuyển sang những bất động sản có giá thấp hơn. Đối với các hộ gia đình đang cân nhắc vay vốn dài hạn, khả năng đáp ứng khoản trả nợ hằng tháng trở thành yếu tố quan trọng hơn trong quyết định mua nhà.
Tuy nhiên, lãi suất vay thế chấp không hoàn toàn đồng nhất với lãi suất chính sách của ECB. Chi phí vay mua nhà còn chịu ảnh hưởng của lợi suất trái phiếu dài hạn, chi phí huy động vốn của ngân hàng, mức độ cạnh tranh tín dụng và đánh giá rủi ro. Vì vậy, ngay cả khi lãi suất điều hành không thay đổi, lãi suất vay mua nhà vẫn có thể tăng do điều kiện trên thị trường vốn.
XUNG ĐỘT IRAN LÀM GIA TĂNG LO NGẠI LẠM PHÁT
Theo Interhyp, xung đột Iran và những lo ngại về tác động của cuộc xung đột đối với lạm phát là nguyên nhân chính khiến lãi suất vay mua nhà tại Đức tăng trở lại.
Xung đột địa chính trị có thể đẩy giá năng lượng lên cao, làm tăng chi phí vận tải và sản xuất, qua đó gây áp lực lên giá cả hàng hóa, dịch vụ. Nếu lạm phát duy trì ở mức cao, kỳ vọng về chính sách tiền tệ và lợi suất trên thị trường trái phiếu cũng có thể thay đổi, kéo theo chi phí vay vốn dài hạn tăng lên.
Trong năm 2026, Ngân hàng Trung ương châu Âu (ECB) đã hai lần tăng lãi suất, đưa lãi suất tiền gửi chủ chốt lên 2,5%. Động thái này phản ánh nỗ lực kiểm soát áp lực giá cả trong bối cảnh triển vọng kinh tế và năng lượng còn nhiều bất định.
Ông Utecht nhận định lãi suất vay mua nhà khó giảm đáng kể nếu xung đột chưa chấm dứt một cách bền vững. Điều này cho thấy những bất ổn địa chính trị có thể tiếp tục gây áp lực lên chi phí vay vốn, ảnh hưởng đến quyết định mua nhà của các hộ gia đình Đức trong thời gian tới.
Cuộc họp tiếp theo của ECB, dự kiến diễn ra ngày 29/10/2026, vì thế được những người đi vay và thị trường bất động sản theo dõi sát sao. Tuy nhiên, quyết định lãi suất của ECB sẽ không tự động quyết định mức lãi suất vay thế chấp mà ngân hàng thương mại áp dụng.
Theo một cuộc khảo sát các nhà kinh tế do Reuters thực hiện từ ngày 5-8/10, phần lớn chuyên gia được hỏi dự báo ECB giữ nguyên lãi suất tiền gửi ở mức 2,5% trong cuộc họp tháng 10, nhưng nhiều người kỳ vọng cơ quan này có thể tăng lãi suất thêm một lần nữa vào tháng 12 nếu áp lực lạm phát tiếp tục kéo dài.
Dù vậy, đây là dự báo của các nhà kinh tế tại thời điểm khảo sát, không phải quyết định chính thức của ECB. Diễn biến giá năng lượng, lạm phát thực tế và triển vọng tăng trưởng kinh tế vẫn có thể làm thay đổi kỳ vọng chính sách tiền tệ.
Đối với thị trường nhà ở Đức, rủi ro lớn nằm ở khả năng chi phí vay vốn duy trì ở mức cao trong khi thu nhập của người mua không tăng tương ứng. Khi đó, ngay cả những hộ gia đình có nhu cầu mua nhà thực sự cũng có thể gặp khó khăn trong việc đáp ứng điều kiện vay hoặc phải kéo dài thời gian tích lũy tài chính trước khi giao dịch.
GIÁ NHÀ VẪN TĂNG NHẸ BẤT CHẤP CHI PHÍ VAY VỐN CAO
Điều đáng chú ý là giá bất động sản nhà ở tại Đức vẫn chưa giảm tương ứng với áp lực gia tăng từ lãi suất.
Theo Cơ quan Thống kê Liên bang Đức (Destatis), giá bất động sản nhà ở trong quý 2/2026 tăng bình quân 0,6% so với cùng kỳ năm trước và tăng 0,3% so với quý liền trước. Mặt bằng giá đã cao hơn hơn 5% so với mức đáy năm 2024, dù vẫn thấp hơn 8,2% so với đỉnh năm 2022.
Những con số này cho thấy thị trường đã có sự phục hồi nhất định sau giai đoạn điều chỉnh, nhưng chưa trở lại mức giá cao nhất trước đây. Đáng chú ý, diễn biến giữa các phân khúc và khu vực không đồng nhất.
Tại 7 đô thị lớn của Đức gồm Berlin, Hamburg, Munich, Cologne, Frankfurt am Main, Stuttgart và Düsseldorf, giá căn hộ chung cư trong quý 2/2026 giảm 0,4% so với cùng kỳ năm trước và giảm 0,5% so với quý trước. Ngược lại, giá nhà đơn lập và nhà hai hộ gia đình tại các đô thị này tăng 0,7% so với cùng kỳ, dù giảm 0,6% so với quý liền trước.
Ở các thành phố độc lập ngoài nhóm đô thị lớn, giá căn hộ tăng 2% so với cùng kỳ và tăng 0,5% so với quý trước. Giá nhà đơn lập và nhà hai hộ gia đình tại nhóm khu vực này cũng tăng 0,7% so với cùng kỳ.
Sự khác biệt giữa các khu vực cho thấy không thể đánh giá thị trường bất động sản Đức chỉ dựa trên một chỉ số giá bình quân. Trong khi một số phân khúc căn hộ tại các đô thị lớn điều chỉnh giảm, những loại hình nhà ở khác vẫn tăng giá, phản ánh sự khác biệt về nhu cầu, nguồn cung và khả năng chi trả.
Ngân hàng ING của Hà Lan nhận định trong một phân tích hồi tháng trước rằng giá nhà tại Đức vẫn tiếp tục nhích lên bất chấp chi phí vay vốn gia tăng. Theo ngân hàng này, sự suy yếu của thị trường nhà ở thể hiện ở nhiều khía cạnh, nhưng chưa chuyển thành một đợt giảm giá sâu trên diện rộng.
Một trong những nguyên nhân quan trọng là tình trạng thiếu hụt nguồn cung nhà ở kéo dài. Khi số lượng nhà mới hoàn thành chưa đáp ứng đủ nhu cầu tại các khu vực có nhiều việc làm và dân cư tập trung, áp lực giảm giá có thể bị hạn chế ngay cả khi người mua gặp khó khăn hơn trong tiếp cận tín dụng.
Dữ liệu về giá nhà cũng cần được xem xét cùng với diễn biến giao dịch và hoạt động cho vay. Trong giai đoạn từ tháng 1 đến tháng 7/2026, lượng cho vay thế chấp mới tại Đức giảm hơn 1,5%. Diễn biến này cho thấy chi phí vay vốn cao đang tạo sức ép lên nhu cầu vay mua nhà và hoạt động giao dịch bất động sản, dù chưa khiến giá nhà trên toàn thị trường giảm tương ứng.
NGUỒN CUNG NHÀ Ở VẪN LÀ BÀI TOÁN DÀI HẠN
Bên cạnh lãi suất, tình trạng thiếu nguồn cung và chi phí xây dựng cao tiếp tục là những yếu tố chi phối triển vọng bất động sản Đức.
ING cho rằng tình trạng thiếu hụt nguồn cung nhà ở kéo dài đã hạn chế đà giảm của giá bất động sản tại Đức, trong khi hoạt động xây dựng vẫn trầm lắng. Theo đánh giá của ngân hàng này, nhu cầu nhà ở khó có thể phục hồi đáng kể trong ngắn hạn.
Tuy nhiên, số liệu mới nhất về cấp phép xây dựng cho thấy một số dấu hiệu cải thiện ở khâu chuẩn bị dự án.
Theo Destatis (Cơ quan Thống kê Liên bang Đức), trong tháng 8/2026, Đức cấp phép xây dựng 20.600 căn hộ và nhà ở, tăng 6,8% so với cùng kỳ năm trước. Tính chung 8 tháng đầu năm 2026, số căn hộ và nhà ở được cấp phép xây dựng mới hoặc cải tạo, mở rộng tại các công trình hiện hữu đạt 169.400 căn, tăng 12,1% so với cùng kỳ năm 2025.
Riêng các công trình nhà ở mới được cấp phép là 137.500 căn trong 8 tháng, tăng 12,7%. Trong đó, số căn thuộc các tòa nhà nhiều hộ gia đình tăng 14,5%, lên 90.600 căn; số căn nhà đơn lập tăng 7,8%, đạt 31.500 căn.
Đây là tín hiệu tích cực đối với triển vọng nguồn cung trong tương lai, nhưng cấp phép xây dựng không đồng nghĩa với số nhà đã hoàn thành hoặc sẵn sàng đưa ra thị trường. Từ khi được cấp phép đến khi công trình hoàn thành còn phụ thuộc vào khả năng thu xếp vốn, chi phí vật liệu, nhân công, điều kiện thị trường và tiến độ thi công.
Trong khi đó, áp lực chi phí vẫn hiện hữu. Destatis cho biết giá xây dựng mới các công trình nhà ở thông thường tại Đức trong tháng 8/2026 tăng 5,5% so với cùng kỳ năm trước và tăng 1% so với tháng 5/2026.
Chi phí tăng có thể khiến một số dự án trở nên kém hiệu quả về tài chính, đặc biệt khi chủ đầu tư phải đồng thời đối mặt với chi phí vốn cao và khả năng chi trả hạn chế của người mua. Nếu các dự án bị trì hoãn hoặc không được triển khai, sự cải thiện về số lượng giấy phép chưa chắc nhanh chóng chuyển thành nguồn cung thực tế.
Vì vậy, thị trường nhà ở Đức đang chịu tác động từ nhiều phía: người mua phải trả chi phí vay cao hơn, chủ đầu tư đối mặt với chi phí xây dựng đắt đỏ, còn nguồn cung mới cần thời gian để đáp ứng nhu cầu. Những yếu tố này có thể khiến giá nhà khó giảm sâu trên diện rộng, nhưng cũng hạn chế khả năng phục hồi mạnh của giao dịch trong ngắn hạn.
Triển vọng thị trường trong những tháng tới sẽ phụ thuộc đáng kể vào diễn biến xung đột Iran, áp lực lạm phát và định hướng chính sách tiền tệ của ECB. Nếu lãi suất vay mua nhà tiếp tục neo cao, nhu cầu có thể duy trì ở trạng thái thận trọng. Ngược lại, nếu áp lực lạm phát giảm và điều kiện tín dụng cải thiện, thị trường có thể dần phục hồi, dù bài toán thiếu hụt nguồn cung vẫn cần thời gian để giải quyết.