Lợi nhuận tăng cao nhưng nhiều cổ phiếu ngân hàng vẫn giảm mạnh từ đầu năm, vì đâu?

Mức giảm sâu hơn được ghi nhận ở CTG và TPB, cùng khoảng 14%. VIB giảm khoảng 16%, trong khi EIB là cổ phiếu có mức giảm mạnh nhất trong nhóm được thể hiện trên biểu đồ, khoảng 21% so với đầu năm 2026.
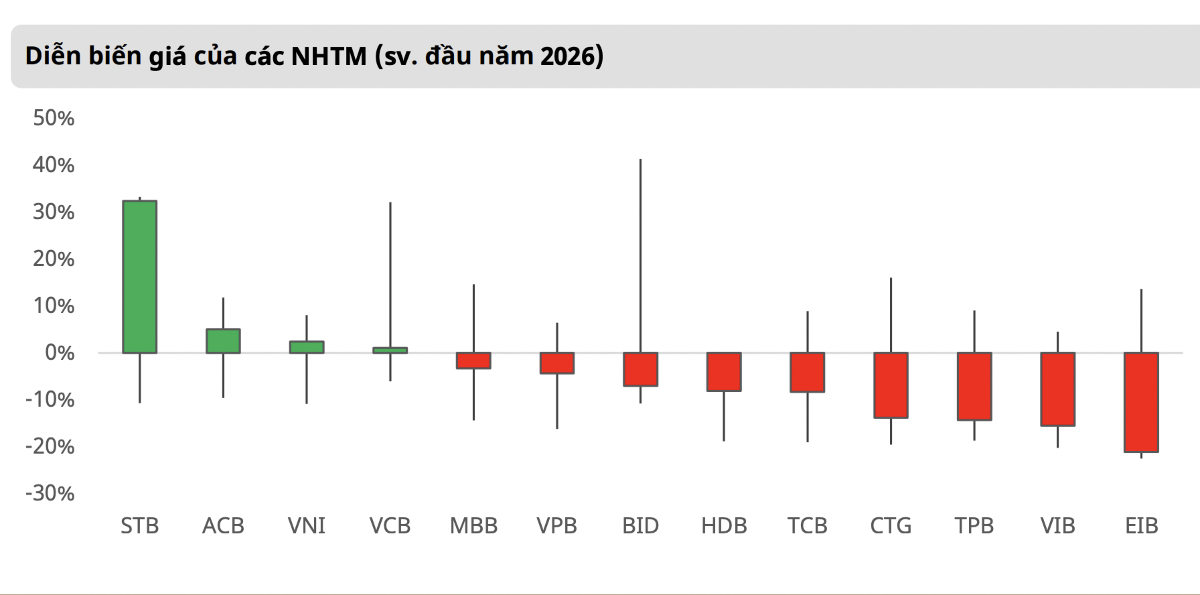
Thống kê diễn biến thị giá cổ phiếu nhóm ngân hàng từ đầu năm đến nay cho thấy đang có sự phân hóa sâu sắc giữa các cổ phiếu trong nhóm nhà băng.
Theo đó, STB là cổ phiếu có diễn biến nổi bật nhất khi mức tăng vào khoảng 32%, vượt xa phần còn lại của nhóm ngân hàng trong biểu đồ. Sau STB, ACB tăng khoảng 5%, trong khi VCB tăng khoảng 1% so với đầu năm.
Ở chiều ngược lại, phần lớn cổ phiếu ngân hàng trong biểu đồ đang có mức giá thấp hơn so với đầu năm. MBB giảm khoảng 3%, VPB giảm khoảng 4%, BID giảm khoảng 7% và HDB, TCB cùng giảm khoảng 8%.
Mức giảm sâu hơn được ghi nhận ở CTG và TPB, cùng khoảng 14%. VIB giảm khoảng 16%, trong khi EIB là cổ phiếu có mức giảm mạnh nhất trong nhóm được thể hiện trên biểu đồ, khoảng 21% so với đầu năm 2026.
Như vậy, bức tranh giá cổ phiếu ngân hàng hiện cho thấy không có sự đồng thuận về xu hướng giữa các mã. Trong khi STB duy trì mức tăng đáng kể, ACB, VNI và VCB vẫn cao hơn đầu năm thì nhiều cổ phiếu ngân hàng vốn hóa lớn khác lại đang thấp hơn mức đầu năm, với mức giảm từ khoảng 3% đến 21%.
Điểm đáng chú ý là sự phân hóa này diễn ra ngay cả trong các nhóm ngân hàng có đặc điểm tương đồng, cho thấy diễn biến giá trong năm 2026 không chỉ phụ thuộc vào xu hướng chung của ngành mà còn thể hiện sự khác biệt đáng kể giữa từng cổ phiếu.
Nhận định về xu hướng giá cổ phiếu nhóm ngân hàng mới đây, Mirae Asset cho rằng xu hướng giá có phần kém tích cực của nhóm ngân hàng so với thị trường chung không phải chỉ do lợi nhuận tăng có phần thấp hơn, mà còn do chỉ số thị trường được dẫn dắt bởi một số cổ phiếu vốn hóa lớn và một vài cổ phiếu có câu chuyện riêng.
Lợi nhuận ngân hàng tăng tốc trong quý 2/2026, nhưng vẫn còn thấp hơn một số nhóm ngành lớn. Lợi nhuận trước thuế của các ngân hàng niêm yết tăng 24,5% so với cùng kỳ trong quý 2/2026 và 19,6% trong 6 tháng đầu năm 2026, thấp hơn đáng kể so với mức tăng trưởng lợi nhuận của các ngành như dầu khí (+246,7%), Bất động sản (+172,3%) và bán lẻ (+109,2%) trong quý 2/2026.
Về triển vọng thời gian tới, theo Mirae Asset, sẽ có những thông tin sau nhà đầu tư nên chú ý.
Thứ nhất, lãi suất khó giảm. Kỳ vọng Fed giảm lãi suất trước đây đã bị đảo chiều khi rủi ro lạm phát quay trở lại và thị trường lao động Mỹ vẫn duy trì tích cực. Kỳ vọng thị trường hiện cho thấy có khoảng 58-68% xác suất cho một đợt tăng 25đcb của Fed tại cuộc họp tháng 9, và có thể còn một đợt tăng trong tháng 12. Quyết định này có thể tiếp tục gây áp lực lên đồng nội tệ và chi phí huy động, khiến mặt bằng lãi suất trong nước khó giảm từ mức hiện tại.
Các Ngân hàng tư nhân gần đây ghi nhận thu hút dòng tiền tốt hơn nhờ tiềm năng tăng trưởng cao. Vai trò định hình mặt bằng lãi suất cho vay của nhóm Ngân hàng Quốc dân cũng phần nào hạn chế khả năng điều chỉnh biên lợi suất của các ngân hàng này, vốn có NIM tương đối mỏng.
Điều này khiến khả năng duy trì NIM phụ thuộc nhiều hơn vào quản lý chi phí huy động và tận dụng tối đa dư địa cơ cấu bảng cân đối, nếu phải tiếp tục duy trì vai trò chiến lược.
Ngược lại, các Ngân hàng Tư nhân lớn nhìn chung có khả năng điều chỉnh lãi suất linh hoạt hơn và tỷ lệ CASA có phần cao hơn, qua đó vẫn có dư địa hơn để bảo vệ NIM. Nguồn thu nhập phí đa dạng cũng giúp bù đắp áp lực NIM giảm đối với lợi nhuận.
Mirae Asset đánh giá cơ hội đầu tư mở rộng đối với các ngân hàng niêm yết ngoại trừ một số ít các ngân hàng đã được định giá vượt trội.
Sau gần 9 tháng năm 2026, hiện vẫn chưa có những cú sốc đối với các khoản vay liên quan đến bất động sản do những lo ngại về hạn chế tăng trưởng tín dụng đối với nhóm này và lãi suất leo cao.
Ngoài ra, dù tình hình giao dịch có phần ảm đạm và giá bất động sản vẫn neo ở vùng cao, các chủ đầu tư đang đưa ra các chính sách ưu đãi nhằm tăng thanh khoản cho thị trường nhờ nghĩa vụ thanh toán thực tế có phần dễ tiếp cận hơn.
Vì vậy, rủi ro liên quan đến bất động sản, đặc biệt là đối với các chủ đầu tư được giảm thiểu phần nào. Bên cạnh đó, định giá của các ngân hàng đã vào vùng hấp dẫn, đa phần dưới -1đlc so với trung bình dài hạn.
Dù các rủi ro tập trung giảm thiểu, Ngân hàng quốc doanh và những Ngân hàng tư nhân có chiến lược tăng trưởng thận trọng vẫn nằm trong nhóm ưu tiên.
Các tiêu chí lựa chọn chính bao gồm: định giá hấp dẫn, đặc biệt ở nhóm ngân hàng quốc doanh; bộ đệm dự phòng cao cho khả năng hấp thụ chi phí tín dụng cao hơn nếu lãi suất tiếp tục leo thang; chỉ số hiệu quả hoạt động tương đối tốt hơn; và tỷ trọng dư nợ được đa dạng hóa.
Ngoài ra, Mirae Asset vẫn tương đối thận trọng đối với những ngân hàng có dư nợ liên quan đến bất động sản cao, vì mặc dù Ngân hàng Nhà nước cho phép miễn trừ dư nợ trong tính toán hạn mức tín dụng đối với một số dự án chiến lược, những khoản tín dụng này vẫn không hoàn toàn phi rủi ro trong dài hạn.