Nhiều yếu tố tạo áp lực lạm phát những tháng cuối năm

MBS cho rằng vẫn còn nhiều áp lực lên lạm phát trong 4 tháng còn lại của năm, bao gồm: Giá dầu thế giới đã rục rịch tăng trở lại, giá vật liệu xây dựng, yếu tố tỷ giá và tăng trưởng tín dụng dần phản ánh vào yếu tố giá hàng hóa...
Chỉ số giá tiêu dùng (CPI) trong tháng 8 theo công bố đã tăng 0,47% so với tháng trước, và tăng 4,89% so so với cùng kỳ - là mức tăng cao nhất trong 3 tháng trở lại đây dưới áp lực chủ yếu từ giá xăng dầu tăng theo giá thế giới.
Cụ thể, căng thẳng Trung Đông nóng trở lại đã đẩy giá dầu Brent lên trên ngưỡng 90 USD/thùng trở lại trong tháng 8, qua đó khiến giá dầu trung bình trong kỳ tăng 5,1% so với tháng 7 và tăng 31% so với cùng kỳ. Diễn biến này đã kéo theo việc trung bình giá xăng dầu nội địa trong tháng8 tăng 12,3% so với tháng 7 và tăng 26% so với cùng kỳ - mức tăng cao nhất kể từ tháng 5.
Theo đó, chỉ số giá nhóm giao thông trong kỳ ghi nhận mức tăng 8% so với cùng kỳ (+4,36 điểm % so với tháng 7), và gia tăng áp lực lên chỉ số CPI chung.
Tính chung trong 8 tháng đầu năm, CPI tăng 4,45% so với cùng kỳ, cùng kỳ năm ngoái tăng 3,25%).
MBS cho rằng vẫn còn nhiều áp lực lên lạm phát trong 4 tháng còn lại của năm, bao gồm: Giá dầu thế giới đã rục rịch tăng trở lại từ nửa cuối tháng 7 và thậm chí đã tăng lên mức cao nhất 4 tháng tại 107 USD/thùng vào đầu tháng 9 (+77% từ đầu năm) trong bối cảnh căng thẳng địa chính trị tại Trung Đông tiếp tục leo thang.
Là quốc gia nhập khẩu năng lượng ròng, việc giá dầu thế giới neo ở mức cao sẽ gây áp lực đáng kể lên giá xăng dầu nội địa.
Giá vật liệu xây dựng sẽ tăng do nhu cầu triển khai các công trình hạ tầng và bất động sản dân cư tăng mạnh, trong đó giá thép được dự báo tăng 7% so với cùng kỳ.
Trong khi đó, các quy định về thu thuế các hộ kinh doanh phần nào sẽ tác động đến giá cả đến tay người tiêu dùng. Các tác động của yếu tố tỷ giá và tăng trưởng tín dụng tăng mạnh trong năm 2025 sẽ dần phản ánh vào giá cả hàng hóa của năm 2026.
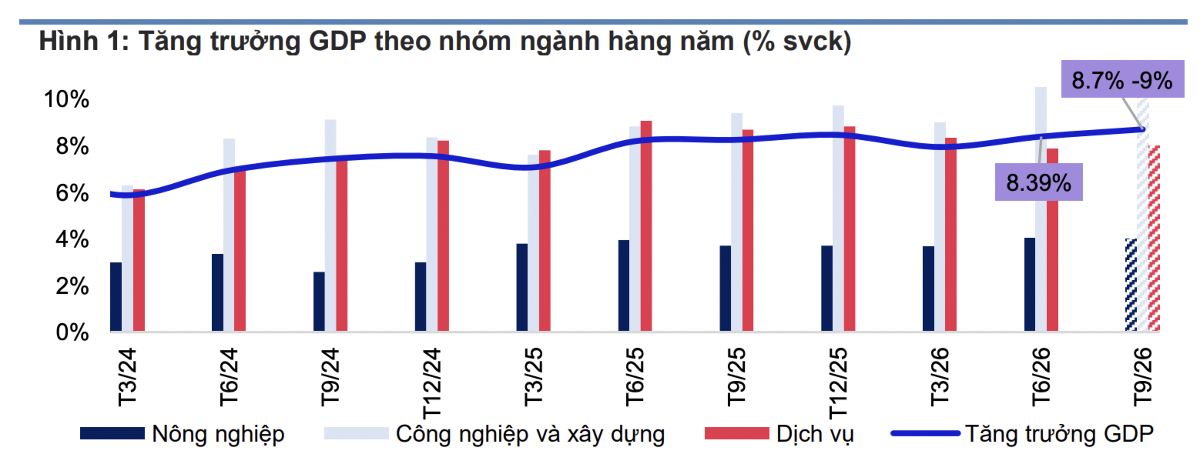
Theo đó, MBS dự báo CPI bình quân năm 2026 có thể tăng 4% - 4,5% so với cùng kỳ. Đồng thời, kỳ vọng tăng trưởng GDP quý 3 sẽ ở mức 8,7% - 9%.
MBS nhấn mạnh, trong nửa cuối năm 2026, nền kinh tế Việt Nam phải đối mặt với áp lực lạm phát rất lớn từ cả bên ngoài lẫn bên trong. Chính vì các yếu tố cộng hưởng này, dư địa kiểm soát CPI trong những tháng còn lại của năm gần như không còn.
Trước tình hình đó, Bộ Tài chính đã cập nhật 3 kịch bản lạm phát cho năm 2026 với các mức dự báo CPI bình quân lần lượt là 4,5%, 5% và 5,5%. Đồng thời, Ngân hàng Nhà nước dự báo lạm phát bình quân cả năm tăng khoảng 4,5% – 5,5%. Trong khi đó, dự báo của các tổ chức quốc tế cho thấy mức độ bất định còn khá lớn khi lạm phát bình quân của Việt Nam được dự báo dao động trong khoảng 3,8-5,2%.
Một tín hiệu tích cực trong bức tranh tài chính tháng 8/2026 là áp lực thanh khoản ngắn hạn đã được giải tỏa phần nào nhờ tốc độ huy động vốn tăng mạnh:
Tính đến ngày 22/8/2026, huy động vốn bằng VND tăng 8,77% so với đầu năm, chính thức vượt qua tốc độ tăng trưởng dư nợ tín dụng (8,38%).
Đây là sự cải thiện rõ rệt so với tháng trước đó (cuối tháng 7/2026, huy động vốn chỉ tăng 5,75% trong khi tín dụng đã tăng 8,38%).
Tuy nhiên, mặt bằng lãi suất huy động thực tế vẫn được neo giữ ở mức rất cao để giữ chân dòng tiền dài hạn. Một số ngân hàng thương mại cổ phần áp dụng mức lãi suất ưu đãi lên tới 8,5% – 9,4%/năm cho các khoản tiền gửi trực tuyến hoặc phát hành chứng chỉ tiền gửi với lãi suất lên tới 8% – 9%/năm. Điều này cho thấy nhu cầu củng cố nguồn vốn trung và dài hạn của các ngân hàng vẫn rất lớn để chuẩn bị cho mùa kinh doanh cuối năm.
"Tóm lại, 4 tháng cuối năm 2026 là thời điểm không còn dư địa cho các sai số chính sách. Ổn định vĩ mô và kiểm soát lạm phát chính là nền tảng cốt lõi để duy trì tốc độ tăng trưởng cao và bền vững.
Lịch sử tài chính ghi nhận tháng 9 thường là giai đoạn có hiệu suất kém tích cực trong 4 năm vừa qua. Đây không đơn thuần là sự trùng hợp thống kê mà là phản ánh của tâm lý hành vi và chu kỳ công bố thông tin", MBS nhấn mạnh.