PDR: Doanh thu BĐS giảm 98%, nợ vay ‘bốc đầu’ lên 11.600 tỷ

Phát Đạt (HoSE: PDR) tiếp tục cho thấy sự yếu ớt của hoạt động kinh doanh cốt lõi trong quý III/2026 khi doanh thu thuần chỉ đạt 24 tỷ đồng, giảm 95% so với cùng kỳ năm trước. Công ty phụ thuộc hoàn toàn vào nguồn thu từ hoạt động tài chính, chủ yếu là việc “bán con”.
"Bán con" để có lãi
Báo cáo tài chính hợp nhất của Phát Đạt cho thấy trong quý III/2023, doanh thu từ hoạt động chuyển nhượng bất động sản chỉ đạt vỏn vẹn 8,2 tỷ đồng, giảm 98% so với cùng kỳ năm trước. Doanh thu cung cấp dịch vụ cũng giảm 86%, chỉ đạt 13 tỷ đồng.
Với nguồn thu ít ỏi, lợi nhuận gộp chỉ 2,6 tỷ đồng, giảm 99% so với cùng kỳ. Mảng cung cấp dịch vụ còn kinh doanh dưới giá vốn.
Trong quý, hoạt động tài chính trở thành trụ cột khi mang về doanh thu 709 tỷ đồng, tăng 403 lần so với cùng kỳ, chủ yếu đến từ việc “bán con” - chuyển nhượng cổ phần công ty con (662 tỷ đồng) và thanh lý khoản đầu tư (46 tỷ đồng).
Nhờ đó, bất chấp đà tăng của các loại chi phí (chi phí bán hàng tăng 71%, đạt 12 tỷ đồng; chi phí tài chính tăng 2,4 lần đạt 180 tỷ đồng; chi phí bán hàng tăng 5,1 lần, đạt 241 tỷ đồng) và khoản lỗ khác rất nặng (lỗ 112 tỷ đồng), Phát Đạt vẫn có lãi trước thuế 158 tỷ đồng, tăng 35%.
Song, sau khấu trừ thuế, lợi nhuận quý III/2026 của Phát Đạt chỉ còn 14 tỷ đồng, giảm 84% so với cùng kỳ.
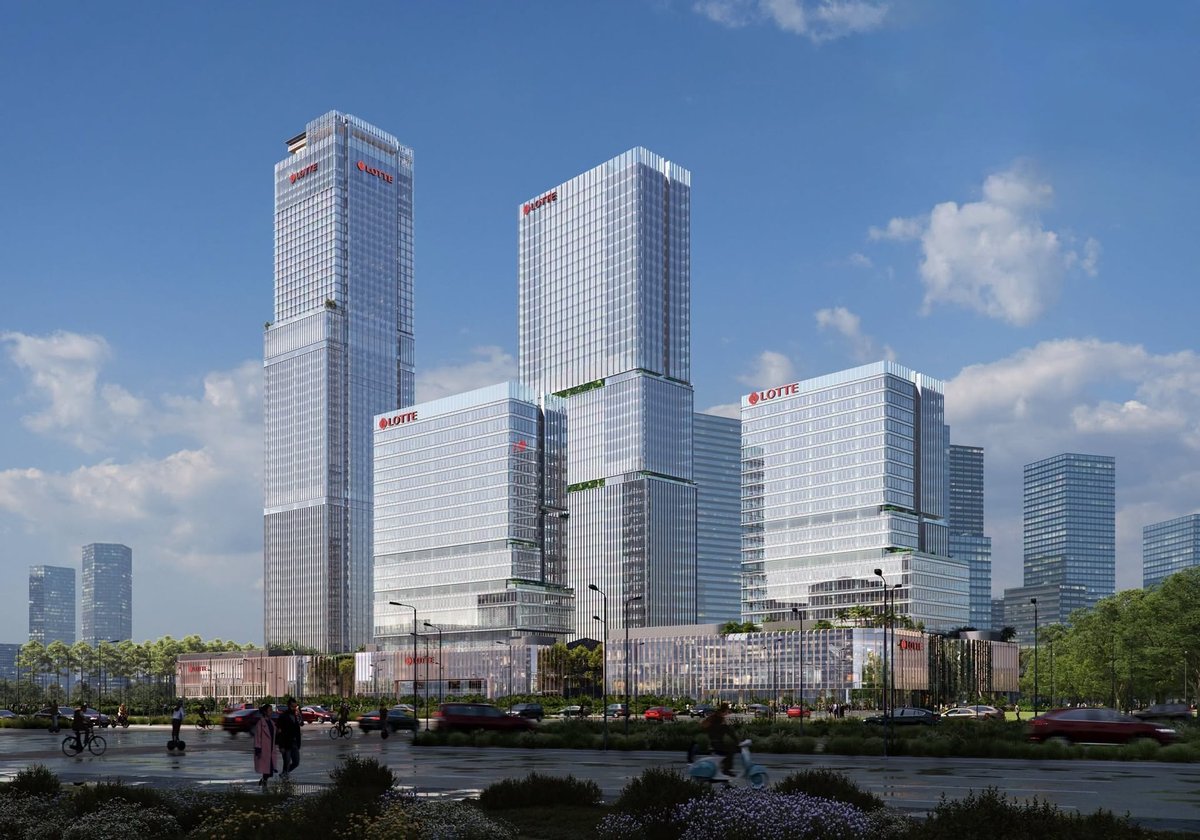
Phát Đạt đã tham gia vào dự án Lotte Eco Smart City Thu Thiem tại TP. HCM
Luỹ kế 9 tháng, doanh thu thuần đạt 182 tỷ đồng, giảm 81% so với cùng kỳ năm trước. Lãi gộp đạt 107 tỷ đồng, giảm 75%, tương ứng biên lãi gộp đạt 58,7%.
Hoạt động tài chính nổi bật với doanh thu 2.091 tỷ đồng, tăng gấp 9 lần, chủ yếu là từ việc “bán con”. Vì vậy, Phát Đạt “cân” được các loại chi phí (chi phí tài chính 716 tỷ đồng, tăng 3,5 lần; chi phí bán hàng 32 tỷ đồng, tăng 2,1 lần; chi phí quản lý 566 tỷ đồng, tăng 4,5 lần) và bù đắp được khoản lỗ khác (172 tỷ đồng, tăng 9,5 lần).
Kết 9 tháng, Phát Đạt báo lãi trước thuế 663 tỷ đồng, tăng 2,3 lần; lãi sau thuế 232 tỷ đồng, tăng 15% so với cùng kỳ năm trước.
Nợ xấu gia tăng, nợ vay tăng vọt
Tại ngày 30/9/2026, tổng tài sản của Phát Đạt đạt 38.225 tỷ đồng, tăng 40% so với đầu năm.
Cơ cấu tài sản có điểm nổi bật là sự gia tăng mạnh mẽ của khoản đầu tư vào công ty liên doanh, liên kết, đạt 12.702 tỷ đồng, tăng 17,9 lần so với đầu năm, chiếm 33,2% tổng tài sản. Trong đó, khoản lớn nhất là đầu tư vào liên doanh với Lotte Group (Công ty TNHH Lotte Properties HCMC) trị giá 10.393 tỷ đồng để thực hiện dự án Lotte Eco Smart City Thu Thiem vừa được khởi công hôm 23/10.
Bên cạnh đó là diễn biến giảm của hàng tồn kho, giảm 22% so với đầu năm, còn 12.964 tỷ đồng, tương đương 33,9% tổng tài sản – đây là hệ quả của việc “bán con”.
Đáng chú ý hơn cả là các khoản phải thu tăng khá mạnh, tăng 32% lên 8.339 tỷ đồng, tương đương 21,8% tổng tài sản. Dự phòng phải thu ngắn hạn khó đòi tăng vọt 357 lần lên 372 tỷ đồng, lớn nhất là các khoản: 106 tỷ đồng tại Công ty TNHH Bất động sản Vega, 74 tỷ đồng tại dự án Bắc Hà Thanh, 70 tỷ đồng tại Công ty Cổ phần Đức Khải, 42 tỷ đồng tại Công ty TNHH Bất động sản Lyra, 30 tỷ đồng tại Tổng công ty Cổ phần Đền bù Giải toả, 26 tỷ đồng tại Công ty TNHH Bất động sản Gemini…
Về nguồn vốn, nợ phải trả tại ngày 30/9/2026 đạt 25.606 tỷ đồng, tăng 72% so với đầu năm. Nguyên do là nợ vay tăng 2,3 lần lên 13.638 tỷ đồng (riêng nợ vay dài hạn là 11.660 tỷ đồng) - một hệ quả của việc Phát Đạt đang dồn sức vào dự án Lotte Eco Smart City Thu Thiem.
Diễn biến tại dự án The EverRich 2 (chuyển nhượng cho Big Gain) cũng là nguyên do chính kéo khoản người mua trả tiền trước ngắn hạn tăng 24 lần lên 5.811 tỷ đồng và đẩy khoản phải trả ngắn hạn khác giảm 50% xuống 4.048 tỷ đồng.
Với vốn chủ sở hữu 12.619 tỷ đồng, tăng 1,5% so với đầu năm, hệ số nợ phải trả/vốn chủ sở hữu hiện là 2,02 lần. Đây là mức không đáng lo ngại, song điều này không đồng nghĩa với nền tảng tài chính lành mạnh hay không tồn tại rủi ro.
Lê Nguyễn