TCB: Techcombank báo lãi kỷ lục, ABS đưa ra mức giá mục tiêu mới cho cổ phiếu TCB

Lợi nhuận trước thuế quý III/2026 của Techcombank đạt 10.375 tỷ đồng, tăng 25,8% so với cùng kỳ và lập mức cao nhất từ trước đến nay. Tuy nhiên, nợ xấu của ngân hàng cũng tăng 34,8% so với đầu năm, trong khi tỷ lệ bao phủ nợ xấu suy giảm.
Theo báo cáo cập nhật ngày 13/11 của CTCP Chứng khoán An Bình (ABS), Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank, HoSE: TCB) ghi nhận kết quả kinh doanh tích cực trong quý III/2026.
Cụ thể, tổng thu nhập hoạt động (TOI) đạt 16.588 tỷ đồng, tăng 16,5% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt 11.700 tỷ đồng, tăng 17,9%; thu nhập ngoài lãi đạt 4.888 tỷ đồng, tăng 13,2%.
Đáng chú ý, lãi thuần từ hoạt động dịch vụ đạt 3.615 tỷ đồng, tăng mạnh 59,5%, trở thành động lực quan trọng thúc đẩy tăng trưởng thu nhập. Ngược lại, lãi từ chứng khoán đầu tư giảm 45,8%, còn hoạt động kinh doanh ngoại hối giảm 36,1%.
Trong kỳ, chi phí hoạt động tăng 17,9%, lên 5.295 tỷ đồng. Tuy nhiên, chi phí dự phòng rủi ro tín dụng giảm 38,8%, còn 917 tỷ đồng. Nhờ đó, lợi nhuận trước thuế đạt 10.375 tỷ đồng, tăng 25,8%; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 7.943 tỷ đồng, tăng 23,7%.
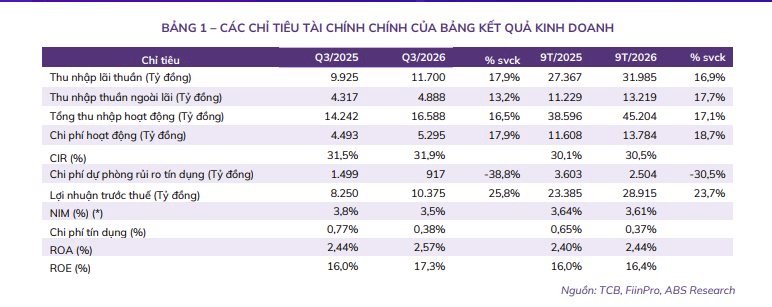
Lũy kế 9 tháng đầu năm 2026, Techcombank ghi nhận tổng thu nhập hoạt động 45.204 tỷ đồng, tăng 17,1%. Lợi nhuận trước thuế đạt 28.915 tỷ đồng, tăng 23,7%; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 21.964 tỷ đồng, tăng 18%.
Với kết quả này, ngân hàng đã hoàn thành 77,1% kế hoạch lợi nhuận trước thuế 37.500 tỷ đồng của năm 2026.
Tại ngày 30/9/2026, tổng tín dụng của Techcombank đạt 961.414 tỷ đồng, tăng 16,7% so với đầu năm. Trong đó, dư nợ cho vay khách hàng đạt 868.473 tỷ đồng, tăng 13,1%; trái phiếu doanh nghiệp đạt 92.934 tỷ đồng, tăng 64,5%.
Đáng chú ý, chất lượng tài sản đang xuất hiện một số dấu hiệu cần theo dõi. Cụ thể, số dư nợ xấu tăng 34,8% so với đầu năm, lên 11.048 tỷ đồng. Tỷ lệ nợ xấu tăng từ 1,07% cuối năm 2025 lên 1,27% vào cuối tháng 9/2026.
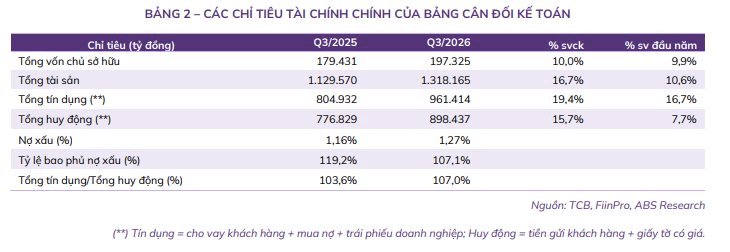
Nợ nhóm 2 cũng tăng lên 7.641 tỷ đồng, tương đương 0,88% dư nợ cho vay khách hàng. Trong khi đó, tỷ lệ bao phủ nợ xấu giảm từ 128,1% xuống còn 107,1%.
Theo ABS, dù tỷ lệ nợ xấu của Techcombank vẫn thấp hơn mức bình quân 2,5% của 27 ngân hàng niêm yết, diễn biến tăng nhanh của nợ xấu và nợ nhóm 2 là yếu tố cần được lưu ý trong các quý tiếp theo.
Một áp lực khác đến từ chi phí vốn. Trong 9 tháng đầu năm, chi phí vốn của ngân hàng tăng lên 4,8%, cao hơn 133 điểm cơ bản so với cùng kỳ. Tỷ lệ tiền gửi không kỳ hạn (CASA) theo công bố của ngân hàng giảm còn 35,5%, thấp hơn 7 điểm phần trăm so với cùng kỳ.
Diễn biến này khiến biên lãi ròng (NIM) 9 tháng đạt 3,61%, giảm nhẹ so với mức 3,64% cùng kỳ. ABS cảnh báo áp lực chi phí vốn có thể tiếp tục ảnh hưởng đến NIM nếu CASA không phục hồi.
Về triển vọng, ABS Research đánh giá Techcombank có khả năng hoàn thành kế hoạch lợi nhuận trước thuế 37.500 tỷ đồng trong năm 2026. Để đạt mục tiêu này, ngân hàng cần ghi nhận thêm 8.585 tỷ đồng lợi nhuận trước thuế trong quý IV.
Đơn vị phân tích dự phóng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ năm 2026 đạt 29.056 tỷ đồng, tăng 14,9% so với năm trước.
Đối với cổ phiếu TCB, tại mức giá đóng cửa ngày 12/11/2026 là 21.550 đồng/cổ phiếu, ABS đưa ra giá mục tiêu 23.700 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 10%, đồng thời khuyến nghị KHẢ QUAN.
Tuy nhiên, ABS cũng lưu ý rủi ro từ nợ nhóm 2 có thể chuyển thành nợ xấu, áp lực chi phí vốn và sự suy giảm của tỷ lệ CASA trong thời gian tới.
Mạnh Đại