Bán tháo trái phiếu chính phủ toàn cầu tiếp diễn, lợi suất liên tục lập đỉnh

Thị trường trái phiếu toàn cầu lại chịu áp lực bán tháo mạnh trong phiên ngày thứ Năm (1/10), đẩy lãi suất đi vay của các chính phủ từ Mỹ đến Pháp và Nhật Bản lên mức cao nhất trong nhiều thập kỷ...
Lực mua bắt đáy đã xuất hiện vào cuối phiên sáng tại thị trường Mỹ, giúp thị trường ổn định trở lại. Dù vậy, các nhà phân tích cho rằng vẫn có khả năng xảy ra thêm các đợt bán tháo tiếp theo.
Kể từ khi cuộc chiến tranh giữa Mỹ và Iran nổ ra vào cuối tháng 2 đẩy giá năng lượng tăng chóng mặt, thị trường trái phiếu toàn cầu đã liên tục bán tháo do nhà đầu tư lo ngại về áp lực lạm phát. Mối lo lạm phát cao và lãi suất phải tăng để chống lạm phát khiến nhà đầu tư đòi hỏi mức lợi suất cao hơn để nắm giữ trái phiếu chính phủ, và yêu cầu này dẫn tới việc trái phiếu bị xả hàng.
Ngoài ra, làn sóng đầu tư vào trí tuệ nhân tạo (AI) và xây dựng các trung tâm dữ liệu đã làm gia tăng sự cạnh tranh về nguồn vốn giữa doanh nghiệp về chính phủ, đồng thời nâng cao kỳ vọng về tăng trưởng kinh tế và mức lãi suất ngắn hạn. Những yếu tố này làm gia tăng áp lực bán tháo trái phiếu, bên cạnh mối lo về nợ công tăng cao tại nhiều nền kinh tế phát triển.
MỐI LO VỀ PHÁP
Trong phiên, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc đạt mức cao nhất kể từ tháng 4/2022, rồi kết thúc phiên với mức giảm 5 điểm cơ bản, còn 5,243%. Lợi suất của kỳ hạn 30 năm đạt mức cao nhất 24 năm, sau đó giảm hơn 2 điểm cơ bản, còn 5,613%.
Quý 3 vừa qua, lợi suất trái phiếu kho bạc Mỹ có quý tăng mạnh nhất trong vòng 26 năm trở lại đây.
Lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm - loại trái phiếu đóng vai trò tham chiếu cho khu vực đồng euro - đã vượt mốc 3,6%, mức cao nhất kể từ năm 2008, trước khi giảm nhẹ trở lại. Lợi suất trái phiếu kỳ hạn 10 năm của Pháp tăng 8 điểm cơ bản lên 4,925%, của Italy tăng 10 điểm cơ bản lên 4,706%, trong khi lợi suất trái phiếu kỳ hạn 10 năm của Anh tăng 5 điểm cơ bản lên 5,483%.
"Việc lợi suất liên tục tăng cao sẽ gây thắt chặt điều kiện tài chính và có thể làm gia tăng nguy cơ suy giảm tăng trưởng kinh tế', ông Danny Zaid, nhà quản lý danh mục đầu tư tại TwentyFour Asset Management ở New York, nhận định với hãng tin Reuters.
"Nhưng các yếu tố nền tảng hiện tại của nền kinh tế Mỹ nói chung vẫn rất mạnh mẽ, mặc dù chúng ta biết rằng nền kinh tế đang phát triển theo mô hình chữ K, tức là nhóm người giàu có tiếp tục thịnh vượng trong khi người lao động thu nhập thấp vẫn chật vật và cần được hỗ trợ trước tình trạng giá dầu tăng cao', ông Zaid nhấn mạnh.
Ông Fred Neumann, chuyên gia kinh tế trưởng khu vực châu Á của HSBC, cho biết thị trường trái phiếu kho bạc Mỹ đang phản ứng với tình trạng lạm phát vượt mục tiêu kéo dài suốt nhiều năm qua. Ông nói thêm rằng: "Chừng nào các biện pháp thắt chặt tiền tệ chưa được thực thi, thị trường trái phiếu sẽ vẫn đòi hỏi mức lợi suất cao hơn như một phần bù rủi ro để cho chính phủ vay các khoản vay dài hạn'.
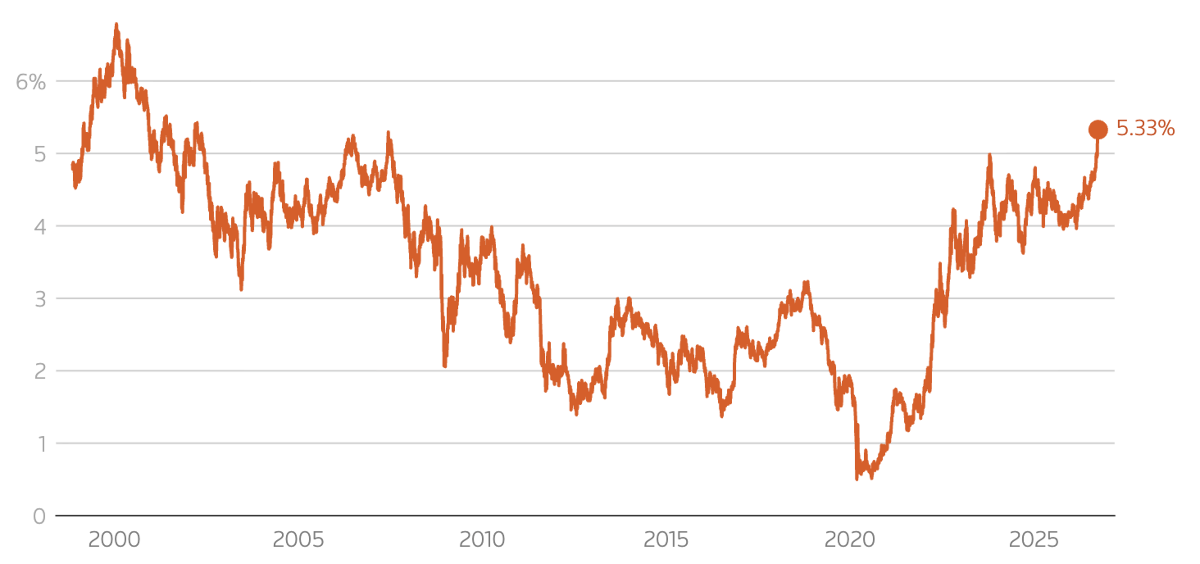
Tại châu Âu, Pháp đang là tâm điểm chú ý của các nhà đầu tư trái phiếu. Chính phủ nước này đã trình dự luật ngân sách năm 2027 vào ngày thứ Năm, nhưng có thể sẽ gặp khó khăn trong việc thuyết phục Quốc hội thông qua các biện pháp 'thắt lưng buộc bụng' vốn không được lòng công chúng. Theo kế hoạch này, Chính phủ Pháp dự định cắt giảm chi tiêu 54 tỷ euro nhằm giảm thâm hụt ngân sách về mức tương đương 5% tổng sản phẩm trong nước (GDP).
Một minh chứng cho những thách thức mà Pháp đang phải đối đầu là chi phí vay vốn kỳ hạn 10 năm của Chính phủ Pháp đã chạm mức cao nhất kể từ năm 2002 trong phiên ngày thứ Năm, sát mốc tâm lý quan trọng 5%. Trong tháng 9, lợi suất trái phiếu chính phủ Pháp ghi nhận tháng tăng mạnh nhất kể từ năm 1987.
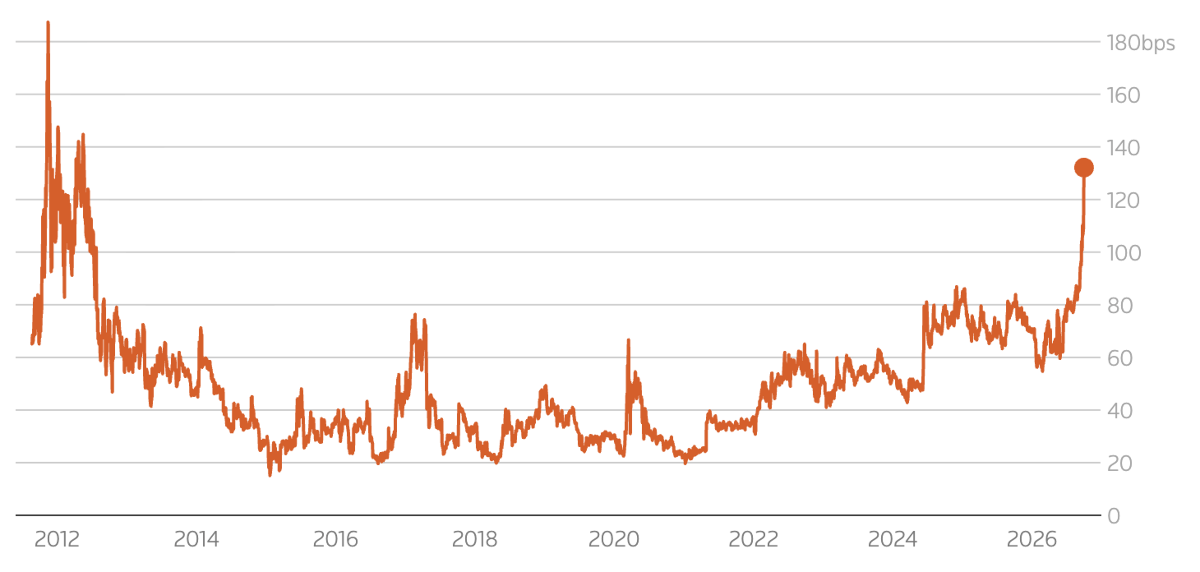
Chênh lệch lãi suất vay kỳ hạn 10 năm giữa Pháp và Đức đang dao động quanh mức cao nhất kể từ cuộc khủng hoảng nợ công khu vực đồng euro những năm 2010. Đồng thời, chi phí bảo hiểm rủi ro vỡ nợ đối với trái phiếu chính phủ Pháp cũng đang ở mức cao nhất kể từ năm 2013.
Ngân hàng Trung ương châu Âu (ECB) thậm chí đang đối mặt với các câu hỏi về việc liệu cơ quan có thể hỗ trợ thị trường trái phiếu Pháp hay không, mặc dù giới quan sát cho rằng khả năng này khó trở thành hiện thực vào thời điểm hiện tại.
HIỆN TƯỢNG TOÀN CẦU
Rõ ràng, áp lực tăng lãi suất trái phiếu, và qua đó gây sức ép lên tình hình tài khóa của các chính phủ, đang là một hiện tượng mang tính toàn cầu.
Viện Tài chính Quốc tế (IIF) có trụ sở tại Washington gần đây ước tính rằng trong năm qua, các nền kinh tế phát triển đã chi hơn 3,3 nghìn tỷ USD chỉ riêng cho tiền lãi của các loại trái phiếu chính phủ được giao dịch quốc tế. Con số này lớn hơn mức chi tiêu toàn cầu ước tính 2,6 nghìn tỷ USD cho trí tuệ nhân tạo (AI), 3,1 nghìn tỷ USD cho quốc phòng hay 2,3 nghìn tỷ USD cho năng lợi sạch.
Tại Anh, lợi suất trái phiếu chính phủ kỳ hạn 30 năm đã tăng vượt mức 6% trong phiên ngày thứ Năm, cao nhất kể từ năm 1998.
Tại Nhật Bản - nơi lạm phát đang dần hình thành sau nhiều thập kỷ chật vật với giảm phát - lợi suất trái phiếu chính phủ đã ghi nhận mức tăng trưởng hai con số trong quý thứ 5 liên tiếp trong quý 3 vừa qua, một hiện tượng chưa từng có tiền lệ.
Hoạt động sản xuất tại châu Âu và châu Á đồng loạt tăng trưởng trong tháng trước, nhờ vào hoạt động đầu tư liên quan đến trí tuệ nhân tạo (AI). Điều này khiến các ngân hàng trung ương bớt lo ngại hơn về hậu quả của việc thắt chặt chính sách tiền tệ.
"Tăng trưởng kinh tế mạnh mẽ hơn đang khiến thị trường tin rằng nền kinh tế có thể duy trì mức lãi suất cao hơn trong thời gian dài hơn', ông Afonso Borges, chuyên gia phân tích thu nhập cố định tại ngân hàng Julius Baer, nhận định.
BIẾN SỐ CHIẾN TRANH VÀ GIÁ DẦU
Thời gian gần đây, các nhà giao dịch đã nhanh chóng thay đổi quan điểm về triển vọng lãi suất Fed. Từ chỗ từng cho rằng Fed sẽ giảm lãi suất trong năm nay, các nhà giao dịch hiện dự báo Cục Fed sẽ có thêm ít nhất 3 đợt tăng lãi suất nữa trong thời gian từ nay đến giữa năm 2027, dù đặt cược vào khả năng Fed tăng lãi suất trong tháng này đã giảm xuống sau báo cáo lạm phát yếu hơn dự báo được công bố hôm thứ Tư.
Dữ liệu lạm phát tại châu Âu trong tuần này cao hơn dự kiến. ECB đã tăng lãi suất 2 lần trong năm nay và thị trường đang dự báo sẽ có thêm 3 đợt tăng nữa, mỗi đợt 0,25 điểm phần trăm, từ nay đến giữa năm 2027.
Lợi suất trái phiếu đang chịu tác động mạnh mẽ từ biến động giá dầu, vì giá dầu cao đồng nghĩa với triển vọng lãi suất cao hơn lâu hơn.
Trao đổi với hãng tin CNBC, ông Jeff Kilburg, CEO của công ty KKM Financial, cho rằng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm sẽ quay về mức khoảng 4,5-4,75% nếu Mỹ và Iran đạt được thỏa thuận chấm dứt xung đột. 'Nếu chiến tranh tiếp diễn, điều đó sẽ gây vấn đề cho lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm', ông nói.
Bà Nomi Prins, nhà sáng lập công ty Prinsights Global, đồng tình với quan điểm này. "Chúng ta có thể chứng kiến lợi suất trái phiếu chính phủ Mỹ giảm xuống nếu giá dầu sụt giảm mạnh hoặc nếu tình hình tại Trung Đông đạt được giải pháp hòa bình', bà Prins nói với CNBC.