Trái phiếu xanh và bài toán cân đối cơ cấu nguồn vốn xanh

Quy mô thị trường trái phiếu xanh Việt Nam vẫn còn rất nhỏ so với quy mô tín dụng xanh, trong khi nhiều dự án chuyển đổi xanh cần nguồn vốn trung và dài hạn. Kinh nghiệm của Hàn Quốc, Singapore và Nhật Bản cho thấy Nhà nước có thể hỗ trợ những chi phí đang cản trở doanh nghiệp bước vào thị trường vốn xanh.
Bức tranh tài chính xanh của Việt Nam đang cho thấy một sự mất cân đối lớn về cấu trúc: khung chính sách ngày càng hoàn thiện, nhưng thị trường trái phiếu xanh chưa phát triển tương xứng. Quyết định số 21/2025/QĐ-TTg ngày 4/7/2025 của Thủ tướng Chính phủ đã thiết lập tiêu chí môi trường và cơ chế xác nhận dự án thuộc danh mục phân loại xanh, tạo cơ sở chung cho việc xác định các dự án, hoạt động kinh tế xanh.
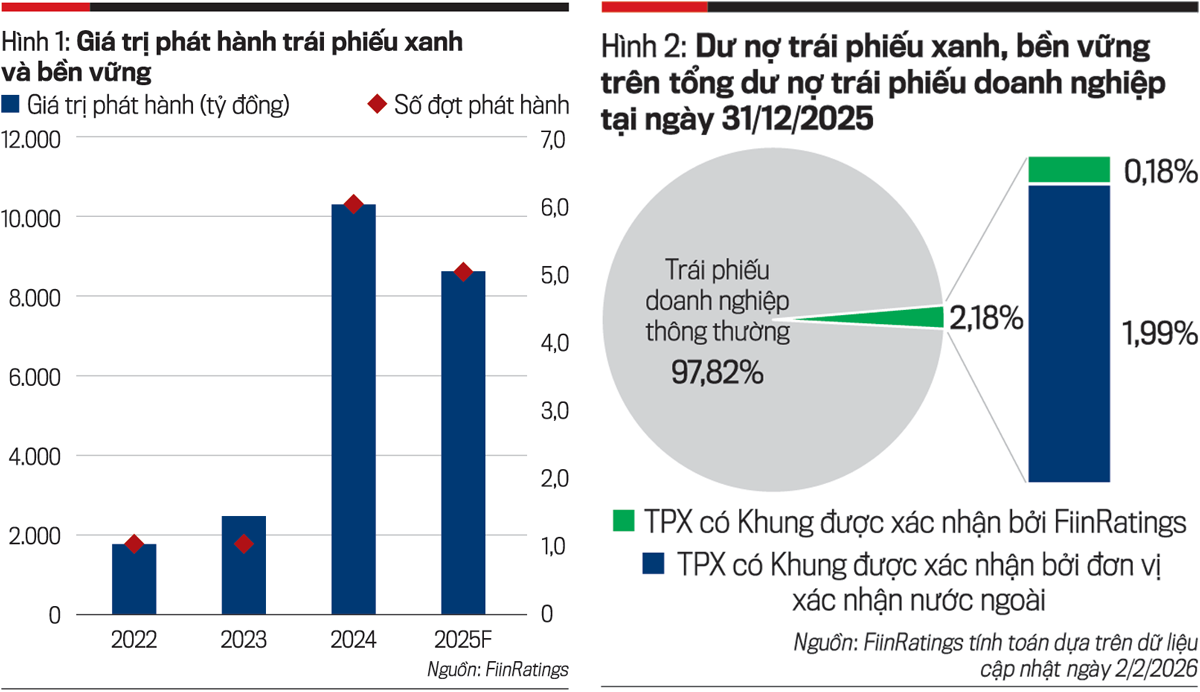
Trong khi đó, Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của Quốc hội cũng đưa ra chính sách hỗ trợ lãi suất 2%/năm đối với một số khoản vay phục vụ dự án xanh, tuần hoàn và đáp ứng khung tiêu chuẩn môi trường, xã hội, quản trị (ESG). Tuy nhiên, quy mô phát hành trái phiếu xanh năm 2025 chỉ đạt 3.407 tỷ đồng, giảm đáng kể so với mức hơn 10.000 tỷ đồng của năm trước (hình 1).
Sự chênh lệch càng rõ khi đặt thị trường trái phiếu xanh bên cạnh tín dụng xanh. Dư nợ tín dụng xanh đến cuối quý 1/2026 đã tăng lên gần 828 nghìn tỷ đồng. Trong khi đó, dư nợ trái phiếu doanh nghiệp xanh và trái phiếu bền vững đến cuối quý 1/2026 chỉ vào khoảng 1,1 tỷ USD (tương đương 28,63 nghìn tỷ đồng, bằng 3,46% dư nợ tín dụng xanh).
Quy mô hai kênh chênh lệch rất lớn cho thấy nguồn vốn cho chuyển đổi xanh tại Việt Nam hiện vẫn chủ yếu phụ thuộc vào hệ thống tín dụng ngân hàng, trong khi kênh thị trường trái phiếu mới đóng vai trò rất hạn chế. Nếu phần lớn nhu cầu vốn xanh này tiếp tục được đáp ứng thông qua tín dụng ngân hàng, áp lực về kỳ hạn và khả năng cân đối nguồn vốn của hệ thống tín dụng có thể gia tăng, trong khi vai trò phân bổ vốn dài hạn của thị trường vốn chưa được phát huy đầy đủ.
KINH NGHIỆM HÀN QUỐC: HỖ TRỢ LÃI SUẤT GIẢM DẦN GẮN VỚI K-TAXONOMY
Khi triển khai K-Taxonomy, bên cạnh việc xây dựng và áp dụng tiêu chí phân loại xanh, Hàn Quốc còn đưa ra chương trình hỗ trợ chi phí vốn nhằm khuyến khích doanh nghiệp áp dụng tiêu chí này khi phát hành trái phiếu xanh. Chương trình hỗ trợ một phần chi phí lãi đối với trái phiếu xanh áp dụng K-Taxonomy trong 1 năm kể từ ngày phát hành, với mức tối đa 300 triệu Won/doanh nghiệp. Năm 2025, mức hỗ trợ là 0,2% đối với doanh nghiệp lớn và tổ chức công, 1,0% đối với doanh nghiệp nhỏ và vừa.
Mục tiêu chính của giải pháp hỗ trợ lãi suất không phải thay thế chi phí vốn của doanh nghiệp, mà tạo thêm động lực để doanh nghiệp lựa chọn phát hành theo chuẩn K-Taxonomy. Giải pháp này của Hàn Quốc đã mang lại hiệu ứng khá rõ nét. Theo Bộ Môi trường Hàn Quốc, tỷ trọng trái phiếu xanh áp dụng K-Taxonomy đã đạt khoảng 65% thị trường trái phiếu xanh trong năm được đánh giá (tăng từ mức 10%). Đồng thời, ngân sách hỗ trợ chương trình trái phiếu xanh được nâng từ 7,7 tỷ Won năm 2024 lên 8,1 tỷ Won năm 2025.
Hàn Quốc đồng thời dành cơ chế hỗ trợ mạnh hơn cho nhóm doanh nghiệp nhỏ và vừa (SMEs), vốn đối mặt với nhiều thách thức khi ra nhập thị trường vốn xanh gồm cả lãi suất, quy mô phát hành, tín nhiệm và chi phí kiểm định. Thông qua chương trình chứng khoán hóa tài sản xanh (Green Asset-Backed Securities), trái phiếu của nhiều doanh nghiệp được tập hợp thành danh mục tài sản, tăng cường tín nhiệm và được chứng khoán hóa.
Năm 2024, tài sản của 139 doanh nghiệp SMEs đã được sử dụng làm cơ sở để phát hành 322,8 tỷ Won chứng khoán hóa xanh, giúp doanh nghiệp tham gia tiết kiệm bình quân 86 triệu Won chi phí lãi. Từ năm 2025, chương trình được mở rộng thành hỗ trợ 3 năm; năm đầu hỗ trợ 3% lãi suất đối với doanh nghiệp nhỏ và 2% lãi suất đối với doanh nghiệp vừa, 2 năm tiếp theo khoảng 50% mức hỗ trợ của năm đầu.
Điểm đáng học hỏi của Hàn Quốc là mức hỗ trợ được thiết kế theo đúng rào cản của từng nhóm doanh nghiệp: hỗ trợ tương đối nhỏ đối với doanh nghiệp đã có khả năng tiếp cận thị trường trái phiếu, nhưng hỗ trợ sâu hơn đối với doanh nghiệp nhỏ gặp khó khăn về tín nhiệm, chi phí kiểm định và khả năng tiếp cận thị trường vốn.
Trong khi Hàn Quốc tiếp cận thông qua hỗ trợ chi phí vốn, Singapore và Nhật Bản không trực tiếp bù lãi suất, mà giảm chi phí để doanh nghiệp bước vào thị trường tài chính xanh.
SINGAPORE VÀ NHẬT BẢN: HỖ TRỢ GIẢM CHI PHÍ GIA NHẬP THỊ TRƯỜNG VỐN XANH
Cơ quan Tiền tệ Singapore (Monetary Authority of Singapore – MAS) khởi động chương trình Green Bond Grant Scheme năm 2017, cho phép tổ chức phát hành trái phiếu xanh được hỗ trợ 100% chi phí đánh giá độc lập (external review), tối đa 100.000 SGD/đợt phát hành. Năm 2019, chương trình được mở rộng sang trái phiếu xã hội và trái phiếu bền vững, đổi tên thành Sustainable Bond Grant Scheme (SBGS). Đến năm 2023, MAS dành thêm 15 triệu SGD để mở rộng và gia hạn các chương trình hỗ trợ trái phiếu và khoản vay bền vững, trong đó có các công cụ tài chính chuyển đổi, với định hướng hỗ trợ đến năm 2028.
Nhật Bản cũng lựa chọn trợ cấp chi phí thay vì hỗ trợ lãi suất. Trong năm tài khóa 2026, Bộ Môi trường Nhật Bản bố trí 670 triệu Yên cho chương trình thúc đẩy tài chính xanh. Đối với trái phiếu xanh, trái phiếu bền vững và khoản vay xanh, chương trình hỗ trợ 30% chi phí đánh giá độc lập (external review); mức 60% áp dụng đối với trái phiếu và khoản vay liên kết bền vững (sustainability-linked bond/loan). Chi phí tư vấn được hỗ trợ 50%, với mức trần 20 triệu yên cho một kế hoạch hỗ trợ huy động vốn.
Điểm đáng chú ý là khoản hỗ trợ không được thiết kế như một khoản trợ cấp trực tiếp cho doanh nghiệp phát hành, mà được thực hiện thông qua các tổ chức hỗ trợ huy động vốn đã đăng ký. Các tổ chức này cung cấp dịch vụ đánh giá độc lập hoặc tư vấn xây dựng khung tài chính xanh và được hỗ trợ đối với phần chi phí đủ điều kiện.
ĐỀ XUẤT CHO VIỆT NAM
Kinh nghiệm quốc tế cho thấy: Hàn Quốc dùng hỗ trợ lãi suất để khuyến khích doanh nghiệp áp dụng chuẩn xanh; Singapore giảm chi phí đánh giá và chi phí gia nhập thị trường; còn Nhật Bản đưa hỗ trợ trực tiếp vào hệ sinh thái các tổ chức cung cấp dịch vụ phát hành. Để phát triển thị trường trái phiếu xanh và cân đối cơ cấu vốn cho chuyển đổi xanh, Việt Nam cần cân nhắc các giải pháp sau đây:
Một là, nghiên cứu cơ chế hỗ trợ chi phí vốn có thời hạn đối với trái phiếu xanh. Việt Nam có thể nghiên cứu một chương trình tương tự như Hàn Quốc nhưng ở quy mô thận trọng hơn. Hỗ trợ chỉ áp dụng đối với trái phiếu đáp ứng tiêu chí phân loại xanh và các yêu cầu về công bố thông tin, sử dụng vốn, báo cáo và đánh giá độc lập.
Mức hỗ trợ không nhất thiết phải bằng 2% áp dụng đối với tín dụng xanh. Có thể thiết kế ở mức thấp hơn, chẳng hạn một phần chi phí lãi trái phiếu, với thời hạn 1-2 năm, có trần theo doanh nghiệp và được rà soát định kỳ. Mục tiêu của chính sách là giảm chi phí gia nhập thị trường trong giai đoạn thị trường còn nhỏ. Quan trọng hơn, cần có tiêu chí để giảm dần hoặc kết thúc hỗ trợ khi thị trường đạt mức độ trưởng thành nhất định.
Hai là, biến Quyết định số 21/2025/QĐ-TTg thành nền tảng liên thông giữa tín dụng xanh và trái phiếu xanh. Quyết định 21 đã tạo ra một bộ tiêu chí chung cho tín dụng xanh và trái phiếu xanh. Tuy nhiên, việc có cùng một nhóm phân loại (taxonomy) chưa đồng nghĩa với việc hồ sơ xác nhận xanh đã được liên thông hoàn toàn giữa hai thị trường.
Đây là khoảng trống có thể được giải quyết bằng một cơ chế 'hộ chiếu xanh'. Theo đó, khi một dự án đã được xác nhận đáp ứng tiêu chí phân loại xanh, kết quả đánh giá và các dữ liệu cốt lõi có thể được sử dụng lại khi dự án chuyển từ tín dụng ngân hàng sang phát hành trái phiếu xanh, chỉ cần bổ sung những yêu cầu riêng của thị trường vốn. Về dài hạn, một 'hộ chiếu xanh' dùng chung cho tín dụng, trái phiếu, quỹ đầu tư và các sản phẩm tài chính xanh khác có thể tạo ra hiệu ứng lớn hơn nhiều so với một khoản trợ cấp lãi suất đơn lẻ.
Ba là, chuyển từ 'vốn quốc tế giá rẻ' sang 'cơ chế tăng cường tín nhiệm'. Nguồn vốn quốc tế có chi phí thấp vẫn rất quan trọng đối với Việt Nam. Tuy nhiên, nếu toàn bộ nguồn vốn này tiếp tục đi vào các khoản vay trên bảng cân đối ngân hàng, thị trường vốn sẽ khó được hưởng lợi ích đầy đủ. Hướng đi nên làm là sử dụng vốn của các định chế quốc tế, quỹ khí hậu và các tổ chức tài chính phát triển để tăng cường tín nhiệm cho các đợt phát hành trái phiếu xanh. Cách tiếp cận này đặc biệt phù hợp với doanh nghiệp vừa và nhỏ hoặc các dự án cơ sở hạ tầng có dòng tiền dài hạn nhưng xếp hạng tín nhiệm chưa đủ cao.
Kinh nghiệm của Hàn Quốc về chứng khoán hóa tài sản xanh cho thấy, chính sách tăng cường tín nhiệm có thể được kết hợp với taxonomy và hỗ trợ chi phí để đưa những doanh nghiệp khó tiếp cận thị trường vốn vào hệ sinh thái tài chính xanh. Hàn Quốc dùng 2 quỹ bảo lãnh nhà nước để đưa 139 doanh nghiệp nhỏ vào thị trường trái phiếu; Việt Nam có hệ thống quỹ bảo lãnh tín dụng địa phương và Quỹ Phát triển doanh nghiệp nhỏ và vừa, nhưng hiện nay gần như chưa được trao vai trò này.
Như vậy, đối với Việt Nam, bên cạnh việc huy động thêm vốn xanh, còn cần cân đối lại các kênh cung ứng vốn cho chuyển đổi xanh. Chính sách nên hướng tới sự trung lập giữa các công cụ huy động vốn: dự án đáp ứng tiêu chí xanh có thể tiếp cận tín dụng, trái phiếu và các nguồn vốn xanh khác trên cùng một nền tảng phân loại. Cùng với đó, cần giảm chi phí xác nhận, tăng cường tín nhiệm và từng bước liên thông dữ liệu giữa các kênh tài chính. Mục tiêu cuối cùng là để ngân hàng và thị trường vốn cùng chia sẻ vai trò cung ứng nguồn vốn dài hạn cho chuyển đổi xanh.<
(*) Chuyên gia độc lập.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 39-2026 phát hành ngày 28/09/2026. Kính mời Quý độc giả tìm đọc tại đây:
Link: https://premium.vneconomy.vn/dat-mua/an-pham/tap-chi-kinh-te-viet-nam-so-39-2026.html