Hút vốn quốc tế vào trái phiếu: Giải bài toán nâng hạng tín nhiệm và rủi ro tỷ giá
Vneconomy
· 19 giờ trước
Việc thị trường cổ phiếu Việt Nam được nâng hạng là một tín hiệu tích cực, nhưng để thị trường vốn phát triển bền vững và có thể đáp ứng được nhu cầu vốn khoảng 38,5 triệu tỷ USD cho phát triển hạ tầng, sản xuất… cho giai đoạn tới, thị trường trái phiếu cần những bước đi đột phá hơn nữa…
Trả lời phỏng vấn Tạp chí Kinh tế Việt
Nam/VnEconomy, ông Phạm Phú Khôi, Tổng Thư ký Hiệp hội Thị trường Trái phiếu Việt
Nam (VBMA), cho rằng để thu hút được dòng vốn quốc tế vào thị trường trái phiếu,
vấn đề quan trọng nhất với Việt Nam là giải bài toán nâng hạng tín nhiệm quốc
gia và rủi ro tỷ giá.
Thưa ông, việc thị trường cổ
phiếu Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp mang
lại thông điệp gì cho thị trường trái phiếu?
Đây không chỉ là câu chuyện riêng
của cổ phiếu, mà nó mang đến những cơ hội nền tảng cho thị trường trái phiếu.
Thứ nhất, khi Việt Nam lọt
vào danh mục theo dõi của các quỹ quốc tế, họ sẽ nghiên cứu kỹ hơn về nền tảng
vĩ mô và khung pháp lý, từ đó mở rộng sự quan tâm sang trái phiếu.
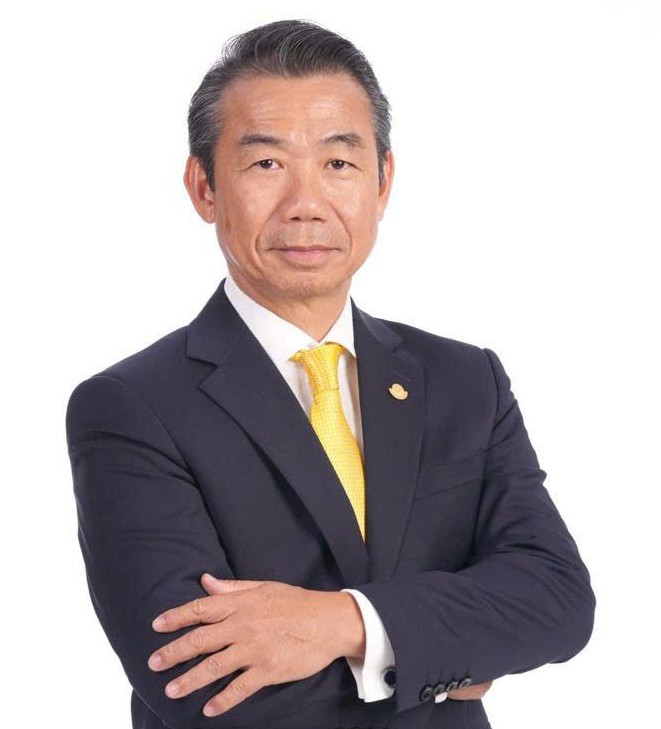
Ông Phạm Phú Khôi, Tổng Thư ký Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA)
"Nâng hạng cổ phiếu mới chỉ là bước khởi đầu. Để dòng vốn thực sự chảy vào trái phiếu, Việt Nam cần một cuộc 'nâng hạng kép' – đó là nâng hạng tín nhiệm quốc gia và tín nhiệm của chính doanh nghiệp lên mức đầu tư (Investment Grade).
Hiện tại, xếp hạng tín nhiệm của Chính phủ chính là mức 'trần' đối với mọi doanh nghiệp trong nước. Chỉ khi trần quốc gia được nâng lên, các doanh nghiệp mới có thể nâng hạng theo. Về định mức tín nhiệm quốc gia, Việt Nam hiện được Fitch Ratings và S&P xếp hạng ở cùng mức BB+, trong khi Moody's xếp hạng ở mức Ba2. Đây đều là các mức dưới hạng đầu tư. Điểm khác biệt là trong khi Fitch Ratings và Moody’s đánh giá triển vọng của Việt Nam ở mức 'Ổn định' thì S&P lại đưa ra nhận định 'Tích cực'.".
Thứ hai, những cải thiện về
hạ tầng giao dịch, lưu ký, thanh toán và sự minh bạch thông tin không chỉ phục
vụ thị trường cổ phiếu mà còn làm cho thị trường trái phiếu trở nên 'có thể đầu
tư được' hơn trong mắt khối ngoại.
Thứ ba, khi tiếp cận chuẩn
mực quốc tế, năng lực quản trị và tính minh bạch của doanh nghiệp sẽ tăng lên,
giúp việc huy động vốn qua trái phiếu thuận lợi hơn.
Tuy vậy, nâng hạng cổ phiếu mới
chỉ là bước khởi đầu. Để dòng vốn thực sự chảy vào trái phiếu, Việt Nam cần một
cuộc 'nâng hạng kép' – đó là nâng hạng tín nhiệm quốc gia và tín nhiệm của
chính doanh nghiệp lên mức đầu tư (Investment Grade).
Cụ thể hơn về câu chuyện
'nâng hạng kép', các tổ chức quốc tế đang yêu cầu chúng ta những điều kiện gì,
thưa ông?
Hiện tại, xếp hạng tín nhiệm của
Chính phủ chính là mức 'trần' đối với mọi doanh nghiệp trong nước. Chỉ khi trần
quốc gia được nâng lên, các doanh nghiệp mới có thể nâng hạng theo. Về định mức
tín nhiệm quốc gia, Việt Nam hiện được Fitch Ratings và S&P xếp hạng ở cùng
mức BB+, trong khi Moody's xếp hạng ở mức Ba2. Đây đều là các mức dưới hạng đầu
tư. Điểm khác biệt là trong khi Fitch Ratings và Moody’s đánh giá triển vọng của
Việt Nam ở mức 'Ổn định' thì S&P lại đưa ra nhận định 'Tích cực'.
Để vươn lên các nấc thang tiếp
theo (đạt mức Hạng đầu tư - Investment Grade), các tổ chức xếp hạng đòi hỏi Việt
Nam phải có những thay đổi cốt lõi theo 5 nhóm trọng tâm với mức độ ưu tiên rất
cao.
Thứ nhất, về thể chế, Việt
Nam cần cải thiện chất lượng quy định pháp lý, tính minh bạch và khả năng dự
báo của chính sách. Cụ thể là sự rõ ràng trong chiến lược phát triển kinh tế,
chính sách thu hút dòng vốn, và độ mở trong giao dịch cho nhà đầu tư quốc tế…
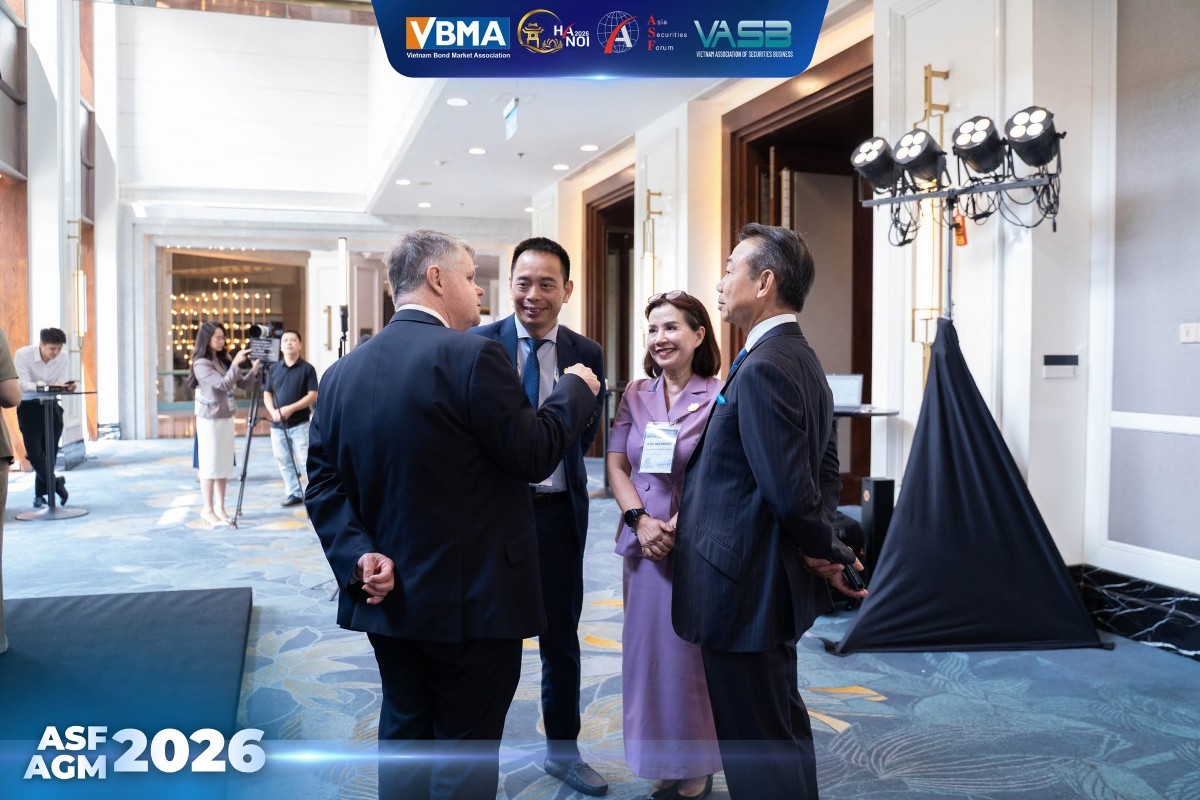
Các đại biểu tham dự Hội nghị thường niên Diễn đàn Chứng khoán châu Á lần thứ 31 (31st Asia Securities Forum Annual General Meeting – ASF AGM 2026) diễn ra tại Hà Nội từ ngày 30/9-3/10.
Thứ hai, về hệ thống ngân
hàng, trọng tâm là xử lý nợ xấu (NPLs), củng cố bộ đệm vốn, tăng cường tính
minh bạch và năng lực giám sát. Đặc biệt, các tổ chức này nhấn mạnh việc phải
kiểm soát rủi ro tập trung vào bất động sản (property exposure). Điều này đồng
nghĩa với việc cấu trúc kinh tế phải bớt phụ thuộc vào tín dụng và bất động sản.
Thứ ba, về chính sách tài
khóa, yêu cầu cốt lõi là phải tiếp tục duy trì, kiểm soát tốt gánh nặng nợ công
và chi phí trả lãi vay.
Thứ tư, về vị thế đối ngoại,
Việt Nam cần tập trung vào việc củng cố bộ đệm dự trữ ngoại hối, đảm bảo sự ổn
định của cán cân thanh toán và gia tăng tài sản đối ngoại ròng.
Thứ năm, về chất lượng
tăng trưởng, Việt Nam cần thúc đẩy thực chất các mảng sản xuất, xuất nhập khẩu
và hạ tầng. Mục tiêu hướng tới là nâng cao năng suất lao động và thu hút dòng vốn
FDI mang lại giá trị gia tăng cao.
Bên cạnh việc nâng hạng tín
nhiệm, đâu là 'nút thắt' lớn nhất khiến nhà đầu tư quốc tế chưa mặn mà giải
ngân vào trái phiếu doanh nghiệp Việt Nam thời điểm này, thưa ông?
Qua quan sát của chúng tôi, nút
thắt lớn nhất chính là rủi ro tỷ giá. Nhiều trái phiếu của doanh nghiệp niêm yết,
có tài sản đảm bảo đang mang lại mức lãi suất rất hấp dẫn, lên tới 12%/năm. Nếu
nhà đầu tư ngoại có thể dùng khoảng 3% chi phí để phòng ngừa rủi ro tỷ giá, họ
vẫn thu về mức lợi suất 8-9% bằng USD – một mức rất lý tưởng để đầu tư.
Tuy nhiên, hiện tại, chúng ta
chưa cho phép các nhà đầu tư không phải pháp nhân Việt Nam được tham gia vào
các giao dịch quản trị rủi ro tỷ giá (hedging) với ngân hàng nội địa. Nếu không
mở được 'nút thắt' này, nhà đầu tư ngoại sẽ chỉ dám mua các giấy tờ có giá rất
ngắn hạn (6-9 tháng) để tự gánh rủi ro tỷ giá, thay vì rót vốn vào trái phiếu
trung và dài hạn.
Vậy trong bối cảnh hiện
nay, đối với những lĩnh vực cần vốn dài hạn quy mô lớn như hạ tầng, năng lượng…
làm thế nào để kênh trái phiếu dự án phát huy hiệu quả và hút vốn ngoại?
Đối với trái phiếu dự án hạ tầng,
sự thận trọng của dòng vốn ngoại là cực kỳ cao. Các quỹ này có quy trình thẩm định
khắt khe và thường cam kết đầu tư xuyên suốt vòng đời dự án, chứ không có tâm
lý 'lướt sóng' hay rút vốn giữa chừng.
Vì vậy, đối với các dự án ở giai
đoạn xây dựng ban đầu (chưa có dòng tiền), sự bảo lãnh thanh toán là yếu tố
mang tính quyết định. Phải có sự bảo lãnh từ Chính phủ hoặc các ngân hàng
thương mại lớn (nhóm Big 4) thì mới có thể tạo ra mức rủi ro phù hợp để thuyết
phục các quỹ bảo hiểm, quỹ hưu trí quốc tế giải ngân.
Cùng với xu hướng toàn cầu,
thị trường trái phiếu xanh của Việt Nam cần chiến lược gì để bứt phá thay vì chỉ
tập trung vào nhóm ngân hàng và bất động sản như hiện nay, thưa ông?
Trái phiếu xanh bản chất là một
khoản huy động vốn được 'gắn nhãn'. Để mở rộng quy mô, chúng ta cần triển khai
đồng bộ các giải pháp:
Thứ nhất, doanh nghiệp cần
đưa các yếu tố môi trường, xã hội và quản trị (ESG) vào ngay từ khâu thiết kế dự
án, thay vì chỉ tính đến khi chuẩn bị phát hành.
Thứ hai, không phải doanh
nghiệp nào cũng 'xanh' ngay lập tức. Cần đẩy mạnh các sản phẩm chuyển tiếp như
trái phiếu chuyển đổi (transition bond) hoặc trái phiếu gắn với mục tiêu bền vững
để doanh nghiệp làm quen với việc đo lường, báo cáo.
Thứ ba, phát hành trái phiếu
xanh tốn nhiều chi phí đánh giá độc lập, do vậy, cần có chính sách hỗ trợ chi
phí, ưu đãi thuế phí và một danh mục phân loại xanh thống nhất để tạo động lực
tài chính cho doanh nghiệp.
Cuối cùng, doanh nghiệp cần
thấy rõ lợi ích của việc phát hành trái phiếu xanh bởi nếu doanh nghiệp minh bạch
thông tin, áp dụng các bộ tiêu chuẩn được quốc tế công nhận và có xếp hạng tín
nhiệm, doanh nghiệp sẽ có cơ hội tiếp cận nhóm nhà đầu tư này, mở rộng nguồn vốn
và nâng cao uy tín trên thị trường.
Có một thực tế là thời gian
qua, nhiều tập đoàn lớn của Việt Nam lại chọn kênh vay vốn quốc tế thay vì phát
hành trái phiếu quốc tế. Ông lý giải sao về điều này?
Theo tôi, đây là bài toán tối ưu
chi phí và quản trị rủi ro của doanh nghiệp. Khi vay vốn ngân hàng quốc tế, quy
trình cho vay theo dự án (project finance) giúp ngân hàng quản lý chặt chẽ dòng
tiền đi đúng mục đích, từ đó đưa ra mức chi phí vốn tốt hơn.
Ngược lại, để phát hành trái phiếu
quốc tế, doanh nghiệp phải tốn chi phí lấy xếp hạng tín nhiệm quốc tế, tốn thời
gian (4-6 tháng), phải chịu phí bù đắp thanh khoản, và hiện đang phải đối mặt với
mức lãi suất tham chiếu (trái phiếu Chính phủ Mỹ) ở mức cao. Do đó, các doanh
nghiệp lớn sẽ chọn cấu trúc vốn có lợi nhất.
Tuy nhiên, như tôi chia sẻ, việc
huy động vốn qua kênh trái phiếu, về dài hạn sẽ có nhiều ưu điểm. Do đó, các
doanh nghiệp sẽ luôn có những bài tính hợp lý ở từng thời điểm để ra bài toán
kinh tế hiệu quả nhất.
Với nhu cầu huy động vốn lớn
và những động thái gần đây của Chính phủ và các quỹ đầu tư quốc tế, theo ông,
triển vọng thị trường trái phiếu trong thời gian tới sẽ như thế nào?
Thời gian tới, trước mắt, năm
2027, theo tôi, sẽ là năm bản lề để thị trường trái phiếu doanh nghiệp bùng nổ,
tạo lập một môi trường vốn nợ chuyên biệt nhằm giảm dần sự phụ thuộc của nền
kinh tế vào tín dụng ngân hàng.
Dòng tiền nhàn rỗi trung, dài hạn
của người dân và tổ chức cần được khơi thông để chảy trực tiếp vào các doanh
nghiệp sản xuất, xuất nhập khẩu, hạ tầng thông qua trái phiếu. Cùng với đó,
chúng ta phải từng bước mở rộng dư địa cho các nhà đầu tư tổ chức trong nước
(quỹ đầu tư, công ty bảo hiểm). Khi chúng ta có một nền tảng nhà đầu tư tổ chức
nội địa vững mạnh, thanh khoản tốt và minh bạch, dòng vốn quốc tế ắt sẽ tự tìm
đến.
Hội nghị thường niên Diễn đàn
Chứng khoán châu Á lần thứ 31 (31st Asia Securities Forum Annual General
Meeting – ASF AGM 2026) diễn ra tại Hà Nội từ ngày 30/9-3/10.
Sự kiện do Hiệp hội Kinh doanh
Chứng khoán Việt Nam (VASB) và Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA) đồng
đăng cai, phối hợp với Hiệp hội Các nhà kinh doanh Chứng khoán Nhật Bản (JSDA)
- Ban Thư ký trực của ASF, cùng các tổ chức thành viên.
Một trong những điểm nhấn của
ASF AGM 2026 là Diễn đàn chuyên đề Việt Nam với chủ đề 'Đầu tư vào Việt Nam –
Vươn mình trong Kỷ nguyên mới'. Diễn đàn tập trung giới thiệu những thành tựu
và triển vọng của kinh tế Việt Nam, đồng thời thảo luận chiến lược huy động nguồn
vốn phục vụ giai đoạn tăng trưởng tiếp theo và vai trò của thị trường vốn trong
quá trình này. Đây cũng là dịp để các chuyên gia, tổ chức tài chính quốc tế và
thành viên thị trường trao đổi trực tiếp về cơ hội đầu tư tại Việt Nam, yêu cầu
phát triển thị trường vốn trong giai đoạn mới cũng như khả năng tăng cường kết
nối giữa thị trường Việt Nam và các dòng vốn quốc tế.