Giá dầu tăng mạnh thử thách khả năng hỗ trợ tăng trưởng của chính sách tiền tệ
Vneconomy
· 11 giờ trước
Trước rủi ro gián đoạn nguồn cung, các tổ chức quốc tế đã nâng dự báo giá Brent bình quân năm 2026 lên khoảng 85–91 USD/thùng, song vẫn chưa xem mức trên 100 USD/thùng là kịch bản cơ sở. Mặt bằng giá mới chưa đẩy Việt Nam vào một cú sốc năng lượng cực đoan, nhưng rủi ro lạm phát và tỷ giá tăng sẽ khiến Ngân hàng Nhà nước khó xoay xở để đồng thời ổn định các cân đối vĩ mô và hỗ trợ tăng trưởng...
Giá dầu thế giới tăng kéo theo rủi ro lạm phát, tỷ giá và cản trở mục tiêu ổn định lãi suất để hỗ trợ tăng trưởng kinh tế của Việt Nam (Ảnh: PL).
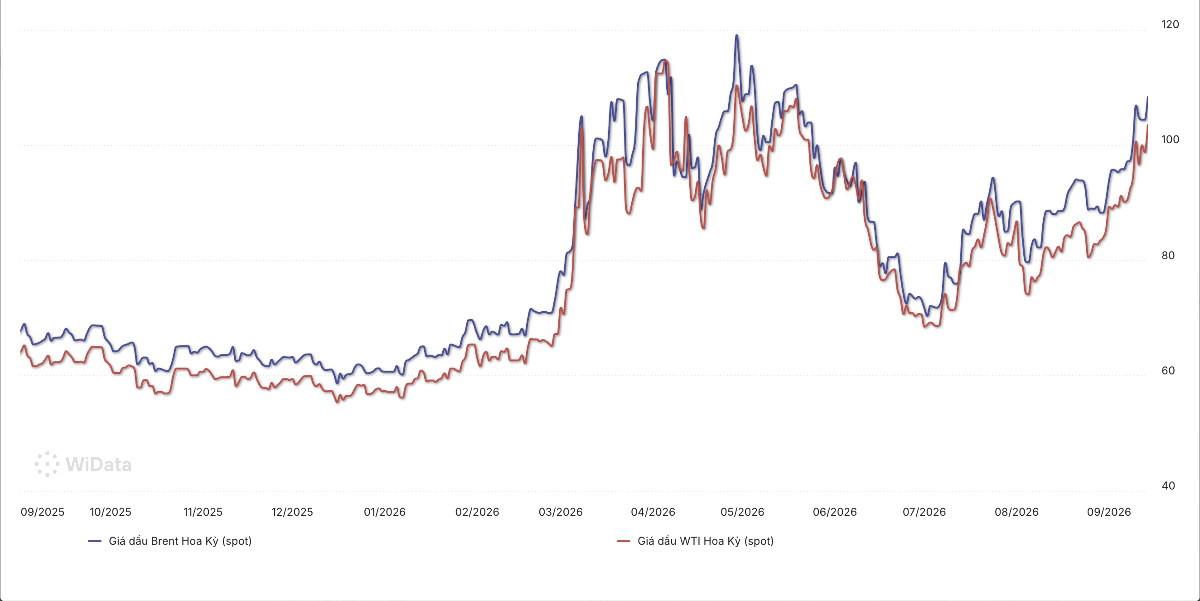
Lúc 19h ngày 14/9 (giờ Việt Nam), giá dầu thế giới tiếp tục tăng mạnh khi Brent giao dịch quanh 108 USD/thùng, WTI lên mức hơn 103 USD/thùng, đưa giá dầu trở lại vùng cao nhất trong nhiều tháng.
Giá dầu đi lên khi các cuộc tấn công vào hạ tầng năng lượng của Saudi Arabia và rủi ro đối với những tuyến vận chuyển dầu chủ chốt tại Trung Đông làm gia tăng lo ngại về nguồn cung. Trong khi đó, các nỗ lực ngoại giao liên quan đến an toàn hàng hải tại eo Hormuz chưa đạt tiến triển.
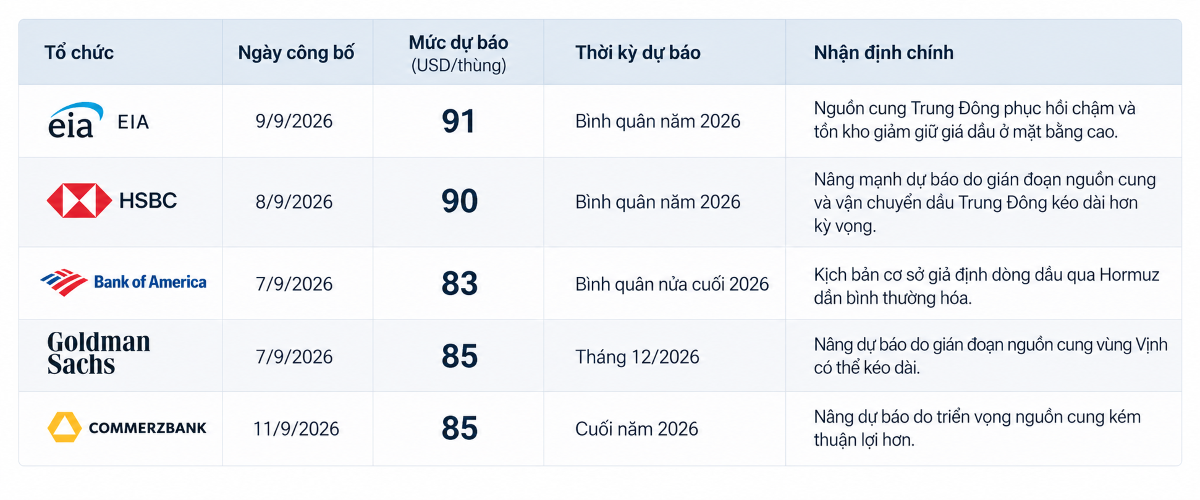
Tuy nhiên, giá dầu trên 100 USD/thùng hiện chưa phải kịch bản cơ sở trong các dự báo được công bố gần đây. EIA dự báo giá Brent bình quân năm 2026 ở mức 91 USD/thùng; HSBC dự báo 90 USD/thùng. Bank of America dự báo giá bình quân nửa cuối năm ở mức 83 USD/thùng, trong khi Goldman Sachs và Commerzbank cùng dự báo giá khoảng 85 USD/thùng vào cuối năm 2026.
Nguồn: VnEconomy cập nhật từ báo cáo của các tổ chức quốc tế.
Nếu giá Brent bình quân năm 2026 duy trì quanh vùng 85–91 USD/thùng, Việt Nam chưa đối mặt với một cú sốc năng lượng cực đoan, nhưng sức ép vĩ mô vẫn đáng kể. Với một nền kinh tế có độ mở lớn và nhập khẩu năng lượng ròng, giá dầu cao kéo dài sẽ gây sức ép lên cân đối ngân sách, kiểm soát lạm phát, tỷ giá và dư địa ổn định lãi suất nhằm hỗ trợ mục tiêu tăng trưởng kinh tế cao.
NGUY CƠ HÌNH THÀNH VÒNG XOÁY LẠM PHÁT
Việt Nam vừa xuất khẩu dầu thô, vừa nhập khẩu dầu thô, xăng dầu thành phẩm, khí đốt hóa lỏng và than. Cán cân năng lượng vì vậy đã nghiêng về phía nhập khẩu.
Theo số liệu do VnEconomy cập nhật từ Cục Hải quan, năm 2025 Việt Nam nhập khẩu 7,743 tỷ USD dầu thô, 6,82 tỷ USD xăng dầu các loại, 2,153 tỷ USD khí đốt hóa lỏng, hơn 2,05 tỷ USD sản phẩm khác từ dầu mỏ và 6,55 tỷ USD than các loại.
Việt Nam có năng lực tự chủ một phần về nguồn cung xăng dầu khi hai nhà máy lọc dầu Dung Quất và Nghi Sơn đáp ứng khoảng 65–70% nhu cầutiêu thụ xăng dầu trong nước, phần còn lại phải nhập khẩu.
Như vậy, khi giá năng lượng thế giới tăng, chi phí nhập khẩu của Việt Nam cũng gia tăng. Chi phí cao hơn sau đó tác động đến vận tải, sản xuất và giá hàng hóa trong nước.
Diễn biến giá Brent và WTI từ tháng 9/2025 đến 14/9/2026 (Nguồn: WiGroup).
Giá xăng dầu tác động đến chỉ số giá tiêu dùng (CPI) qua hai vòng.
Tác động trực tiếp thể hiện rõ nhất ở nhóm giao thông, chiếm khoảng 9–10% rổ CPI. Tác động gián tiếp xuất hiện khi giá nhiên liệu làm tăng chi phí vận tải, sản xuất và sau đó lan sang giá hàng hóa, dịch vụ khác.
Theo Cục Thống kê, giá xăng dầu trong nước tăng 10% có thể làm CPI tăng khoảng 0,45 điểm phần trăm ở vòng trực tiếp và 0,6–0,8 điểm phần trăm nếu tính cả tác động gián tiếp.
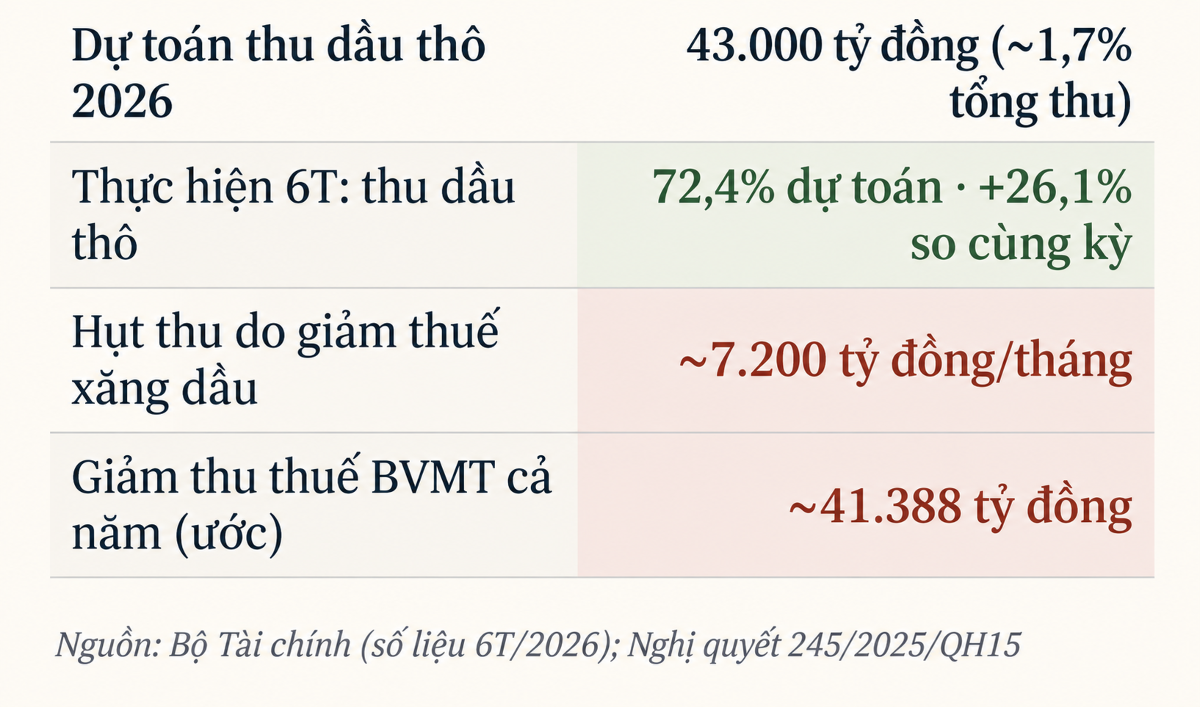
Giá dầu tăng có thể giúp ngân sách tăng thu từ dầu thô. Tuy nhiên, thu từ dầu thô chỉ chiếm khoảng 1,7% tổng thu ngân sách dự toán năm 2026.
Trong khi đó, chi phí để hạn chế tác động của giá dầu lên mặt bằng giá trong nước có thể gia tăng. Giá năng lượng cao làm tăng chi phí nhập khẩu, vận tải và sản xuất. Vì vậy, lợi ích từ nguồn thu dầu thô không tương xứng so với sức ép chi phí mà nền kinh tế phải đối mặt.
Diễn biến năm 2026 cho thấy độ nhạy của CPI với giá năng lượng. Tháng 3, thời điểm giá dầu lập đỉnh, CPI tăng 4,65% so với cùng kỳ. Riêng nhóm giao thông tăng 12,85% và đóng góp 1,28 điểm phần trăm.
CPI tháng 8/2026 tăng 0,47% so với tháng trước, chủ yếu do nhóm giao thông tăng 4,09%, đóng góp 0,41 điểm phần trăm vào mức tăng chung. Tính chung 8 tháng, CPI tăng 4,45%, còn lạm phát cơ bản tăng 4,24%, khiến dư địa hấp thụ thêm sức ép từ giá dầu trong những tháng cuối năm thu hẹp.
GIÁ DẦU CAO CẢN TRỞ ĐỊNH HƯỚNG ỔN ĐỊNH LÃI SUẤT ĐỂ HỖ TRỢ TĂNG TRƯỞNG
Giá trị nhập khẩu năng lượng tăng theo giá dầu có thể làm gia tăng nhu cầu ngoại tệ và tạo thêm áp lực lên tỷ giá. Thực tế, trong đợt giá dầu tăng mạnh sau khi chiến sự nổ ra tại Trung Đông, Ngân hàng Nhà nước đã triển khai bán ngoại tệ kỳ hạn 180 ngày có hủy ngang cho các tổ chức tín dụng. Giao dịch được thực hiện ngày 24/3/2026, với giá bán kỳ hạn 26.850 VND, nhằm cân bằng trạng thái ngoại tệ. Trong kịch bản giá năng lượng và tỷ giá cùng tăng, CPI có thể lên khoảng 4,8–5%.
Diễn biến hiện nay đặt Ngân hàng Nhà nước trước một bài toán chính sách phức tạp. Nếu giá dầu chỉ tăng trong thời gian ngắn rồi điều chỉnh, tác động chủ yếu có thể tập trung ở lạm phát toàn phần và chưa nhất thiết đòi hỏi phản ứng mạnh từ chính sách tiền tệ.
Ngược lại, nếu giá dầu duy trì ở mức cao trong thời gian dài, chi phí năng lượng có thể lan sang giá hàng hóa, dịch vụ và tiền lương. Khi kỳ vọng lạm phát tăng, việc đưa lạm phát trở lại mục tiêu sẽ khó khăn hơn. Khi đó, khả năng duy trì mặt bằng lãi suất ổn định để hỗ trợ tăng trưởng cũng bị hạn chế.
Nếu phải duy trì chính sách tiền tệ chặt chẽ hơn, chi phí vay của hộ gia đình, doanh nghiệp và Chính phủ sẽ tăng, qua đó có thể làm giảm đầu tư và nhu cầu tiêu dùng. Giá dầu cao kéo dài vì vậy có thể tạo ra môi trường trong đó lạm phát tăng trong khi tăng trưởng chịu sức ép.
Trong thời gian tới, giá dầu sẽ phụ thuộc vào diễn biến địa chính trị tại Trung Đông, khả năng khôi phục vận chuyển qua các tuyến hàng hải quan trọng và tốc độ phục hồi sản lượng của các nước xuất khẩu dầu. EIA vẫn dự báo giá dầu có thể giảm dần trong năm 2027 khi sản lượng Trung Đông phục hồi và tồn kho dầu toàn cầu được tái tích lũy. Tuy nhiên, những diễn biến mới cho thấy mức độ bất định vẫn rất lớn.
Các chính sách thuế hiện là một lớp đệm giúp hạn chế tác động của giá dầu thế giới lên giá xăng dầu trong nước. Theo Nghị quyết 34/2026/NQ-CP, các ưu đãi liên quan đến thuế bảo vệ môi trường và VAT đối với xăng dầu được áp dụng đến hết ngày 30/9/2026. Thuế tiêu thụ đặc biệt đối với xăng được thực hiện theo quy định của Luật Thuế tiêu thụ đặc biệt và các văn bản hướng dẫn.
Vì vậy, việc các chính sách này có được kéo dài sau ngày 30/9 hay không sẽ là yếu tố cần theo dõi khi giá dầu thế giới duy trì ở mức cao.