
Bước chuyển sau gần hai thập kỷ
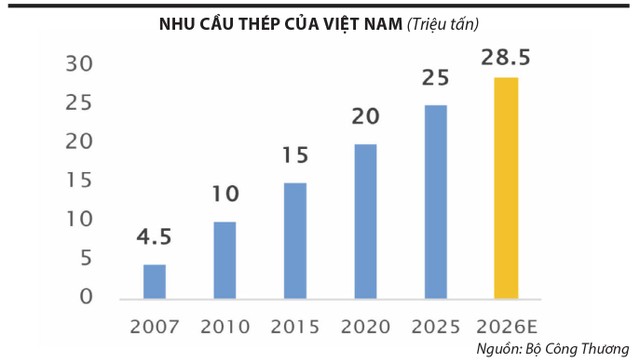
Khi Quy hoạch Phát triển ngành thép lần đầu được ban hành năm 2007, ngành thép Việt Nam vẫn ở giai đoạn sơ khai, với nhu cầu nội địa khoảng 4 - 5 triệu tấn/năm và phụ thuộc lớn vào nguồn gang, phôi thép nhập khẩu. Khi đó, chính sách tập trung thu hút vốn đầu tư nước ngoài để xây dựng các khu liên hợp thép quy mô lớn, đặt nền móng cho ngành sản xuất trong nước.
 |
ThS. Bùi Thị Loan, Giám đốc Trung tâm Kinh doanh trực tuyến, Công ty Chứng khoán Yuanta Việt Nam |
Đến năm 2025, tiêu thụ thép nội địa tăng khoảng 7 lần, lên 24 - 25 triệu tấn, tương đương tốc độ tăng trưởng kép (CAGR) khoảng 10% trong giai đoạn 2007 - 2025 và năm 2026 dự kiến đạt 28,5 triệu tấn.
Trong nửa đầu năm 2026, tiêu thụ thép tăng 14% so với cùng kỳ, nhờ ngành xây dựng tăng 10%, theo Cục Thống kê. Trong đó, thép dẹt, chủ yếu là thép cuộn cán nóng (HRC), nổi lên như một động lực tăng trưởng với sản lượng tiêu thụ tăng 37%, trong khi thép thanh tăng 15%.
Về dài hạn, mục tiêu tăng trưởng bình quân 14,5%/năm của ngành xây dựng trong giai đoạn 2026 - 2030 theo Bộ Xây dựng được kỳ vọng tiếp tục hỗ trợ nhu cầu thép trong nước.
 |
Chính sách và năng lực doanh nghiệp
Năng lực của các nhà sản xuất trong nước ngày càng được phản ánh rõ hơn trong định hướng chính sách. Quy hoạch Phát triển ngành thép năm 2026 theo Quyết định 261/QĐ-TTg ngày 9/2/2026 xác định thép là ngành công nghiệp nền tảng, với 4 định hướng chính: phát triển sản phẩm có giá trị gia tăng cao; giảm phụ thuộc vào hàng nhập khẩu; tối ưu khai thác, sử dụng tài nguyên trong nước, đặc biệt là quặng sắt; khuyến khích khu vực tư nhân tham gia sâu vào chuỗi giá trị.
Đáng chú ý, chính sách hỗ trợ của Chính phủ ngày càng gắn với năng lực thực tế của doanh nghiệp trong nước, tập trung vào hai mắt xích quan trọng của chuỗi giá trị.
Thứ nhất, bảo vệ thị trường nội địa trước áp lực hàng ngoại.
Bộ Công Thương đã triển khai các biện pháp phòng vệ thương mại đối với HRC. Tháng 7/2025, Bộ ban hành Quyết định 1959/QĐ-BCT, áp thuế chống bán phá giá 23,1 - 27,83%, có hiệu lực trong 5 năm đối với một số sản phẩm thép HRC nhập khẩu từ Trung Quốc. Đến tháng 4/2026, Bộ tiếp tục ban hành Quyết định 612/QĐ-BCT, áp dụng biện pháp chống lẩn tránh thuế tạm thời ở mức 27,83% đối với thép HRC khổ rộng, nhằm khắc phục những kẽ hở trong quy định trước đó.
Thứ hai, bảo đảm an ninh nguồn nguyên liệu trong nước.
Trước đây, Việt Nam từng xuất khẩu quặng sắt sang Trung Quốc nhưng lại phụ thuộc lớn vào nước này về than cốc. Hiện nay, hoạt động xuất khẩu quặng sắt được kiểm soát chặt hơn, cùng với việc xử lý các hành vi khai thác, xuất khẩu trái phép. Nguồn cung than cốc cũng được đa dạng hóa sang Australia và Indonesia nhằm tăng mức độ an toàn về nguyên liệu.
Một minh chứng cho sự chuyển dịch trong chính sách nguyên liệu là thương vụ tại mỏ quặng sắt Quý Xa (Lào Cai). Sau khi các cơ quan chức năng điều tra vi phạm liên quan đến xuất khẩu quặng sắt trái phép dưới thời đơn vị vận hành cũ là Công ty TNHH Khoáng sản và Luyện kim Việt - Trung (VTM), mỏ Quý Xa được chấp thuận chuyển nhượng cho Công ty Khai thác và Chế biến Kim loại Thủ Đô trong quý II/2026.
Mỏ có trữ lượng được cấp phép hơn 73 triệu tấn, với thời hạn khai thác còn lại trên 15 năm. Đơn vị vận hành mới có liên hệ với Tập đoàn Hòa Phát (mã HPG): công ty con Thép Hòa Phát nắm 40% cổ phần, trong khi Chủ tịch Hội đồng quản trị Hòa Phát Trần Đình Long nắm 10% cổ phần tại thời điểm doanh nghiệp được thành lập vào tháng 12/2025. Vốn điều lệ của doanh nghiệp sau đó tăng từ 1.200 tỷ đồng lên 3.000 tỷ đồng vào tháng 4/2026, trong khi cơ cấu sở hữu sau tăng vốn chưa được công bố.
 |
HRC: Cạnh tranh chuyển sang tối ưu chi phí
Cung - cầu của hai nhóm sản phẩm chính tại Việt Nam đang có sự phân hóa rõ rệt.
Đối với thép dài, gồm thép thanh và thép cuộn dây, công suất thép thanh trong nước đã dư thừa trong nhiều năm, đạt khoảng 20 triệu tấn/năm, cao hơn đáng kể so với nhu cầu thực tế 11 - 13 triệu tấn.
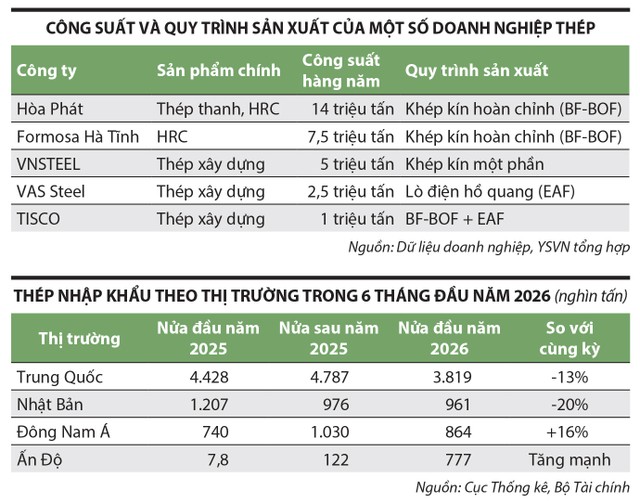
Trong khi đó, thị trường thép dẹt, đặc biệt là HRC, có mức độ tập trung cao và cung - cầu cân bằng hơn. Hiện chỉ có Hòa Phát và Formosa Hà Tĩnh sở hữu chu trình sản xuất tích hợp hoàn chỉnh (BF-BOF) từ luyện gang đến thành phẩm, với tổng công suất của Hòa Phát đạt 14 triệu tấn (gồm thép thanh và HRC) và Formosa Hà Tĩnh đạt 7,5 triệu tấn HRC.
Các doanh nghiệp khác như VNSTEEL (5 triệu tấn), VAS Steel (2,5 triệu tấn) và TISCO (1 triệu tấn) chủ yếu tập trung vào thép xây dựng, với quy trình khép kín một phần hoặc sử dụng lò điện hồ quang (EAF).
Sau khi dự án Dung Quất II đi vào vận hành, tổng công suất HRC của Hòa Phát và Formosa Hà Tĩnh đạt khoảng 15 triệu tấn/năm, so với nhu cầu hiện tại khoảng 12 - 14 triệu tấn.
Nhờ các biện pháp phòng vệ thương mại, giá HRC Trung Quốc sau thuế chống bán phá giá hiện được ước tính cao hơn khoảng 25% so với sản phẩm nội địa, tạo vùng đệm giá và làm giảm sức hấp dẫn của hàng nhập khẩu.
Trong 6 tháng đầu năm 2026, lượng thép nhập khẩu từ Trung Quốc giảm 13% so với cùng kỳ, xuống hơn 3,8 triệu tấn, chiếm 49% tổng lượng nhập khẩu. Nhập khẩu từ Nhật Bản giảm 20%, còn 961.000 tấn. Ngược lại, lượng thép nhập khẩu từ Đông Nam Á tăng 16%, lên 864.000 tấn; riêng nhập khẩu từ Ấn Độ tăng mạnh, từ 7.800 tấn trong nửa đầu năm 2025 lên 777.000 tấn trong nửa đầu năm 2026.
Diễn biến này cho thấy Việt Nam vẫn phụ thuộc vào nhập khẩu ở một số dòng sản phẩm, trong khi nguồn hàng đang đa dạng hóa hơn thay vì tập trung chủ yếu vào Trung Quốc.
Trong bối cảnh công suất HRC trong nước tiếp tục mở rộng, trọng tâm cạnh tranh của ngành thép trong thời gian tới có thể chuyển sang bài toán tối ưu chi phí. Doanh nghiệp kiểm soát tốt chi phí đầu vào và có suất đầu tư thấp sẽ có lợi thế về chi phí trong dài hạn.
Với hai nhà sản xuất HRC lớn trong nước, lợi thế của Hòa Phát nằm ở mức độ chủ động nguyên liệu và suất đầu tư.
Về tự chủ nguyên liệu: Hòa Phát đã bước đầu tham gia khai thác quặng sắt trong nước, hướng tới tăng mức độ khép kín của chuỗi giá trị.
Về suất đầu tư và chi phí khấu hao: Dự án Dung Quất II của Hòa Phát có tổng vốn đầu tư 88.000 tỷ đồng (tương đương 3,3 tỷ USD), với công suất thiết kế 5,6 triệu tấn/năm. Trong khi đó, dự án của Formosa Hà Tĩnh có tổng vốn đầu tư 278.000 tỷ đồng (10,5 tỷ USD), với công suất thiết kế 7 triệu tấn/năm.
Tính trên mỗi tấn công suất, suất đầu tư của Dung Quất II khoảng 15,7 triệu đồng/tấn (593 - 600 USD/tấn), thấp hơn mức 39,7 triệu đồng/tấn (1.499 - 1.500 USD/tấn) của Formosa Hà Tĩnh. Với giả định chi phí nguyên vật liệu và nhân công tương đồng, suất đầu tư thấp hơn giúp chi phí khấu hao tại Dung Quất II ở mức khoảng 0,8 triệu đồng/tấn, so với 2 triệu đồng/tấn của Formosa Hà Tĩnh.
Góc nhìn đầu tư
Ngành thép trong nước được kỳ vọng tiếp tục nhận hỗ trợ từ các biện pháp phòng vệ thương mại và định hướng nâng cao vai trò của khu vực tư nhân trong chuỗi giá trị. Trong phân khúc HRC, khi công suất mở rộng và cạnh tranh gia tăng, khả năng chủ động nguyên liệu, kiểm soát chi phí và tối ưu suất đầu tư sẽ ngày càng quan trọng đối với hiệu quả hoạt động. Với quy mô công suất lớn, mức độ tích hợp chuỗi giá trị và dự án Dung Quất II, Hòa Phát là một trong những doanh nghiệp đáng chú ý trong quá trình chuyển dịch này.