

Ông Lê Hoài Ân, CFA, Founder IFSS, chuyên gia đào tạo và tư vấn hoạt động ngân hàng, Công ty cổ phần Giải pháp tài chính tích hợp
Theo số liệu báo cáo tài chính quý III/2026 của 27 ngân hàng niêm yết và giao dịch cổ phiếu trên sàn chứng khoán, lợi nhuận trước thuế của nhóm này đạt khoảng 105.800 tỷ đồng trong quý vừa qua, ghi nhận mức tăng hơn 21% so với cùng kỳ. Lũy kế 9 tháng, lợi nhuận trước thuế của nhóm tăng 20% so với cùng kỳ, hoàn thành khoảng 75% kế hoạch cả năm.
Tăng trưởng lợi nhuận phân hóa
Ngay từ đầu năm 2026, kế hoạch kinh doanh của các ngân hàng đã cho thấy sự khác biệt đáng kể về kỳ vọng tăng trưởng. Trong khi nhóm ngân hàng có vốn Nhà nước chi phối nhìn chung định hướng mở rộng lợi nhuận tương đối thận trọng, một số ngân hàng tư nhân đặt ra mục tiêu cao nhằm tận dụng cơ hội tăng trưởng tín dụng. Điển hình, VPBank đặt mục tiêu lợi nhuận trước thuế hợp nhất 41.323 tỷ đồng, tăng 35% so với năm trước, trong khi HDBank kỳ vọng đạt 30.100 tỷ đồng lợi nhuận trước thuế, tương ứng mức tăng 41%.
Một trong những thay đổi đáng chú ý của năm 2026 là vai trò của tín dụng doanh nghiệp và các dự án lớn trong chiến lược tăng trưởng. Nhóm ngân hàng có vốn Nhà nước chi phối có lợi thế về quy mô nguồn vốn và quan hệ với doanh nghiệp lớn, tham gia tài trợ các dự án trọng điểm. Trong khi đó, các ngân hàng tư nhân tìm kiếm cơ hội ở nhiều phân khúc, từ cho vay doanh nghiệp đến bất động sản, bán lẻ và hệ sinh thái tài chính. Tuy nhiên, tín dụng doanh nghiệp lớn thường đi kèm áp lực cạnh tranh lãi suất, trong khi các khoản vay quy mô lớn đòi hỏi khả năng kiểm soát rủi ro tập trung. Vì vậy, sự khác biệt trong chiến lược tín dụng có thể ảnh hưởng đáng kể đến hiệu quả tăng trưởng lợi nhuận.
Kết quả kinh doanh quý III/2026 của ngành ngân hàng tiếp tục ghi nhận tăng trưởng tích cực, nhưng tốc độ tăng giữa các ngân hàng có sự chênh lệch đáng kể. Theo dữ liệu của 10 ngân hàng lớn được phân tích, tổng lợi nhuận trước thuế hợp nhất quý vừa qua của nhóm đạt khoảng 85.200 tỷ đồng, tăng 19,7% so với cùng kỳ, nhưng giảm 8% so với quý trước đó. VietinBank dẫn đầu về lợi nhuận, với 13.689 tỷ đồng, tăng 29% so với cùng kỳ. Tiếp đến là Vietcombank với 11.218 tỷ đồng; VPBank với 11.031 tỷ đồng; BIDV với 10.579 tỷ đồng, tăng 39,3%; MB và Techcombank cùng đạt trên 10.000 tỷ đồng lợi nhuận, tăng lần lượt 42,5% và 25,8%. Kết quả này cho thấy nhiều ngân hàng vẫn duy trì khả năng tăng trưởng lợi nhuận mạnh nhờ mở rộng hoạt động kinh doanh.
 |
Tuy nhiên, không phải ngân hàng nào cũng duy trì được tốc độ tăng trưởng tương tự. SHB ghi nhận mức tăng lợi nhuận quý III cao nhất trong nhóm khảo sát, đạt 57,1%, trong khi ACB và HDBank chỉ tăng lần lượt 9,2% và 9,3%.
Đáng chú ý, Vietcombank ghi nhận lợi nhuận gần như đi ngang so với cùng kỳ năm trước, dù tổng thu nhập hoạt động tăng 40,9%. Nguyên nhân quan trọng là chi phí dự phòng rủi ro tín dụng tăng mạnh từ 776 tỷ đồng lên 6.184 tỷ đồng trong quý III, làm giảm đáng kể mức tăng lợi nhuận từ hoạt động kinh doanh. Điều này cho thấy chi phí rủi ro gia tăng có thể khiến lợi nhuận cuối cùng không cải thiện tương ứng với tăng trưởng thu nhập.
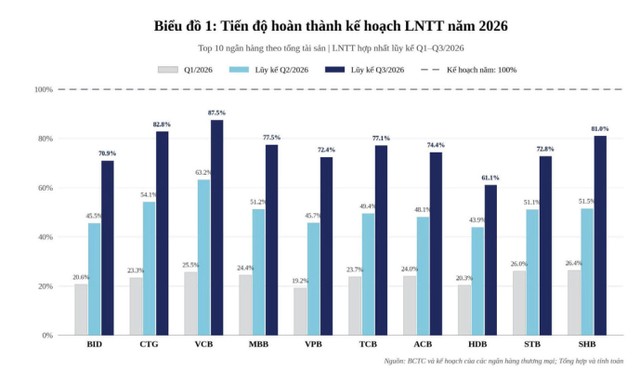
Về tiến độ thực hiện kế hoạch lợi nhuận năm, Vietcombank dẫn đầu với việc hoàn thành 87,5% kế hoạch cả năm sau 9 tháng. Tiếp theo là VietinBank đạt 82,8%. Đáng chú ý, Vietcombank và VietinBank lần lượt ghi nhận lợi nhuận lũy kế 40.440 tỷ đồng và 39.557 tỷ đồng, duy trì vị trí dẫn đầu về quy mô lợi nhuận. Kết quả này phần nào phản ánh lợi thế về quy mô hoạt động, nền tảng khách hàng và khả năng kiểm soát chi phí của các ngân hàng có vốn Nhà nước chi phối.
Trong nhóm ngân hàng tư nhân, SHB đạt tiến độ cao nhất với 81% kế hoạch, tiếp theo là MB đạt 77,5% và Techcombank đạt 77,1%, trong khi ACB, Sacombank và VPBank lần lượt đạt 74,4%, 72,8% và 72,4%.
HDBank là trường hợp đáng chú ý khi mới hoàn thành 61,1% mục tiêu lợi nhuận năm, thấp nhất trong 10 ngân hàng khảo sát, dù lợi nhuận lũy kế vẫn tăng 24,2% so với cùng kỳ. Điều này một phần là do Ngân hàng đặt kế hoạch tăng trưởng lợi nhuận năm nay lên tới 41%, trong khi chi phí huy động và dự phòng đang ảnh hưởng đến kết quả kinh doanh. Vì vậy, tiến độ hoàn thành kế hoạch cần được đánh giá cùng với tốc độ tăng trưởng lợi nhuận thực tế và mức độ tham vọng của mục tiêu ban đầu.
 |
Chất lượng tăng trưởng chịu áp lực
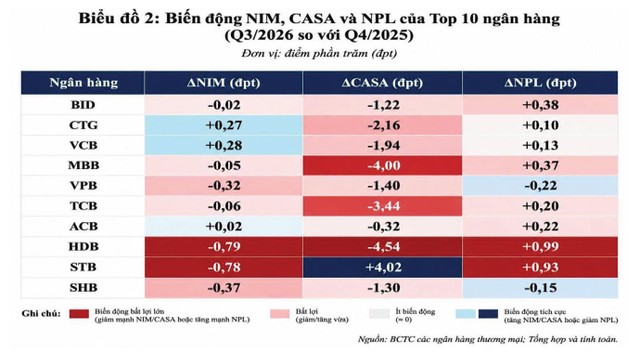
Mặc dù lợi nhuận tiếp tục tăng trưởng, biên lãi thuần (NIM) của phần lớn ngân hàng lại suy giảm so với cuối năm 2025. Trong 10 ngân hàng khảo sát, có 7 ngân hàng ghi nhận NIM giảm, trong đó HDBank giảm mạnh nhất, với 0,79 điểm phần trăm; Sacombank giảm 0,78 điểm; SHB giảm 0,37 điểm. Ngược lại, Vietcombank và VietinBank ghi nhận NIM cải thiện lần lượt 0,28 và 0,27 điểm phần trăm, trong khi ACB tăng nhẹ 0,02 điểm. Sự khác biệt này cho thấy khả năng kiểm soát chênh lệch giữa lợi suất tài sản sinh lãi và chi phí huy động vốn đang đóng vai trò quan trọng đối với hiệu quả kinh doanh. Trong bối cảnh cạnh tranh lãi suất cho vay và nhu cầu huy động vốn tăng, mở rộng tín dụng chưa chắc mang lại hiệu quả sinh lời tương ứng.
Bên cạnh NIM, tỷ lệ tiền gửi không kỳ hạn (CASA) của phần lớn ngân hàng cũng suy giảm so với cuối năm 2025. Có tới 9/10 ngân hàng được khảo sát ghi nhận CASA giảm; trong đó HDBank giảm 4,54 điểm phần trăm, MB giảm 4 điểm và Techcombank giảm 3,44 điểm. Diễn biến này có thể phản ánh việc khách hàng chuyển một phần tiền gửi không kỳ hạn sang tiền gửi có lãi suất cao hơn, đồng thời chịu tác động từ biến động dòng tiền doanh nghiệp. Khi CASA giảm, ngân hàng có thể phải phụ thuộc nhiều hơn vào nguồn vốn chi phí cao, từ đó tạo áp lực lên NIM.
Tuy nhiên, mức độ suy giảm CASA không đồng nghĩa lợi thế huy động vốn của các ngân hàng bị ảnh hưởng như nhau. MB và Techcombank vẫn duy trì nền tảng CASA tương đối lớn nhờ hệ sinh thái khách hàng và hoạt động thanh toán số, qua đó, có điều kiện hạn chế phần nào tác động của chi phí huy động tăng. Trong khi đó, những ngân hàng có CASA thấp hơn sẽ chịu áp lực lớn nếu tăng trưởng tín dụng vượt khả năng huy động vốn ổn định. Vì vậy, chiến lược huy động cần chuyển từ cạnh tranh lãi suất đơn thuần sang giữ chân dòng tiền giao dịch thông qua dịch vụ thanh toán, quản lý dòng tiền doanh nghiệp và ngân hàng số. Khả năng duy trì nguồn vốn giá rẻ sẽ trở thành lợi thế quan trọng trong việc bảo vệ hiệu quả sinh lời.
Chất lượng tài sản đang trở thành yếu tố đáng chú ý khi tỷ lệ nợ xấu của phần lớn ngân hàng có xu hướng gia tăng. Theo dữ liệu phân tích, 8/10 ngân hàng ghi nhận tỷ lệ nợ xấu tăng so với cuối năm 2025; trong đó, HDBank tăng mạnh nhất, với 0,99 điểm phần trăm, Sacombank tăng 0,93 điểm, BIDV tăng 0,38 điểm và MB tăng 0,37 điểm. Ngược lại, VPBank và SHB ghi nhận nợ xấu giảm lần lượt 0,22 và 0,15 điểm phần trăm. Đặc biệt, HDBank ghi nhận tỷ lệ nợ xấu hợp nhất ở mức 3,42% vào cuối quý III/2026, trong khi tỷ lệ bao phủ nợ xấu chỉ khoảng 46%, phản ánh áp lực đối với khả năng hấp thụ rủi ro. Những diễn biến này cho thấy tăng trưởng tín dụng cần được xem xét đồng thời với chất lượng tài sản và mức độ dự phòng.
Sự gia tăng nợ xấu cũng đặt ra yêu cầu đánh giá chiến lược mở rộng tín dụng trong giai đoạn tăng trưởng nhanh. Đối với các khoản vay doanh nghiệp và dự án lớn, quy mô giải ngân cao có thể giúp ngân hàng mở rộng dư nợ, nhưng đồng thời làm gia tăng rủi ro tập trung vào một số khách hàng hoặc lĩnh vực kinh tế. Tuy nhiên, không thể quy toàn bộ sự gia tăng nợ xấu cho tín dụng doanh nghiệp lớn, bởi chất lượng tài sản còn phụ thuộc vào khả năng trả nợ và cơ cấu danh mục của từng ngân hàng. Trong bối cảnh đó, các ngân hàng cần tăng cường giám sát dòng tiền, kiểm soát giới hạn tập trung tín dụng và duy trì bộ đệm dự phòng phù hợp. Khả năng kiểm soát chi phí rủi ro sẽ quyết định mức độ chuyển hóa tăng trưởng tín dụng thành lợi nhuận bền vững.